


Nach der EZB-Sitzung am 10. September hielt der Markt es für sehr wahrscheinlich, dass die EZB die Zinsen bis zum Jahresende noch dreimal anheben würde. Nach der Fed-Sitzung hat der Markt seine Einschätzung jedoch revidiert.
Nachdem die Fed am 17. September die Zielspanne für die Federal Funds Rate um 25 Basispunkte angehoben hatte, änderte sich die Erzählung rund um den Zinsabstand. Zuvor hatte der Markt mit dem Szenario „die Fed senkt die Zinsen, während die EZB sie anhebt“ gehandelt und damit gerechnet, dass sich der Zinsabstand zugunsten des Euro verringern würde. Nun erhöhen beide Zentralbanken die Zinsen, doch die Fed erwies sich als restriktiver, als der Markt erwartet hatte, sodass sich der Zinsabstand weiter zugunsten des Dollar verschieben könnte. Von der EZB wird erwartet, dass sie die Zinsen im Oktober oder Dezember noch einmal anhebt, aber der Dot Plot der Fed signalisiert bereits eine weitere Zinserhöhung bis zum Jahresende. Die geldpolitische Lücke zwischen den beiden Zentralbanken ist in etwa auf dem Niveau geblieben, das vor dem Schritt der Fed bestand, und der Euro hat einen seiner wichtigsten unterstützenden Faktoren verloren.
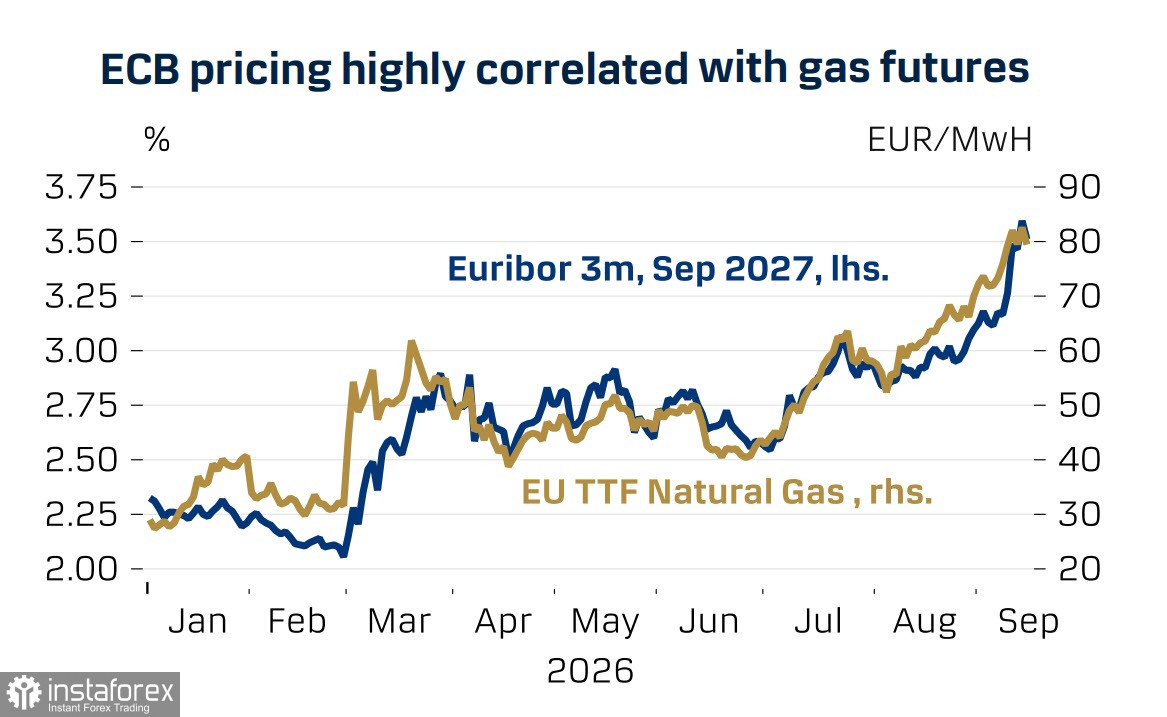
Wir sollten auch die strukturellen Schäden berücksichtigen, die Europa durch den Energieschock erlitten hat. Die Auswirkungen des Konflikts im Nahen Osten auf Europa sind deutlich stärker als auf die Vereinigten Staaten. Europa ist Nettoimporteur von Energie, während die Vereinigten Staaten Nettoexporteur sind, und hohe Energiepreise fördern sogar Investitionen in US-Schiefergas. Diese strukturelle Asymmetrie bedeutet: Je länger die Energiekrise andauert, desto größer wird der Abstand beim Wirtschaftswachstum zwischen den Vereinigten Staaten und Europa.
Derzeit übertrifft die Widerstandskraft der Eurozonen-Wirtschaft die Erwartungen, was ein Argument zugunsten des Euro ist. Die EZB hat ihre Wachstumsprognosen für 2026 und 2027 leicht angehoben, während der Industriesektor von höheren staatlichen Verteidigungsausgaben und Unternehmensinvestitionen in KI profitiert. Auch die Exporte steigen. Die Einschätzung der EZB zeigt zudem, dass die langfristigen Inflationserwartungen professioneller Prognostiker bei 2 % bleiben, während Preissteigerungen durch Unternehmen und Verbraucher begrenzt sind. Das bedeutet, dass die langfristigen Erwartungen „insgesamt gut verankert“ sind. Dies stützt die Glaubwürdigkeit der EZB.
Die Netto-Short-Position im Euro ist auf 3,9 Milliarden zurückgegangen, doch der geschätzte Preis sinkt weiterhin.
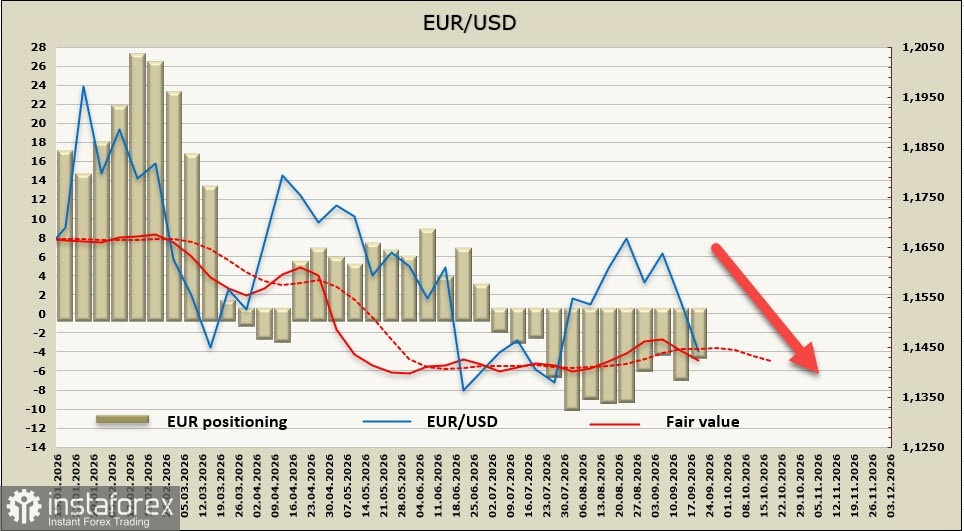
Eine Woche zuvor gingen wir davon aus, dass EUR/USD bis zur Fed-Sitzung oberhalb der Unterstützung bei 1,1510/20 bleiben würde, und tatsächlich kam es erst danach zum Ausbruch, als die Fed einen noch restriktiveren Kurs signalisierte als zuvor. Der Zinsvorteil stützt den Euro nicht mehr, die Wahrscheinlichkeit einer erneuten Aufwärtsbewegung hat abgenommen, und das Aufwärtspotenzial wird durch den Bereich um 1,1510/20 begrenzt. Ein Rückgang in Richtung 1,1410/20 erscheint wahrscheinlicher.


