


Der Dollar setzte seine stetigen Kursgewinne fort, nachdem drei Vertreter der Federal Reserve signalisiert hatten, dass der Straffungszyklus wahrscheinlich noch nicht beendet ist. Der Euro und das Pfund gaben im Gleichschritt gegenüber der US-Währung nach und verloren damit faktisch ihre eigenen richtungsgebenden Anker.
Tom Barkin, Präsident der Richmond Fed, warnte, dass inflationäre Schocks einige Zeit brauchen könnten, um sich vollständig abzubauen, und schloss nicht aus, dass das Risiko einer dauerhaft erhöhten Inflation besteht. Susan Collins, Präsidentin der Boston Fed, äußerte sich noch deutlicher und sagte, sie gehöre zu den Mitgliedern des Ausschusses, die bis zum Jahresende noch eine weitere Zinserhöhung einpreisen. John Williams, Präsident der New York Fed, konzentrierte sich auf technische Themen: Er stellte fest, dass die Umstellung der Treasury- und Repo-Märkte auf zentrales Clearing schneller als geplant vorankommt, und bekräftigte das Bekenntnis der Fed, die Bankreserven flexibel zu steuern. Formal haben in diesem Jahr zwar keiner der drei ein Stimmrecht, doch ihre kombinierte Kommunikation hat die Markterwartungen weiterer Straffung deutlich gestärkt. Für EUR/USD und GBP/USD bedeutet das anhaltenden Abwärtsdruck, solange es keine gegenläufigen Signale von der European Central Bank oder der Bank of England gibt – beide Währungspaare werden es kurzfristig schwer haben, überzeugende Gründe für eine Erholung zu finden.
Am heutigen Vormittag veröffentlicht der Euroraum die vorläufigen Einkaufsmanagerindizes (PMIs) für September – für das verarbeitende Gewerbe, den Dienstleistungssektor und den Composite-Index. Nach den August-Zahlen (Composite unverändert bei 52,0, verarbeitendes Gewerbe mit 52,7 auf dem höchsten Stand seit Mai 2022 und Dienstleistungen etwas schwächer bei 51,6) erwartet der Markt keinen erneuten deutlichen Sprung nach oben, rechnet aber auch nicht mit einer scharfen Eintrübung; der Konsens geht davon aus, dass die Aktivität in etwa auf dem derzeitigen Niveau bleibt. Dennoch dürfte eine solche Stabilität den Euro kaum stützen: Das Problem ist weniger die Qualität der Daten, sondern der Umstand, dass sich der Markt auf die Rhetorik der Fed konzentriert, die nach einer Reihe jüngster, falkenhaft klingender Reden neutrale Signale aus Europa klar überlagert. Selbst eine Bestätigung der fortgesetzten Expansion dürfte den Druck des Dollars kaum kompensieren; EUR/USD wird sich voraussichtlich stärker an der US-Agenda orientieren als an den eigenen Daten.
Beim Pfund liegt der Fokus in der ersten Tageshälfte auf dem September-PMI-Paket für das Vereinigte Königreich – verarbeitendes Gewerbe, Dienstleistungen und Composite. Zur Erinnerung: Schon im August ergab sich ein beunruhigendes Bild – das verarbeitende Gewerbe fiel auf ein Fünfmonatstief von 51,5, und nur der Dienstleistungssektor (Anstieg auf 52,5) rettete den Composite-Index und kaschierte damit die Schwäche der Industrie. Setzt sich die Abkühlung in den heutigen Daten fort – insbesondere im verarbeitenden Gewerbe –, wäre das eine zusätzliche Belastung für GBP/USD vor dem bereits schwierigen Hintergrund.
Die Logik dahinter ist klar: Schwache PMIs werden als Zeichen nachlassender Aktivität interpretiert, und eine bremsende Konjunktur schwächt das Argument für weitere Straffung durch die BoE, die ohnehin nicht aggressiv erwartet wird. Das Pfund hätte dann keine eigenständige Unterstützung, um sich gegenüber dem Dollar zu erholen – insbesondere angesichts immer falkenhafterer Signale von der anderen Seite des Atlantiks. Schwächere Daten würden den Abwärtstrend des Währungspaares vertiefen, während unerwartet starke PMI-Werte GBP/USD zumindest eine vorübergehende Verschnaufpause zur Stabilisierung verschaffen könnten – ohne Gewähr, dass aus dieser Pause eine nachhaltige Trendwende wird.
Momentum
Für den Euro ist der zentrale Aufwärtspunkt bei 1,1423; ein Ausbruch darüber könnte das Paar in Richtung 1,1454 und anschließend 1,1478 treiben. Dieses Szenario ist jedoch nur realistisch, wenn die PMIs deutlich besser ausfallen als vom Markt erwartet – ohne eine solche Überraschung dürfte es dem Euro schwerfallen, sich gegen die sehr falkenhafte Haltung der Fed zu behaupten. Weitaus plausibler erscheint aus meiner Sicht ein Bruch unter 1,1412, der den Weg zu 1,1392 und 1,1376 öffnen würde, da die kombinierte Wirkung der Signale von gestern und heute den Dollar bevorzugt.
Für das Pfund liegt der maßgebliche Aufwärtsdrehpunkt bei 1,3341, von wo aus das Paar auf 1,3368 und anschließend 1,3397 steigen könnte. Ohne starke Daten aus dem Vereinigten Königreich hat Sterling jedoch wenig Substanz für eine nachhaltige Rally. Ein Bruch unter 1,3307 in Richtung 1,3275 und 1,3243 wirkt deutlich naheliegender, angesichts der gestiegenen Erwartungen an weitere Zinserhöhungen der Fed.
Mean Reversion
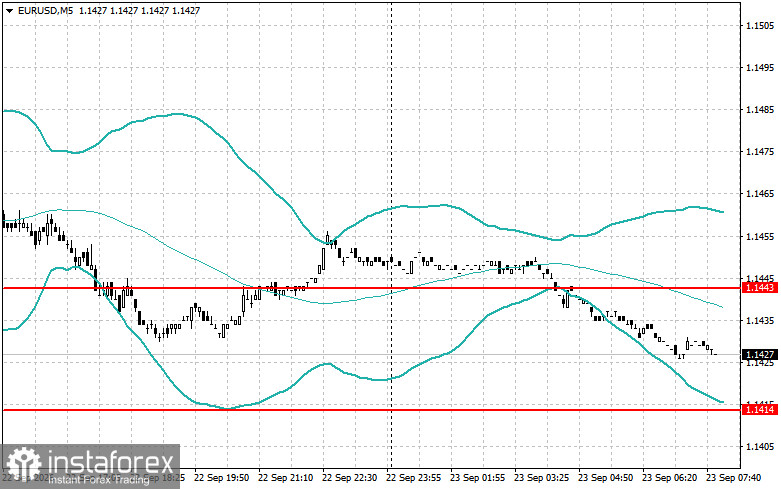
Beim Euro beobachte ich die obere Begrenzung bei 1,1443. Die Logik ist einfach: Das Währungspaar stößt nach oben durch, findet aber keine Anschlusskäufer und rutscht dann wieder nach unten – das liefert ein Verkaufssignal. Nach einer Reihe von „hawkishen“ Fed‑Äußerungen wirkt dieses Szenario plausibel. Die untere Referenz bei 1,1414 funktioniert nach dem gegenteiligen Prinzip, doch dort sollte man mit Käufen vorsichtig sein: Ohne einen Katalysator aus dem Euroraum ist eine nachhaltige Erholung unwahrscheinlich, und die Kursziele für eine solche Gegenbewegung sollten entsprechend bescheiden bleiben.
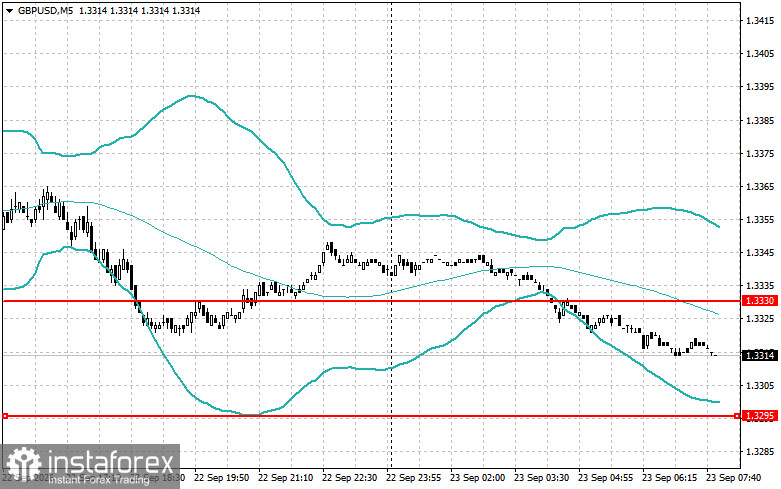
Für das Pfund liegt die obere Begrenzung bei 1,3330. Die gleiche Logik der Rückkehr in die Spanne gilt hier, und angesichts des völligen Fehlens inländischer Treiber für Sterling heute ist ein falscher Ausbruch nach oben mit anschließender Rückkehr in die Handelsspanne ein wahrscheinliches Szenario. Die untere Referenz bei 1,3295 spricht für Käufe bei einer Erholung nach einem falschen Ausbruch nach unten, doch sollte dieser Ansatz mit Vorsicht gehandelt werden – bei einer so straffen Rhetorik der Fed könnte selbst eine erfolgreiche technische Gegenbewegung nur von kurzer Dauer sein.


