


Der Boom der KI-Technologie ist zurück. Das zeigt sich nicht nur an der Unterstützung aus dem Weißen Haus, sondern auch an der erneuten Konzentration im Aktienmarkt. Seit der Einführung von ChatGPT im Jahr 2022 hat der Nasdaq 100 seine nach Marktkapitalisierung gewichtete Vergleichsgröße durchgehend übertroffen. Das bedeutet, dass die Rally im Wesentlichen von einer Handvoll Unternehmen getragen wird, während der Rest des Marktes nicht Schritt halten kann. Das jüngste Rekordhoch des Index untermauert diesen Punkt.
Dynamik von Nasdaq 100 gegenüber dem gleichgewichteten Index
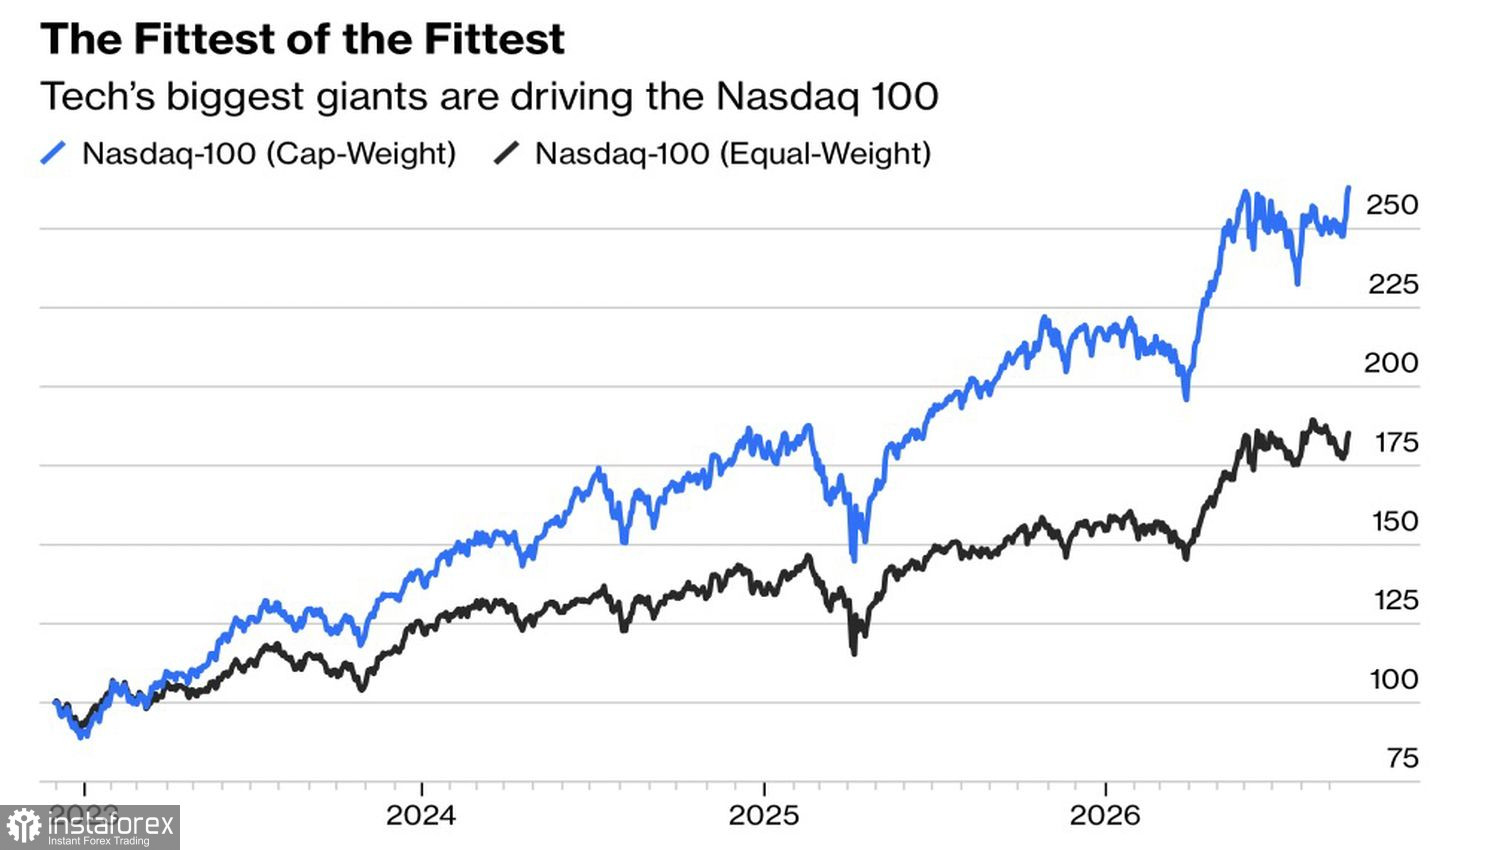
Die Hälfte des fünftägigen Kursanstiegs des Nasdaq 100 auf ein neues Rekordhoch ging auf nur fünf Werte zurück – Micron, AMD, Nvidia, Intel und Meta Platforms. Diese Aktien legten zu, während 32 andere Indexmitglieder fielen. Das Bild entspricht einer klassischen Rotation, die von zwei Hauptfaktoren getrieben wird.
Erstens standen Small-Cap-Titel zu Beginn des Jahres hoch im Kurs. Im Juni schnitt der Russell 2000 um etwa 11 Prozentpunkte besser ab als der S&P 500. Diese Lücke hat sich inzwischen auf rund 2 Punkte verringert. Diese Umkehr spiegelt die nachlassende Nachfrage nach zinssensitiven Werten wider, da die Futures inzwischen eine Wahrscheinlichkeit von 54 % für einen Zinsschritt im Oktober und eine Wahrscheinlichkeit von rund 40 % für zwei Straffungsschritte im Jahr 2026 einpreisen. Immer mehr FOMC-Mitglieder äußern Sorgen über eine hartnäckige Inflation, sodass eine Rückkehr der Teuerung zum Zielniveau voraussichtlich einen fortgesetzten Straffungszyklus erfordert.
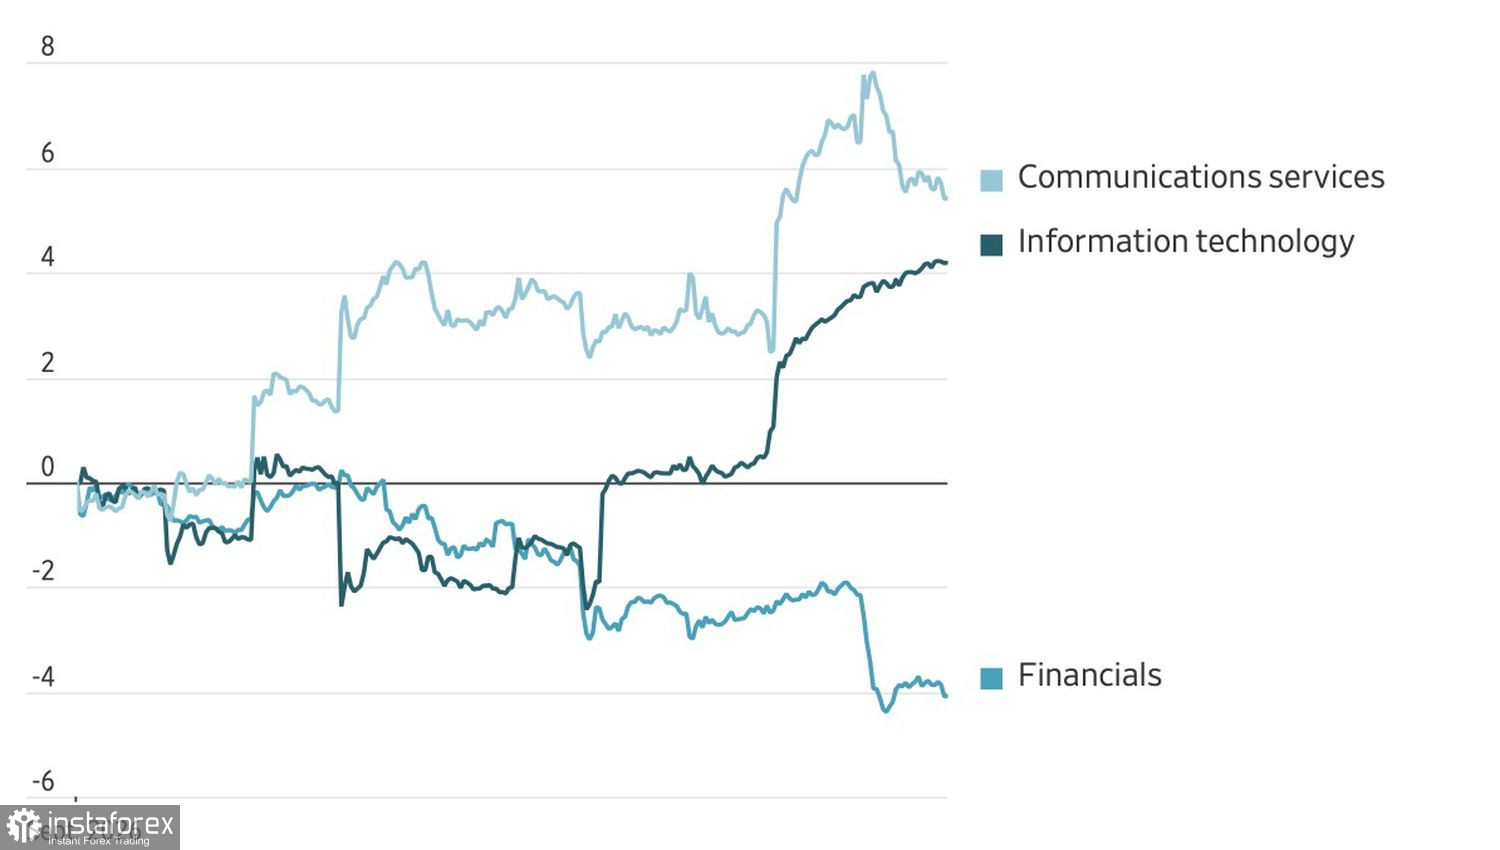
Zweitens nehmen die Befürchtungen zu, dass Fortschritte im Bereich KI Teile des Finanzsektors verdrängen werden. KI-Agenten können Anlage- und Steuerberatung liefern und Kapital sehr schnell umschichten – eine Dynamik, die Brokerhäusern schaden könnte, wenn sie Ordervolumen einbüßen. Es ist daher wenig überraschend, dass der Start von Metas Muse-Agent viele Finanztitel in die Nachzüglergruppe gedrängt hat.
Sektorperformance innerhalb des S&P 500
Gute Nachrichten für den S&P 500 kommen aus dem Rohstoff- und Anleihebereich. Öl hat seine Rally wieder aufgenommen, nachdem US-Präsident Donald Trump Gespräche am Rande des UN-Gipfels mit iranischen Vertretern als „produktiv“ bezeichnete und Gerüchte die Runde machten, dass Iran die Straße von Hormus wieder öffnen könnte, falls die USA die Blockade aufheben. Unterstützung erhält Brent zudem durch die schneller als erwartet erfolgte Wiederinbetriebnahme der ost-westlich verlaufenden Pipeline-Route in Saudi-Arabien – frühere Schätzungen waren von einer Verzögerung von sieben Wochen ausgegangen.
Wenn Brent nicht nachhaltig über 100 $/bbl steigen kann, sollte das Aufwärtsrisiko für die Inflation nachlassen und die Fed könnte die Geldpolitik weniger aggressiv straffen müssen, als es die aktuellen Markterwartungen nahelegen.
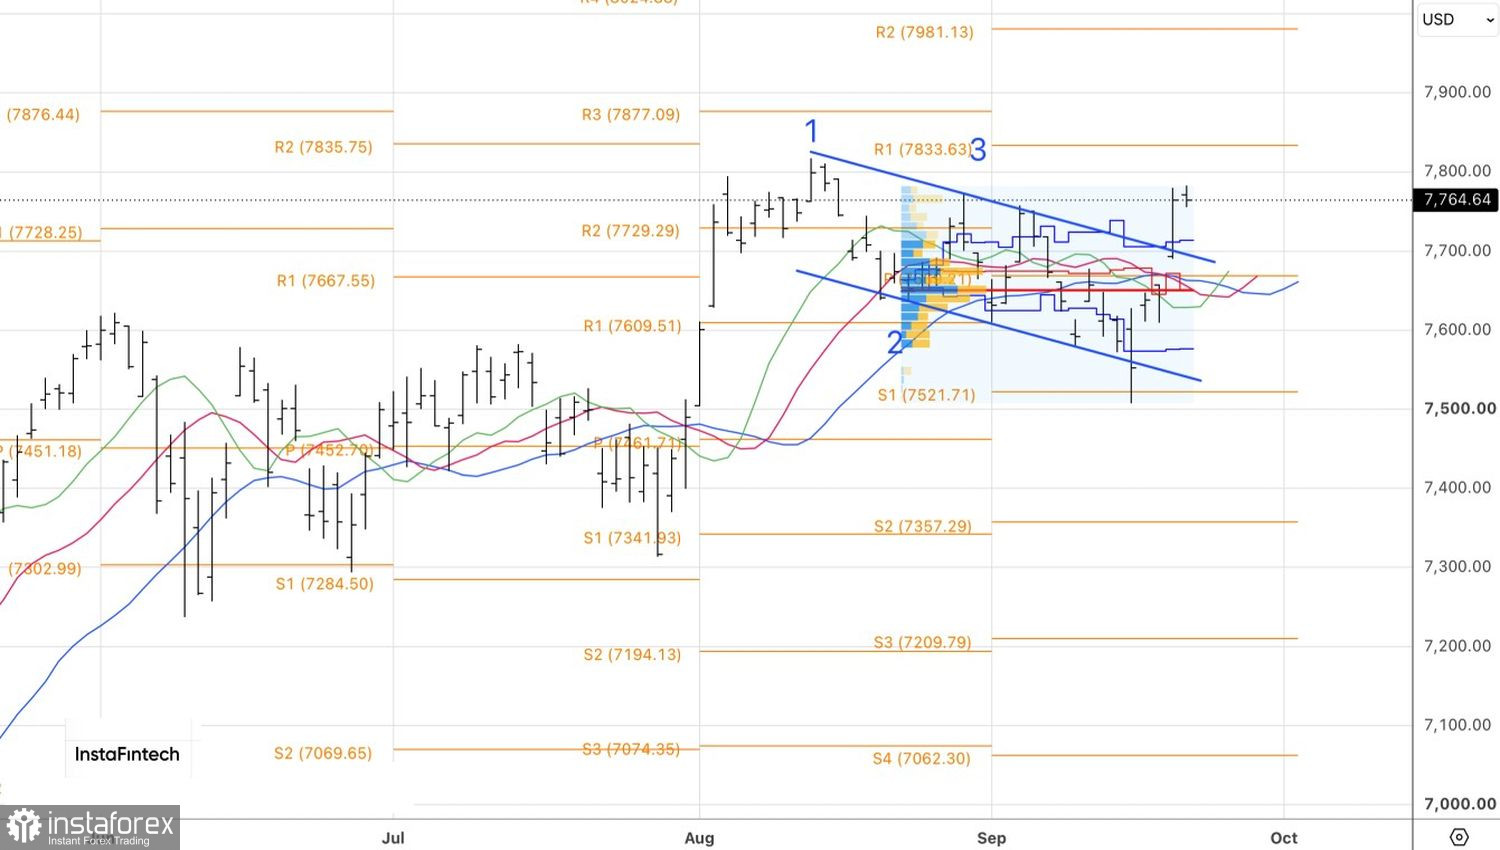
Technisch zeigt der Tageschart, dass sich im S&P 500 ein 20–80-Muster ausbildet, das eine kurzfristige Korrektur auslösen könnte. Der zugrunde liegende Aufwärtstrend bleibt jedoch intakt, sodass Rücksetzer als Kaufgelegenheiten zu betrachten sind, mit den bereits genannten Kurszielen bei 7.830 und 7.980.


