


Das Vertrauen der US-Verbraucher fiel auf den niedrigsten Stand seit 2014. Die Rendite der 30-jährigen US-Staatsanleihe sprang auf den höchsten Wert seit 2002. Der Dollar legte zu, und der Euro rutschte auf ein 16-Monats-Tief ab. Nach allen üblichen Regeln hätte der S&P 500 einbrechen müssen. Tatsächlich gab er jedoch nur leicht nach.
Entwicklung des S&P 500
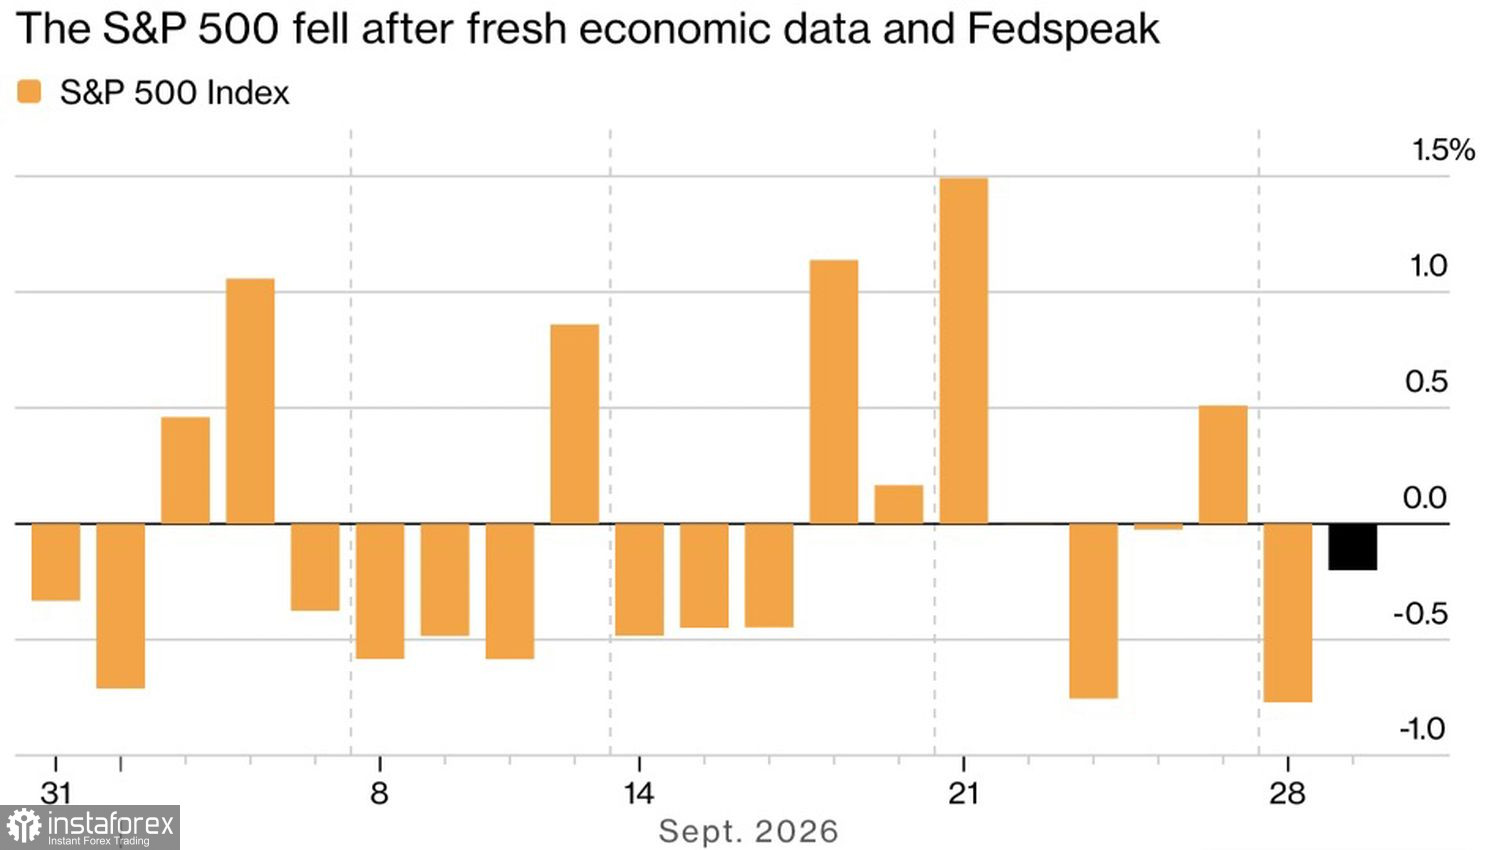
Unterstützung kam vom Präsidenten der New York Fed, John Williams. Er räumte ein, dass ein weiterer Schritt geldpolitischer Straffung im Jahr 2026 weiterhin möglich ist, sagte jedoch, dass nach der Zinserhöhung im September keine Eile geboten sei und es besser sei, weitere Daten abzuwarten. Die kurzfristigen Märkte reduzierten die Wahrscheinlichkeit einer Straffung im Oktober von etwa 73% auf rund 53%. Evercore geht nun davon aus, dass die Fed im Oktober aussetzen und im Dezember erneut auf die Frage zurückkommen wird.
Der Druck auf den S&P 500 zeigt Anzeichen einer Abkühlung der US-Wirtschaft. Die Verbraucher beurteilen die Aussichten am Arbeitsmarkt schlechter. Die Zahl der offenen Stellen ist im August gesunken. Arbeitgeber sind bei Neueinstellungen vorsichtig, auch wenn Entlassungen weiterhin selten sind. Das ist ein Warnsignal für Aktien, da die Konsumnachfrage der Wachstumsmotor gewesen ist.
Entwicklung der Treasury-Renditen
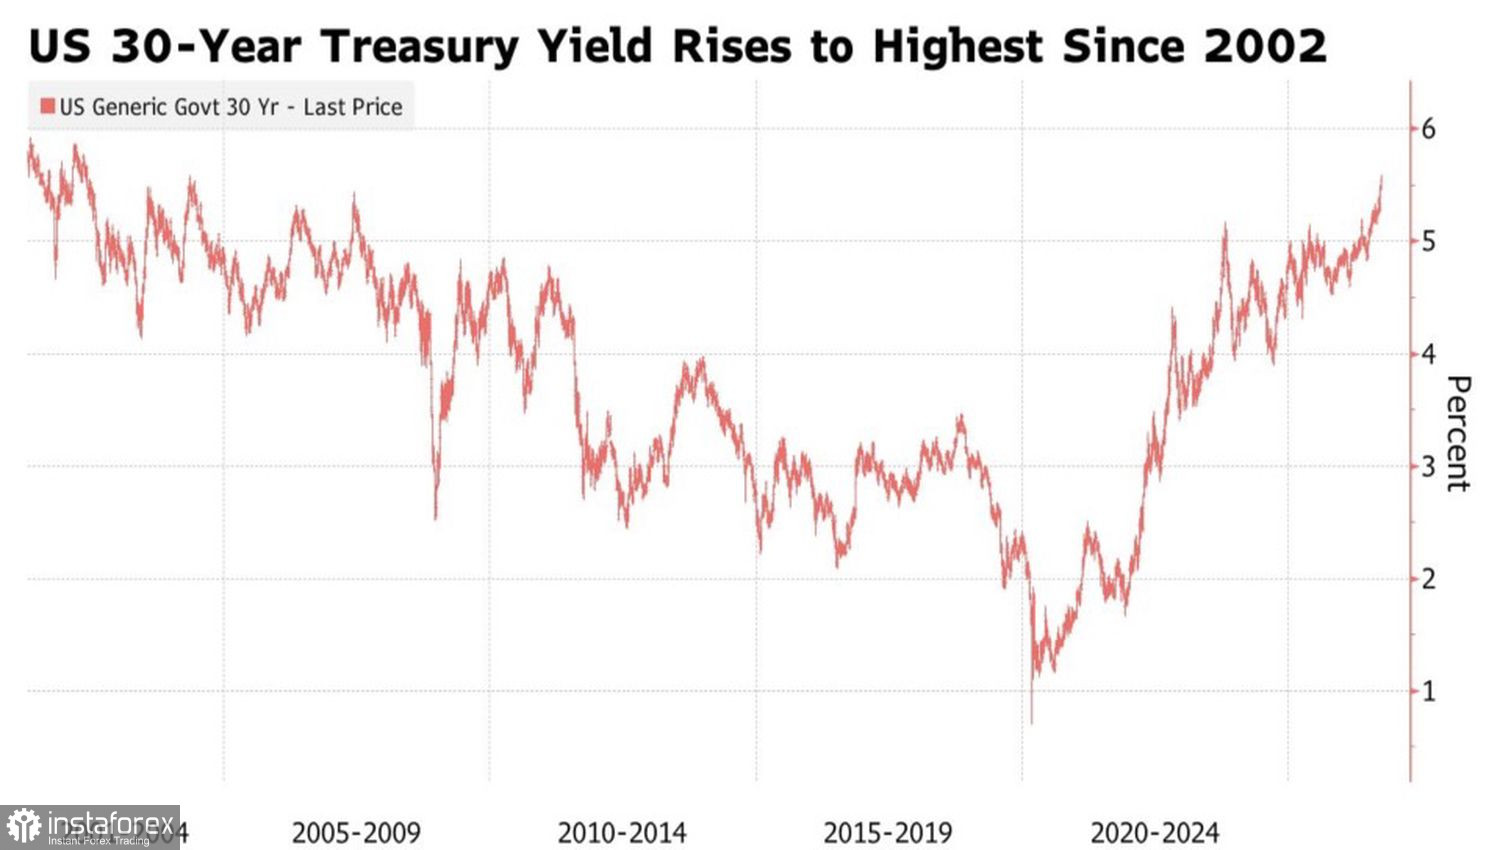
Ein negativer Faktor für den breiten Aktienindex ist der Ausverkauf bei US-Staatsanleihen. Anleger verlangen eine höhere Prämie für das Halten von langlaufenden Papieren. Sie sind beunruhigt wegen der hartnäckigen Inflation, der US-Staatsverschuldung in der Nähe von 40 Billionen Dollar und einer Welle von Unternehmensanleihen zur Finanzierung von KI-Infrastruktur. Die Rendite der 30-jährigen Anleihe steigt wie eine Schneelawine.
Die Anpassung durch Wells Fargo ist ebenfalls nachteilig für den Technologiesektor. Die Bank hat ihre Einstufung für die Branche von positiv auf neutral gesenkt. Seit der vorherigen Prognose im April ist der S&P 500-Information-Technology-Sektor um etwa 37% gestiegen, während der breite Index um 16% zugelegt hat. Die Erwartungen der Anleger wirken überzogen, und die Verschuldung der Tech-Giganten wächst rasant.
Entlastung für den Markt kam vom fallenden Ölpreis. Die Trump-Administration ordnete eine weitere Freigabe aus den strategischen Reserven an, und Brent gab nach. Laut JP Morgan haben sich die Rohölströme auf etwa 17,5 Millionen Barrel pro Tag erholt, was ungefähr 98% des Vorkriegsniveaus entspricht. Die Versorgung mit Diesel und Benzin hinkt hinterher und liegt nur bei rund 58%. Goldman Sachs berechnet, dass die Exporte aus dem Persischen Golf wieder auf den Durchschnitt des Jahres 2025 zurückgekehrt sind. Die Waffenstillstandsgespräche zwischen den USA und Iran stecken zwar weiterhin fest, aber der Ölmarkt wirkt nicht mehr wie ein Pulverfass.
Zusammenfassend sprechen für den S&P 500 John Williams’ vorsichtige Rhetorik und die gesunkenen Ölpreise. Negativ wirken die höchsten Anleiherenditen seit 24 Jahren, die schwache Verbraucherstimmung und Wells Fargos Skepsis gegenüber dem Technologiesektor.
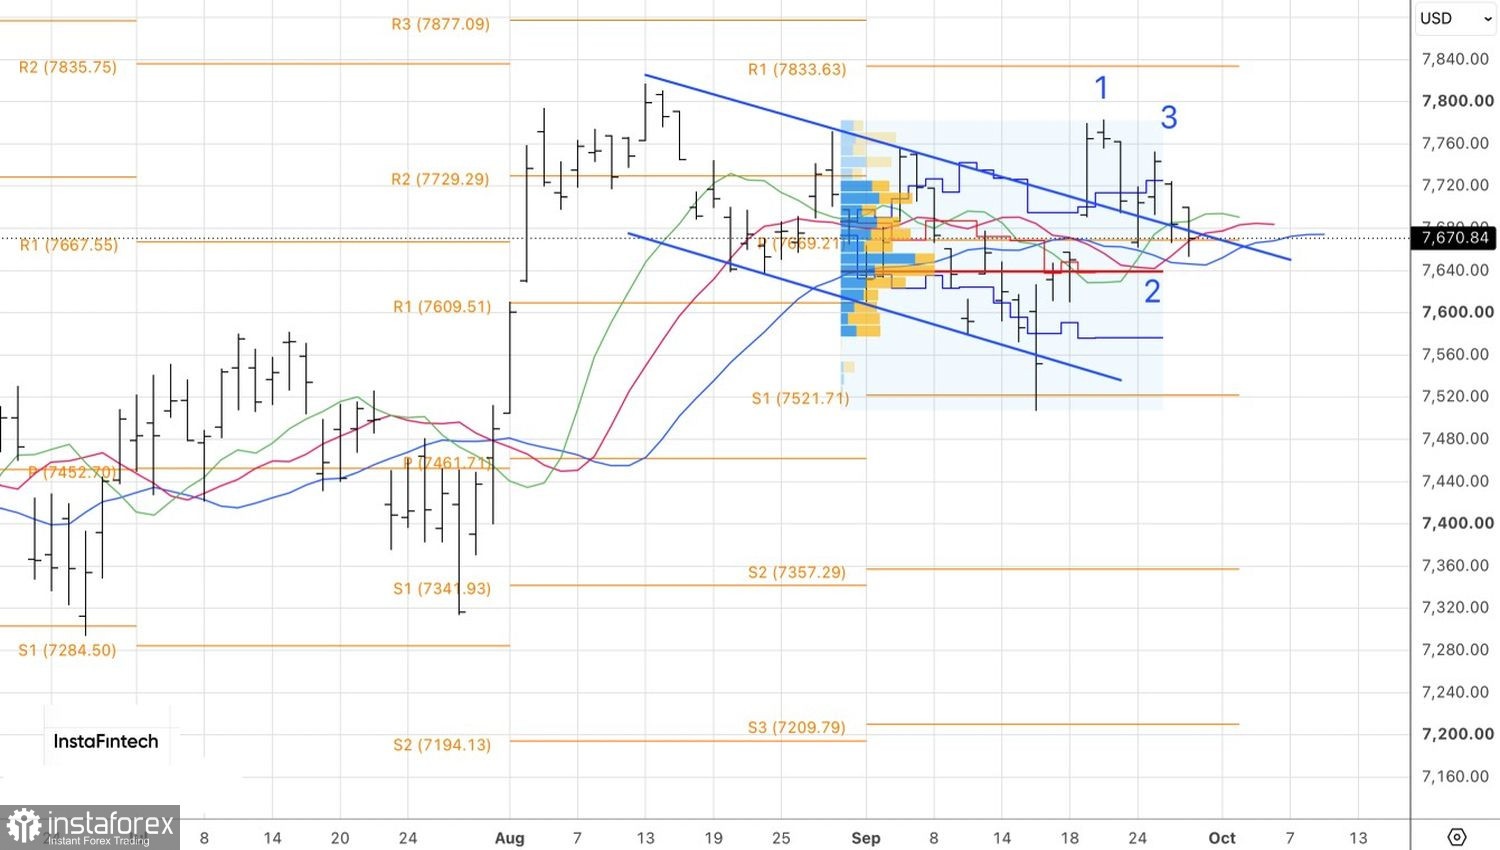
Aus technischer Sicht bewegt sich der S&P 500 im Tageschart weiterhin in einer „toten Zone“. Ein Anstieg zurück über 7.700 würde eine Grundlage bieten, um Long-Positionen aufzubauen.


