


Plus 42 % – so stark ist der Brent-Ölpreis im 3. Quartal gestiegen. Die Renditen 10-jähriger US-Staatsanleihen sprangen um fast 90 Basispunkte nach oben, der stärkste quartalsweise Anstieg seit 1994. In einem solchen Umfeld hätten Aktien eigentlich geschlossen fallen müssen. Dennoch beendete der S&P 500 das Quartal mit einem Plus von rund 2 %.
Entwicklung der wichtigsten US-Aktienindizes
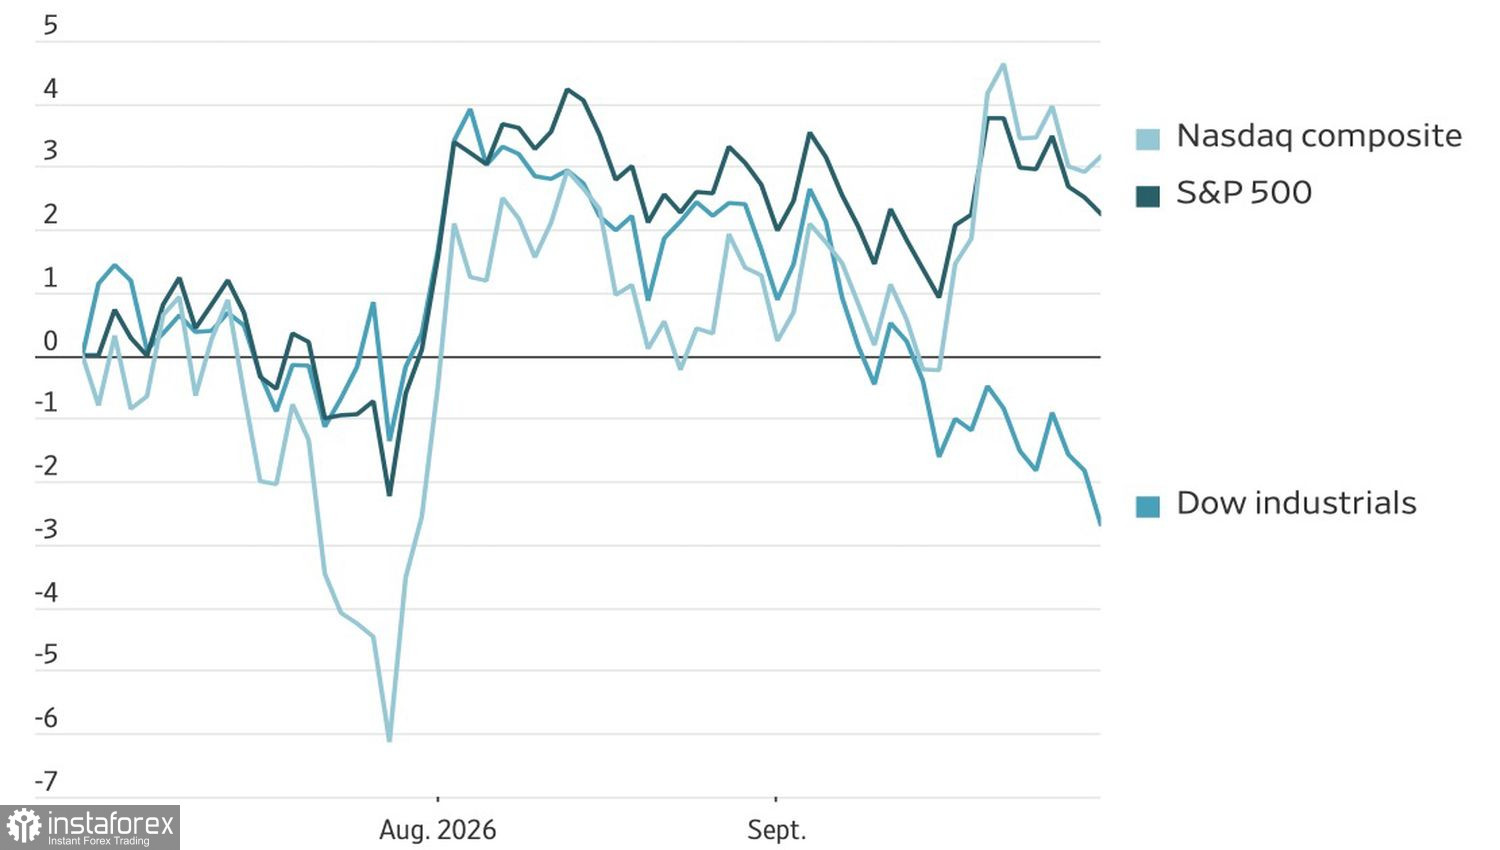
Es dreht sich alles um die Tech-Giganten. Microsoft, Meta, Nvidia und Apple legten im Quartal jeweils um mehr als 10 % zu. Der Nasdaq Composite stieg um 2,5 % und erreichte am 22. September ein Rekordhoch. Der Dow Jones fiel hingegen um 2,7 %. Der gleichgewichtete S&P 500, bei dem jedes Unternehmen mit demselben Gewicht in den Index eingeht, sank um 2,3 % und beendete damit eine Serie von fünf Gewinnquartalen in Folge. Der Small-Cap-Index Russell 2000 brach um 7,5 % ein.
Ölpreise und Zinsen belasten die Aktienmärkte. Rohstoffe legen im Zuge des Iran-Kriegs zu. Cboe Global Markets weist darauf hin, dass die Korrelation zwischen den Ölpreisen und den Renditen für 10-jährige Staatsanleihen derzeit höher ist als zu jedem anderen Zeitpunkt seit dem Persischen Golfkrieg 1990. Die Terminpreise an der CME implizieren eine Wahrscheinlichkeit von rund 60 %, dass es in den kommenden 12 Monaten zu mindestens vier weiteren Zinserhöhungen kommt.
Verlustserie des gleichgewichteten S&P 500
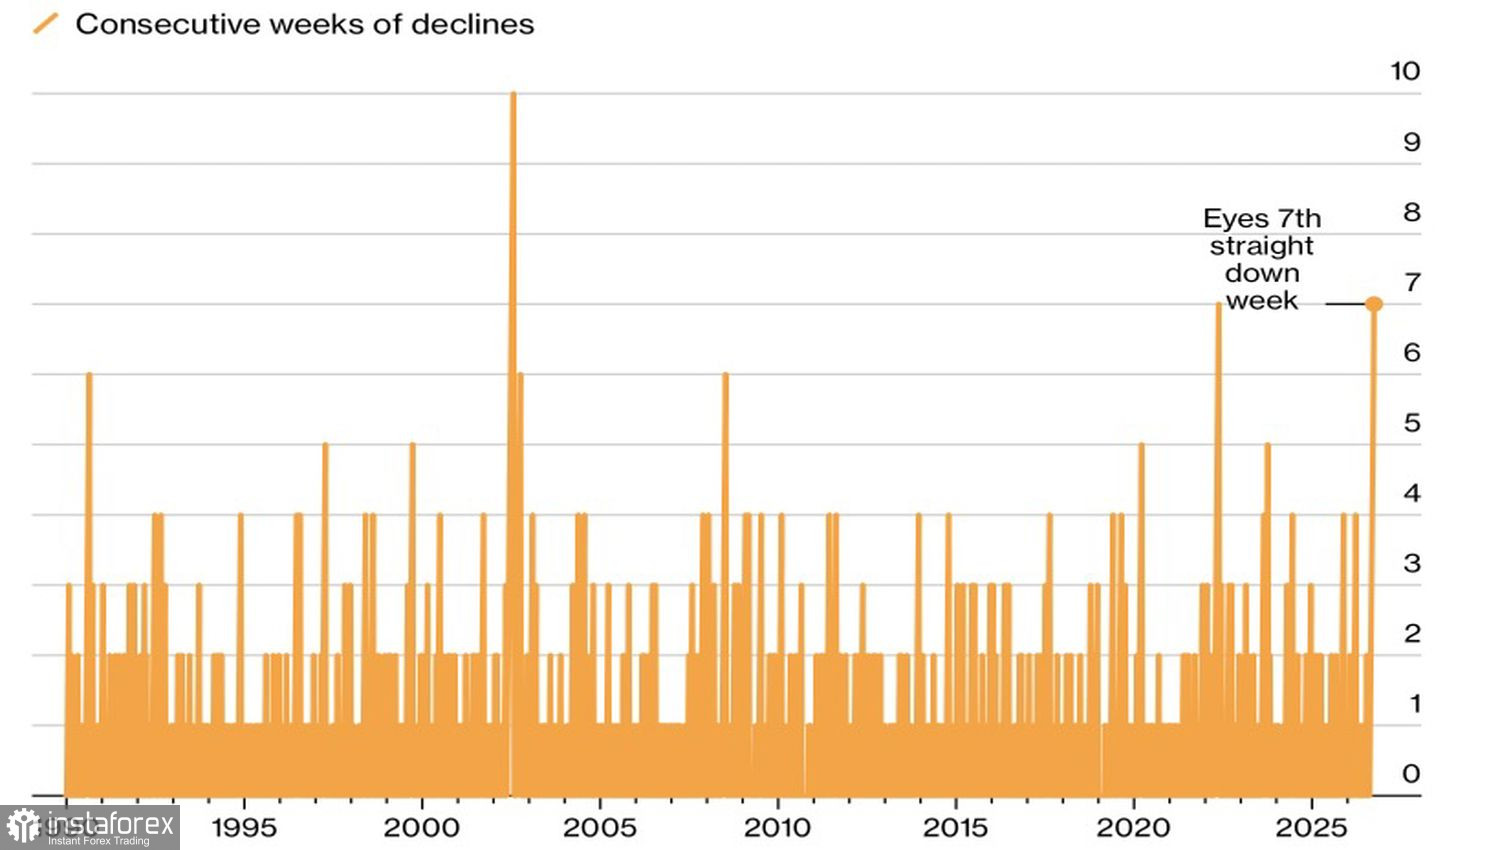
Die Marktenge wirkt sich negativ auf den breiten Markt aus. Der gleichgewichtete Index droht nun bereits die siebte Woche in Folge zu fallen – ein Muster, das es zuvor nur zweimal gab (2002 während des Dotcom?Crashs und 2022 während des Bärenmarkts). Im September legten nur zwei S&P-500-Sektoren zu: Informationstechnologie und Kommunikationsdienste. Finanztitel verloren fast 7 %.
Die nachlassende Inflation stützt den S&P 500. Der PCE-Preisindex – das bevorzugte Inflationsmaß der Fed – stieg im August gegenüber dem Vormonat um 0,3 %, und der Kern-PCE um 0,2 % – beide Werte lagen unter den Erwartungen. Am Terminmarkt sank daraufhin die Wahrscheinlichkeit einer Zinserhöhung der Fed im Oktober von knapp 50 % auf rund 36 %.
Ein Lichtblick ist die Widerstandsfähigkeit der US-Wirtschaft. Das BIP für das zweite Quartal übertraf die Prognosen, die Verbraucher kürzen ihre Ausgaben nicht, und der Arbeitsmarkt erholte sich im September deutlich. Diese Kombination stützt Risikoanlagen und verschiebt die erwartete geldpolitische Straffung eher in Richtung Jahresende.
Der KI-Boom trägt den Markt. Die Brookings Institution schätzt die Investitionen in Rechenzentren und damit verbundene Infrastruktur für den Zeitraum 2025–2032 auf 10,3 Billionen US-Dollar – das entspricht 3,6 % des US-BIP. An der Wall Street gilt KI als Güterzug, den ein oder zwei Zinserhöhungen der Fed um 25 Basispunkte nicht aufhalten werden. Der S&P 500 und die Nasdaq haben weiterhin die Chance auf das vierte Jahr in Folge mit zweistelligen Gewinnen – etwas, das es seit den späten 1990er-Jahren nicht mehr gegeben hat.
Persönlich erinnert mich ein Markt, der im Wesentlichen nur von vier Aktien gestützt wird, an einen Tisch mit nur einem Bein. Er bleibt stehen, bis ihn jemand anstößt.
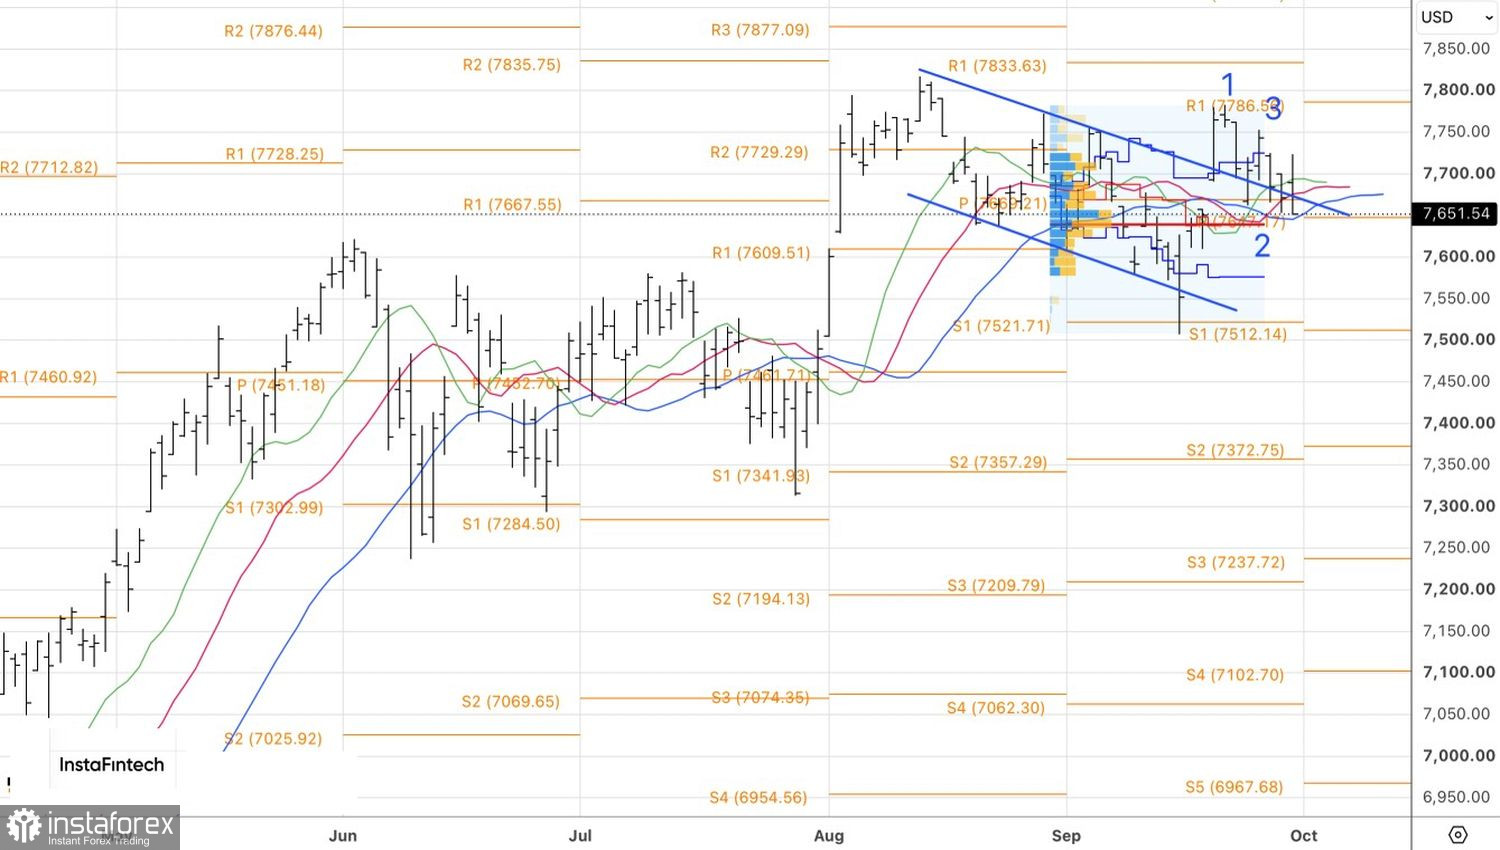
Aus technischer Sicht zeigt das Tageschart des S&P 500, wie sich Bullen und Bären um eine wichtige Unterstützungszone streiten. Sollten die Pivotpunkte um 7.645 und der Fair-Value-Bereich nahe 7.640 nicht halten, eröffnet das Verkaufschancen.


