


Die PMI-Daten für September bestätigten, dass die Wirtschaft der Eurozone den ersten Schlag des Energiepreisschocks besser verkraftet hat als befürchtet. Der zusammengesetzte Index stieg auf 52,1, und die Werte im verarbeitenden Gewerbe waren robust.
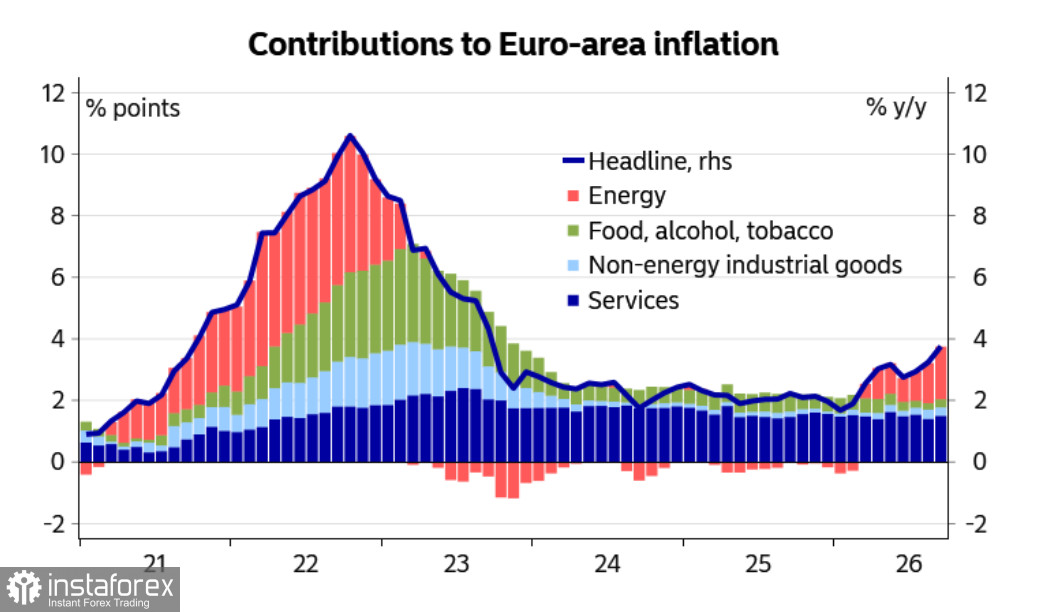
Die Gesamtinflation in der Eurozone ist im September von 3,3 % auf 3,8 % gegenüber dem Vorjahr gestiegen und lag damit deutlich über den Prognosen; Haupttreiber waren die Energiepreise, wobei dieser Sektor um 18,8 % zulegte. Die Kerninflation erhöhte sich lediglich um 0,1 Prozentpunkt auf 2,5 % und entsprach damit den Erwartungen. Bislang gibt es keine Hinweise darauf, dass die hohen Energiepreise sich in großem Umfang auf andere Kategorien ausgeweitet haben.
Vertreter der Europäischen Zentralbank haben sich in der vergangenen Woche häufig geäußert, ohne jedoch für mehr Klarheit zu sorgen – der Grundton bleibt, mit Einschränkungen, weiterhin restriktiv. Lagarde sprach das Thema Haushaltsdisziplin an; Isabel Schnabel äußerte Ansichten, die einige Analysten als Hinweis darauf deuten, dass es im Oktober zu keiner Zinserhöhung kommen wird. Die EZB scheint inmitten der Unsicherheit Ruhe bewahren und den Straffungskurs in einem vierteljährlichen Tempo fortsetzen zu wollen.
Der Markt rechnet mit Zinserhöhungen im Dezember und im März, sodass die Oktobersitzung voraussichtlich ausgelassen wird. Zudem wurde der Lohnindikator der EZB für die kommenden Quartale leicht nach unten revidiert, was die Wahrscheinlichkeit erhöht, dass die Zweitrundeneffekte der hohen Energieinflation auf die Löhne geringer ausfallen werden als 2022–2023. Der Markt preist bis September 2027 drei zusätzliche Zinsschritte der EZB ein.
Gleichzeitig wird erwartet, dass die Fed ihren Straffungskurs fortsetzt. Der US-Kern-PCE liegt bei 3,0 % – nach wie vor zu hoch – und die Arbeitslosenquote von 4,1 % liegt nahe der Vollbeschäftigung. Das FOMC zeigt sich geschlossen, und das Ausbleiben eines klaren Zielkonflikts zwischen Inflation und Beschäftigung verschafft ihm zusätzlichen Spielraum für weitere Straffungen. Der Zinsabstand wirkt daher weiterhin zugunsten des Dollars. Sollten die Markterwartungen an die EZB zurückgenommen werden, während die Federal Reserve wie angekündigt liefert, dürfte sich der Zinsabstand weiter in Richtung USD verschieben.
Der Energieschock bleibt der wichtigste strukturelle Gegenwind für den Euro, und seine Asymmetrie ist offensichtlich. Die USA sind Nettoexporteur von Energie, während die Eurozone Nettoimporteur ist. Europa kauft LNG zu Weltmarktpreisen, während Gas in den USA zu einem Bruchteil der europäischen Referenzpreise gehandelt wird. Dies schwächt die Wettbewerbsfähigkeit Europas in der Chemie-, Metall- und Düngemittelproduktion und schlägt sich in den Strom-, Nahrungsmittel- und Transportkosten nieder.
Die Gaspreise bleiben erhöht, und die europäischen Gasspeicher liegen unter dem üblichen saisonalen Niveau; je länger die Energiepreise hoch bleiben, desto schwieriger wird es, die Widerstandsfähigkeit der Wirtschaft zu bewahren.
Die Netto-Short-Positionierung im Euro stieg laut CFTC-Bericht im Wochenverlauf auf -9,1 Milliarden US-Dollar – die spekulative Positionierung ist klar bärisch, und es gibt keine Gründe zu erwarten, dass sich der berechnete faire Wert nach oben bewegt.
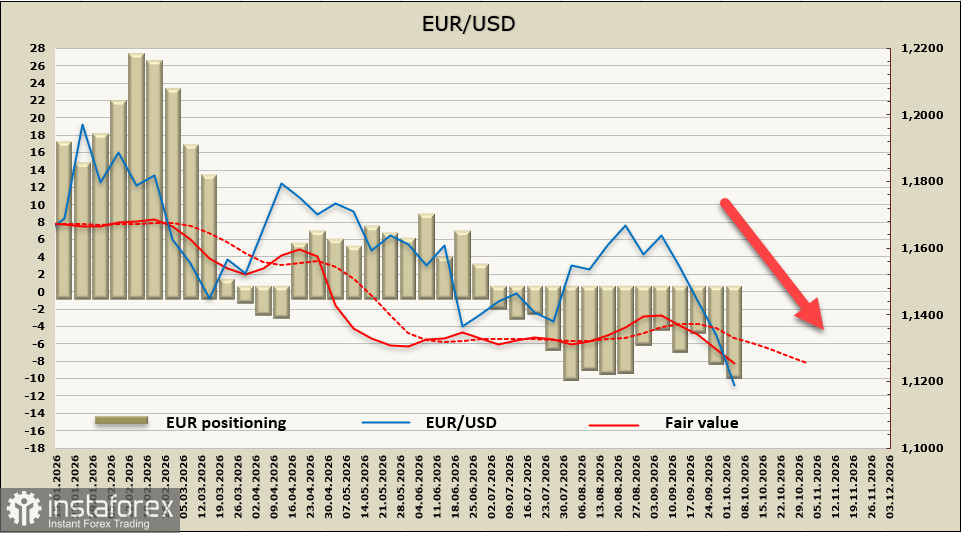
Vor einer Woche sahen wir ein Abwärtspotenzial für EUR/USD bis zur Unterstützung bei 1,1325; das Währungspaar durchbrach dieses Niveau und stoppte erst bei einem Eineinhalbjahrestief von 1,1162. Wir sehen darin noch nicht das Ende: Trotz klar überverkaufter Bedingungen hat der Euro keinen Spielraum zur Aufwertung angesichts des wachsenden Risikos einer schweren Energiekrise und einer sich ausweitenden Renditedifferenz. Die nächsten Unterstützungsmarken liegen bei 1,1128 und 1,1066; ein Bruch dieser Niveaus würde den Abwärtstrend weiter bestätigen.


