


Renditen und Aktienkurse bewegen sich traditionell in entgegengesetzte Richtungen. Höhere Finanzierungskosten drücken in der Regel auf die Unternehmensgewinne. Dennoch ist die Rendite der 10‑jährigen US‑Staatsanleihe auf den höchsten Stand seit 2002 gestiegen, während der Nasdaq Composite am selben Tag ein neues Rekordhoch markierte – als ob zwei langjährige Rivalen plötzlich im Gleichschritt marschieren würden.
Entwicklung der Aktienindizes
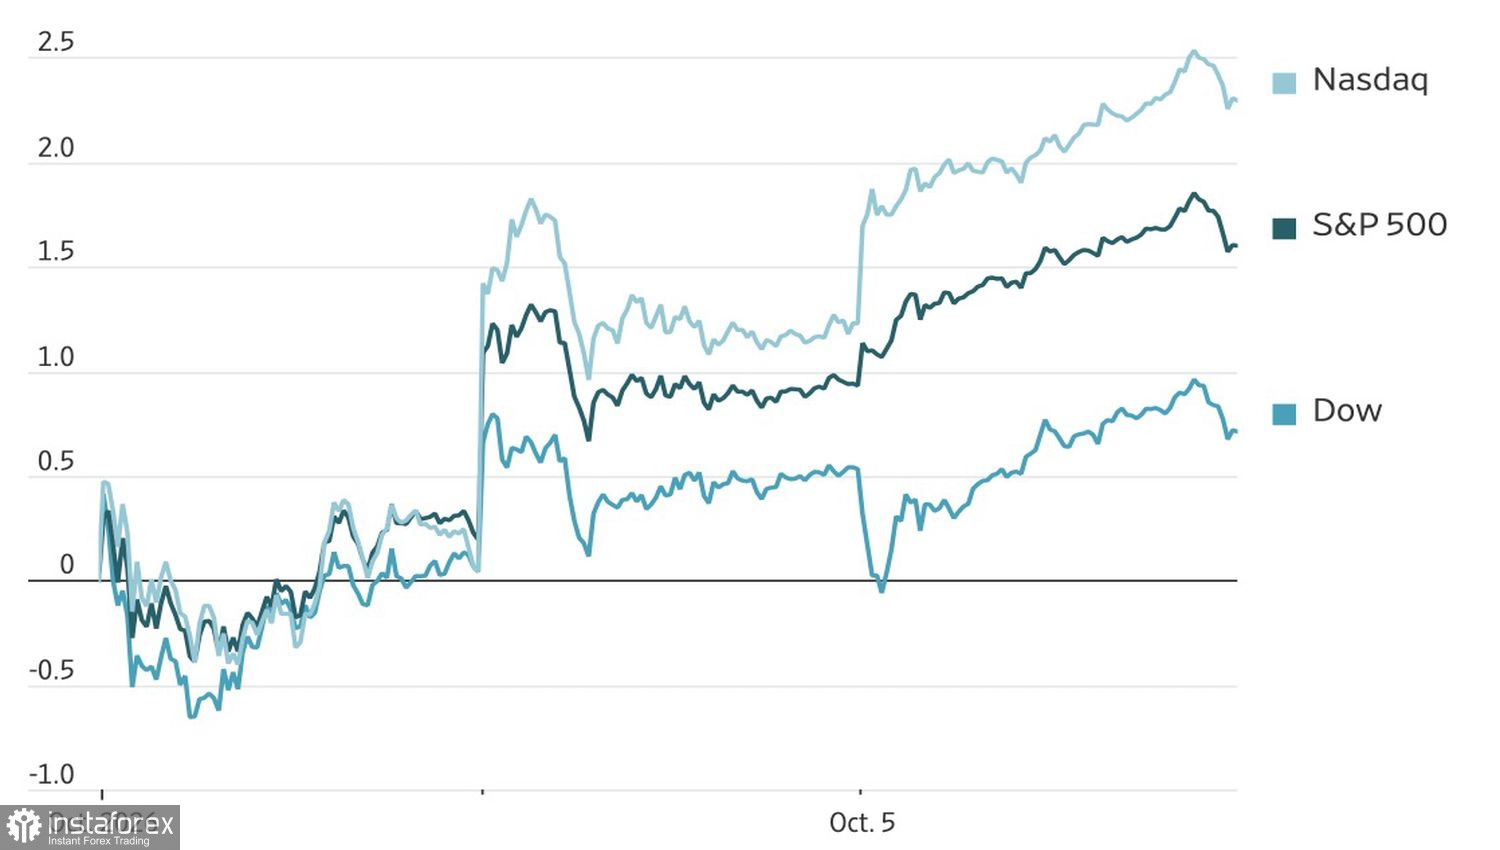
Interactive Brokers argumentiert, dass der KI-Boom bestehende Sorgen über teures Geld in den Hintergrund drängt. Wenn das Aufwärtspotenzial von Technologie nahezu grenzenlos erscheint, kümmern sich Anleger weniger darum, dass Kredite immer teurer werden.
Die treibende bullische Kraft für Aktien ist die Rally im Tech-Sektor. Nvidia schloss erstmals seit Mai wieder auf einem Rekordhoch, während die Speicherchiphersteller Western Digital und Seagate Technology zu den größten Gewinnern im S&P 500 zählten. Die Marktkapitalisierung der „Magnificent Seven“ erreichte mit 24,8 Billionen US-Dollar ein Rekordniveau und übertraf damit das nominale BIP aller Länder außer dem der Vereinigten Staaten.
Das nach Marktkapitalisierung größte Unternehmen der Welt, Nvidia, beendete den Handel mit einem Rekordwert von 5,76 Billionen US-Dollar, und Microsoft näherte sich nach einem Kursanstieg von 1,5 % auf das höchste Niveau seit Oktober vergangenen Jahres der Marke von 4 Billionen US-Dollar. Der Anstieg war breit abgestützt: Bis auf einen verzeichnete jeder S&P-500-Sektor Kursgewinne.
Dynamik der US-Zinskurve
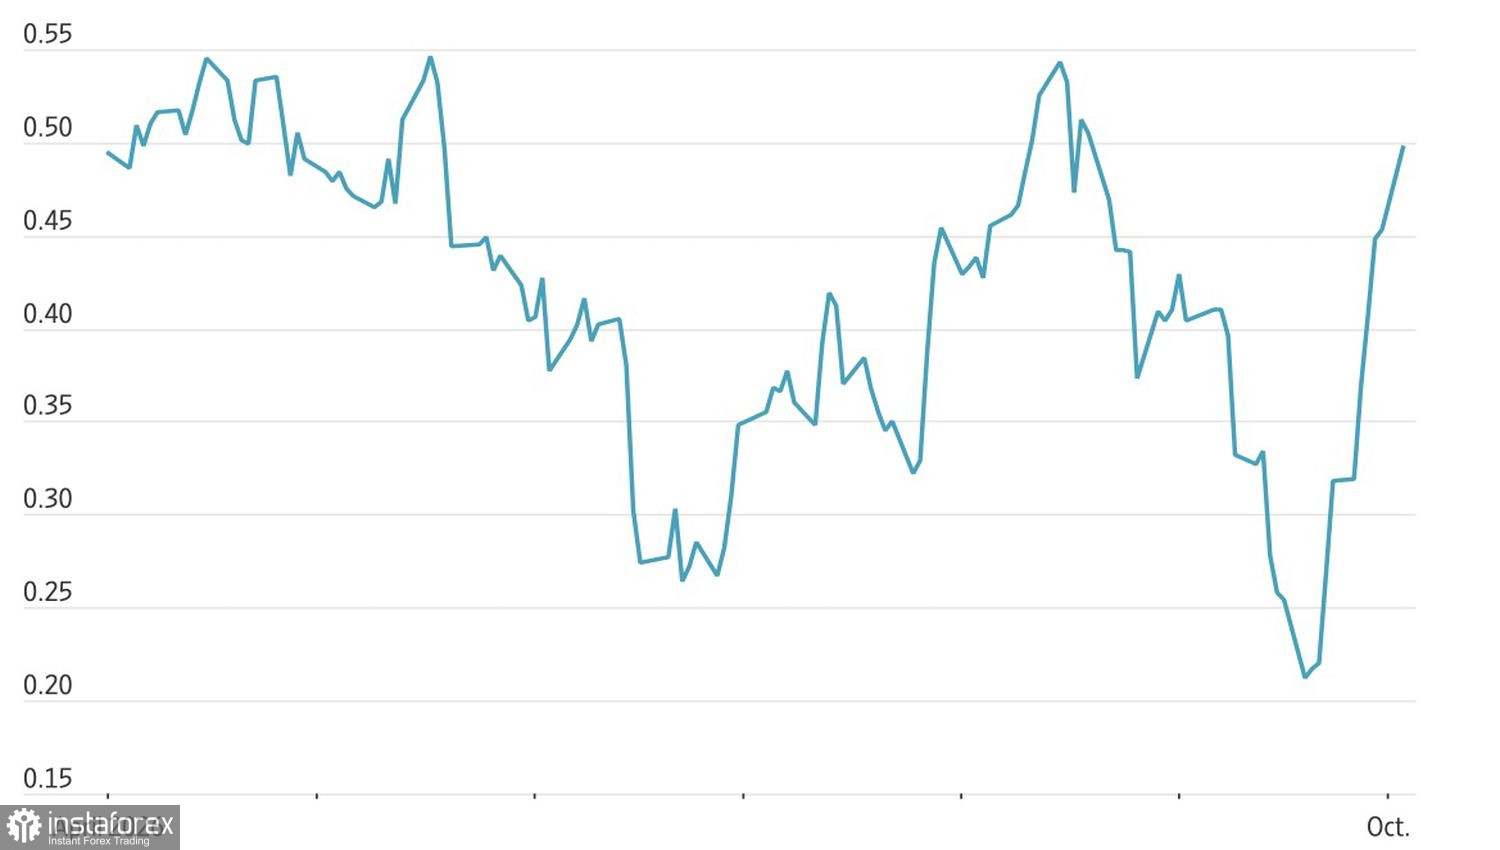
Die Risikobereitschaft wird auch durch die veränderte Form der Zinskurve gestützt. Noch vor Kurzem stiegen die kurzfristigen Zinsen schneller als die langfristigen, gestützt auf Erwartungen einer weiteren Straffung durch die Fed. Seit dem 23. September ist die Rendite der 10-jährigen Staatsanleihe um rund 20 Basispunkte gestiegen, während die zweijährige Rendite zurückgegangen ist. Der Spread weitet sich aus wie eine Feder nach langer Kompression, und Anleger deuten dies eher als Ausdruck von Vertrauen in ein anhaltendes Wachstum denn als Rezessionssignal.
Belastungsfaktoren für Aktien waren unter anderem die Zinserhöhung der Fed im vergangenen Monat, höhere Energiepreise sowie ein erneuter Anstieg der Inflationssorgen, der einen weltweiten Ausverkauf bei Anleihen ausgelöst hat. Die Anleger scheinen diese Risiken überstanden zu haben und setzen auf starke Unternehmensgewinne, eine robuste Konsumnachfrage und wachstumsfördernde Investitionen im Zusammenhang mit KI.
Es herrscht jedoch nicht überall eine reine Risikobereitschaft. Asset Management One erkennt im Kursanstieg auch Elemente einer Flucht in Qualität – eine Rotation hin zu Emittenten im S&P 500 mit hoher Profitabilität, niedriger Verschuldung und geringer Zyklizität. Nach ihrer Einschätzung ist Kapital in qualitativ höherwertige Large Caps geflossen, während die Renditen gestiegen sind.
Ich würde die Rally der Megacap-Tech-Werte nicht vorschnell abschreiben, aber der Glaube, dass die Vorteile von KI unendlich sind, klingt wie ein Echo der Dotcom-Blase.
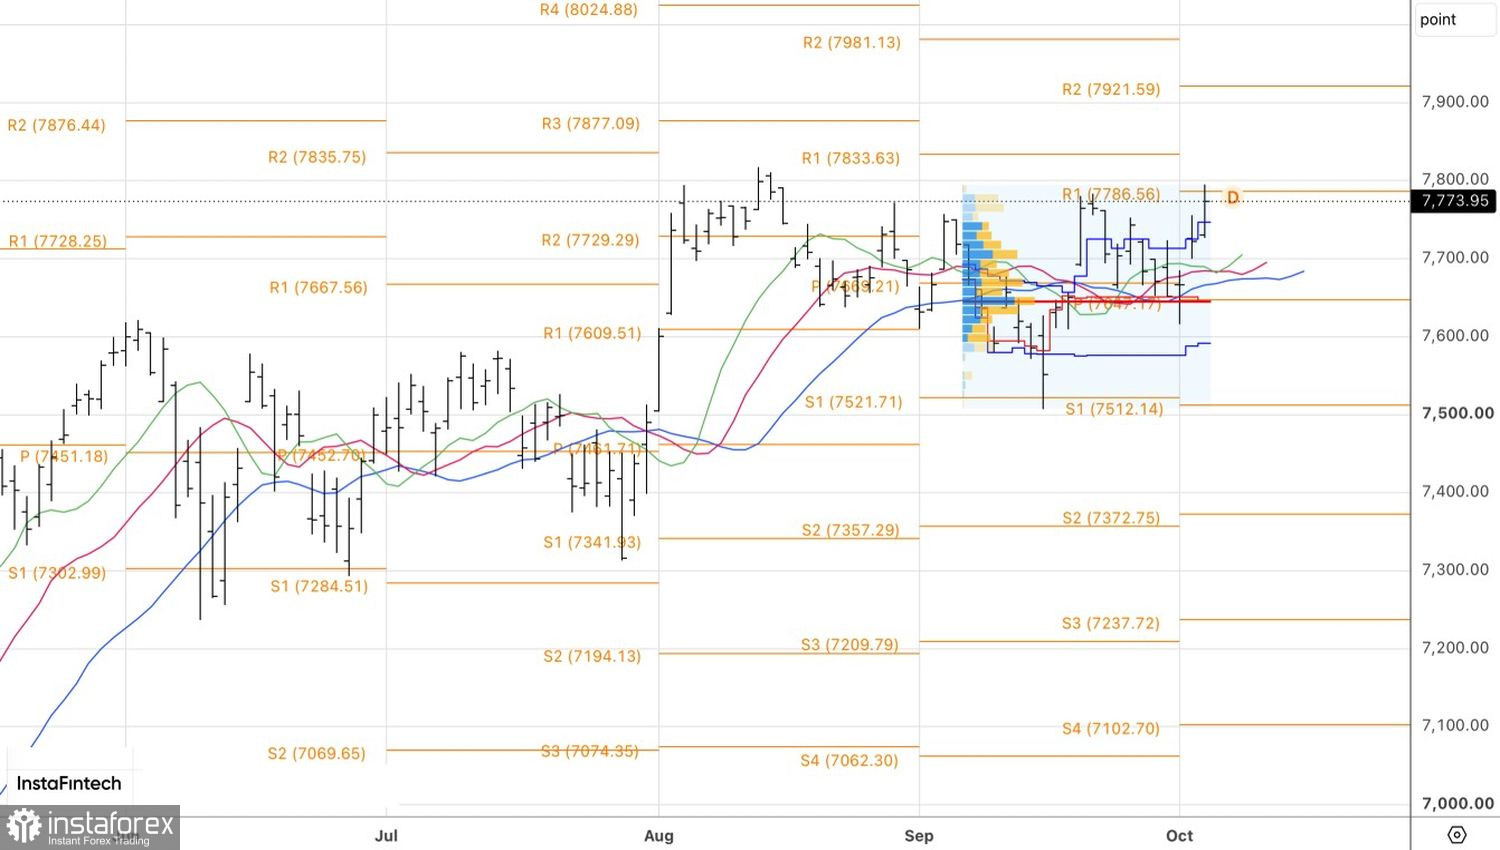
Aus technischer Sicht zeigt der Tageschart, dass der S&P 500 weiterhin seinen Aufwärtstrend zurückerobert. Long-Positionen, die oberhalb von 7.685 aufgebaut wurden, sollten gehalten und ausgebaut werden.


