


Der S&P 500 markiert weiter Rekorde, als würde er mit einem einzigen Atemzug laufen. Drei von vier Aktien im Index feiern dagegen deutlich bescheidener. Sorgen über KI-Ausgaben und einen Energieschock haben sich vorerst gelegt. Der breite Markt beendete seine vierte Gewinnwoche in Folge, und OpenAIs Umsatzprognose von 70 Milliarden Dollar trug dazu bei, die KI-Euphorie etwas zu dämpfen.
Dynamik der Aktienindizes
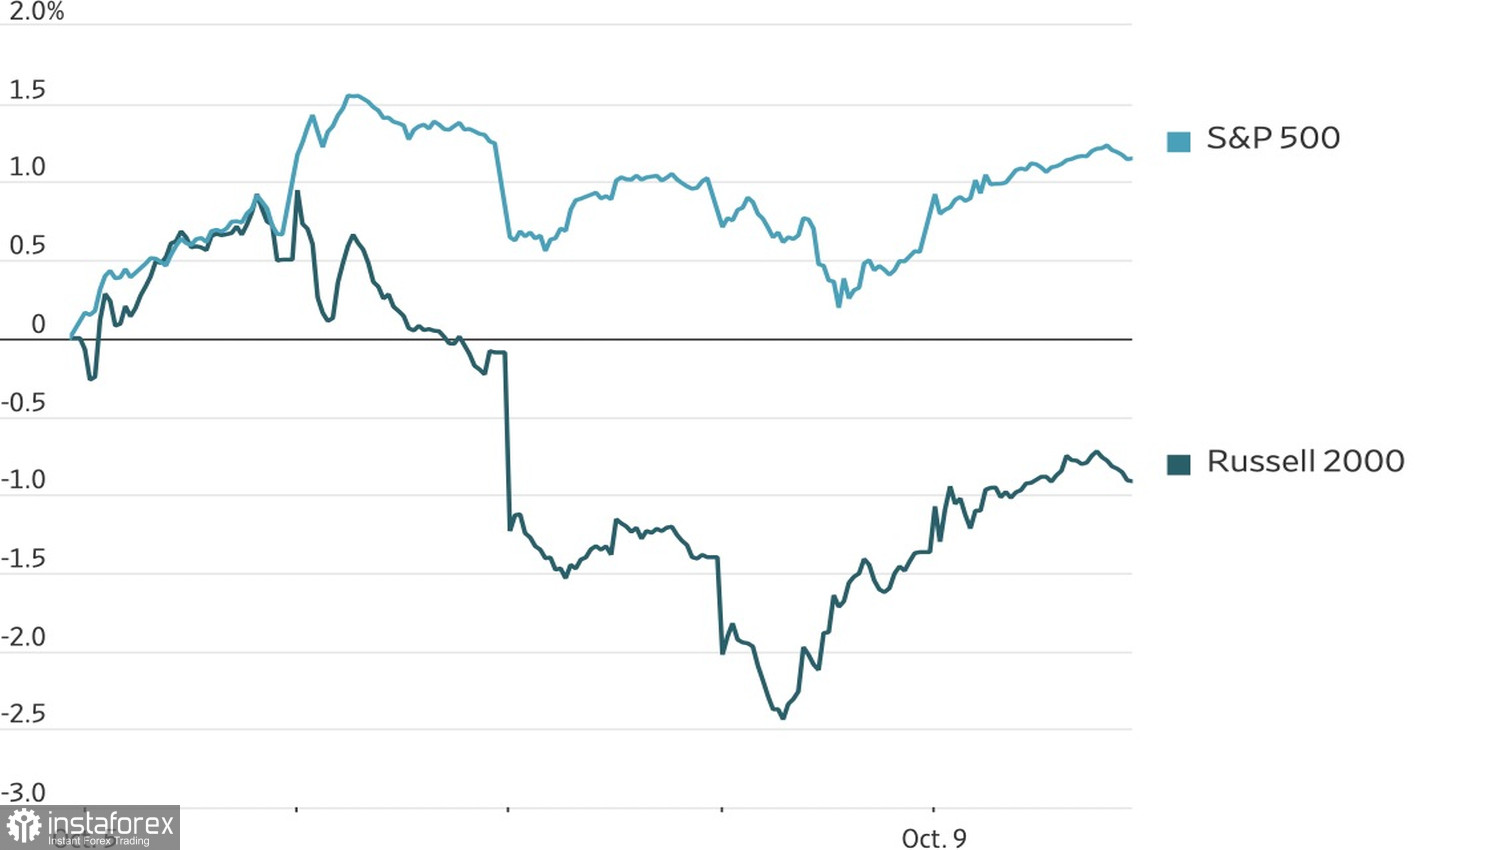
Die bullische Stimmung wird durch den Optimismus von Goldman Sachs gestützt. Die Bank sieht keinerlei Anzeichen für eine klassische Blase, die üblicherweise von Anleger-Euphorie statt von der derzeit vorherrschenden Nervosität begleitet wird.
Die robuste Entwicklung der Unternehmensgewinne wirkt sich positiv auf den Markt aus. CFRA weist darauf hin, dass der Anstieg des Index um 117 % seit 2022 den drittgrößten Zuwachs seit 1947 darstellt.
Eine Gefahr für die Nachhaltigkeit der Rally ist die geringe Marktbreite: Nur ein Drittel der S&P-500-Titel notiert über seinem 50-Tage-Durchschnitt, gegenüber 70 % Mitte August, und der gleichgewichtete Index hinkt der nach Marktkapitalisierung gewichteten Version um 52 Prozentpunkte hinterher – die größte Lücke seit 2022.
Der KI-Boom hat die Marktkapitalisierung des S&P 500 um fast 40 Billionen US-Dollar erhöht. Nvidia ist seit Ende 2022 um mehr als 1.900 % gestiegen – als sei die Aktie auf einer Rakete unterwegs gewesen – und nähert sich nun einer Bewertung von 6 Billionen US-Dollar. Diese Konzentration macht den Markt anfällig für heftige Ausschläge, falls die Begeisterung für dieses Anlagethema nachlassen sollte.
Fed-Zinsdynamik und Ausblick
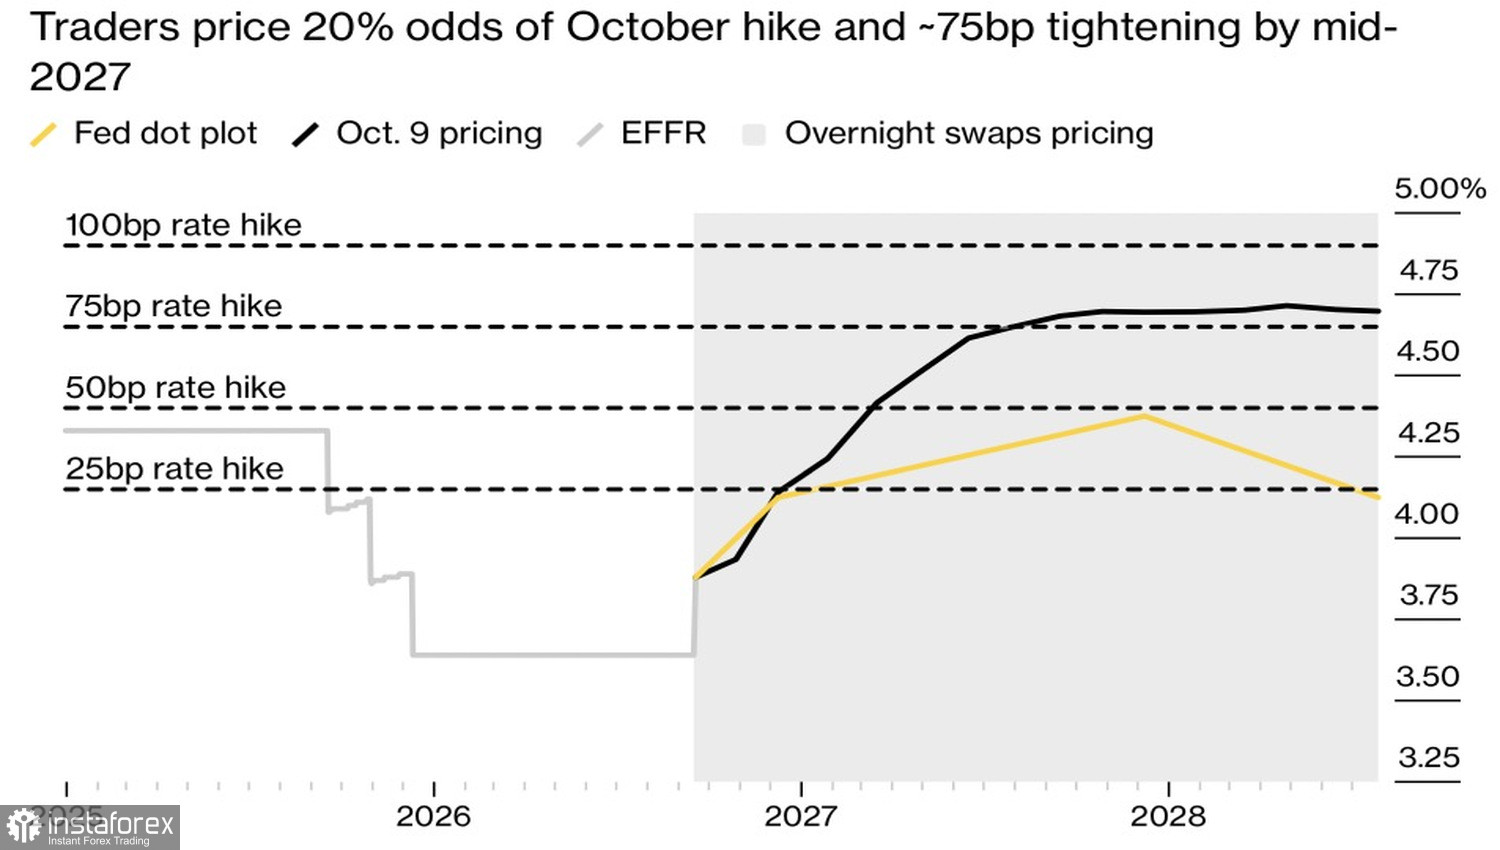
Haussephasen weiten sich typischerweise aus, wenn die Fed den Leitzins (federal funds rate) senkt. Im Jahr 2022 jedoch hob die Fed die Zinsen an, um die Inflation zu bekämpfen, und die Unternehmen senkten nach der starken Straffung ihre Gewinnprognosen. Inzwischen erlebt Corporate America einen der stärksten Gewinnzyklen, und der S&P 500 verzeichnet im siebten Quartal in Folge zweistellige Zuwächse.
Steigende Anleiherenditen setzen Nebenwerte unter Druck. Der Russell 2000 fällt bereits die fünfte Woche in Folge – seine längste Verlustserie seit Mai 2022 – und liegt in diesem Zeitraum 5,7% im Minus. Kleine Unternehmen haben nur begrenzten Zugang zu den Kapitalmärkten und sind auf kurzfristige Kredite angewiesen, die an den Leitzins gekoppelt sind. Experten bei Catalyst Funds beschreiben die Lage als doppelten Druck: Die Finanzierungskosten steigen, während sich die Margen einengen. Bank of America weist auf eine wachsende Welle von langfristigen Verbindlichkeiten hin, die zu höheren Zinsen refinanziert werden müssen.
Im September erhöhte die Fed den Leitzins zum ersten Mal seit drei Jahren, und der Markt beobachtet aufmerksam weitere Schritte, um die Inflation einzudämmen. Bisher hat dies den S&P 500 nicht aufgehalten.
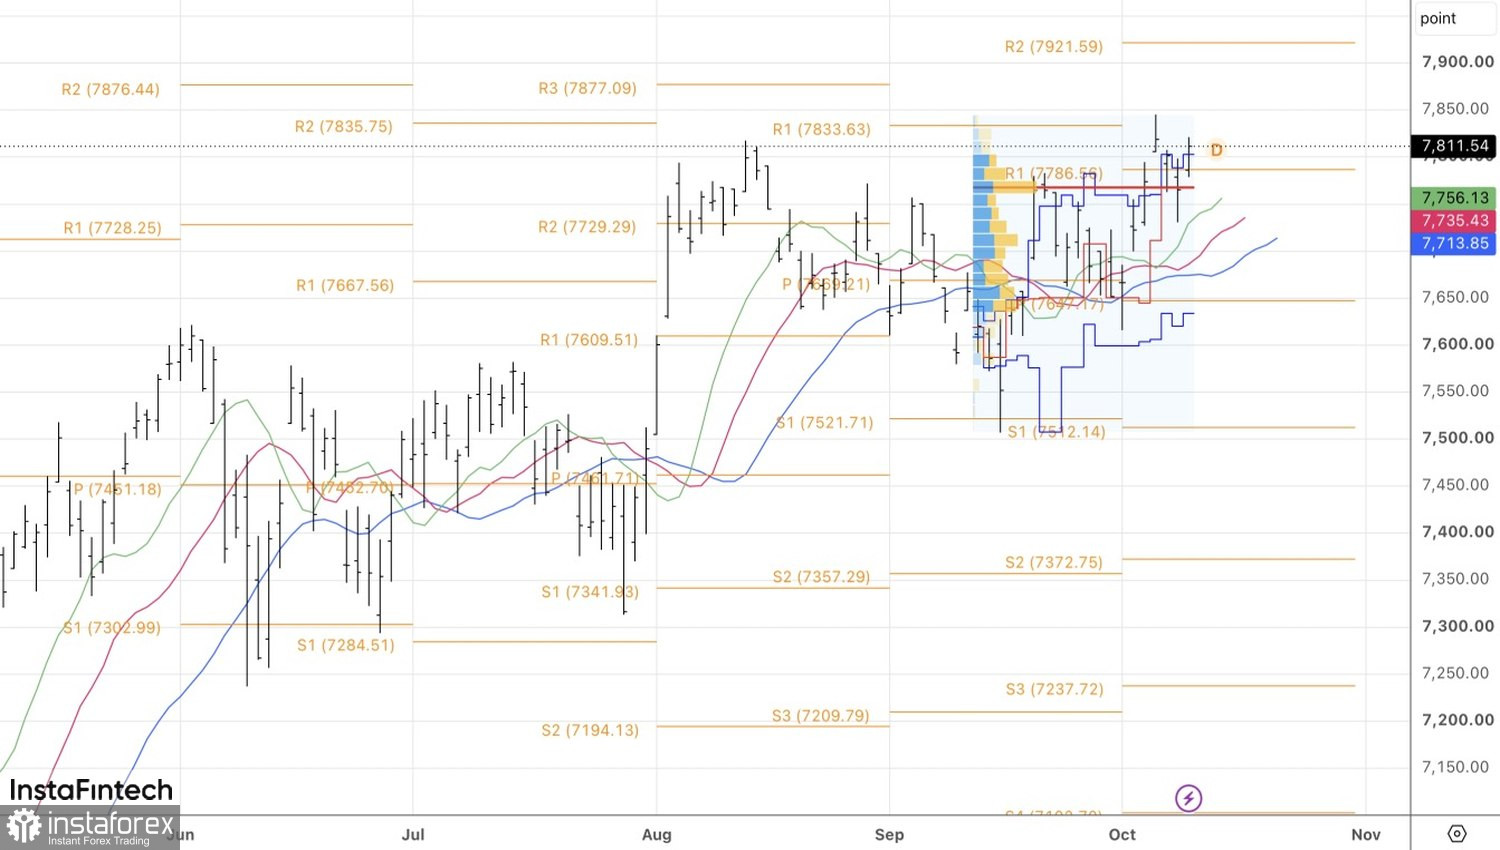
Aus technischer Sicht zeigt der Tageschart, dass der breite Index vom fairen Wert abgeprallt ist und eine Pin-Bar-Erholung mit einem langen unteren Docht ausgebildet hat. Diese Muster sprachen dafür, erste oder zusätzliche Long-Positionen einzugehen. Der nächste Auslöser für Käufe im S&P 500 wäre ein Ausbruch über den Pivot bei 7.830.


