


Die Veröffentlichung der Produzentenpreise für September – ein Anstieg von 6,8 % gegenüber dem Vorjahr – mag auf eine Abschwächung des inflatorischen Drucks entlang der Produktionsketten hindeuten (Konsens lag bei 7,6 %). Allerdings schnellten die Importpreise in Yen im Jahresvergleich um 24,5 % in die Höhe, während die Kosten für Chemikalien, Kunststoffe und NE-Metalle (Nichteisenmetalle) um 13,3 %, 12,8 % bzw. 40,2 % zulegten. Das bedeutet: Die Yen-Schwäche überträgt zusammen mit anhaltenden geopolitischen Spannungen im Nahen Osten weiterhin mit zunehmender Wucht externe Kostenschübe in die japanische Wirtschaft; die Abschwächung des Gesamt-PPI verschleiert lediglich diesen strukturellen Prozess. Von Reuters befragte Ökonomen betonten ausdrücklich, dass die Produzentenpreise „die Absicht der Bank of Japan unterstützen, die Zinsen zu gegebener Zeit anzuheben“, auch wenn kein unmittelbarer Handlungsdruck für einen sofortigen Zinsschritt besteht.
Die japanischen Rohölimporte stiegen im Juni auf 8,6 Millionen Tonnen und übertrafen damit erstmals seit vier Monaten das Vorjahresniveau. Lieferungen aus den Vereinigten Staaten trugen maßgeblich zur Erholung bei und verdoppelten sich gegenüber Mai auf 2,7 Millionen Tonnen – fast ein Drittel der gesamten Importe. Japans Abhängigkeit vom Nahen Osten sank von 94 % im Jahr 2025 auf 62,3 % bis Juni.
US-Rohöl ist für Japan allerdings rund 15 % teurer – eine Differenz, die auf höhere Förderkosten für Schieferöl und Logistikkosten zurückzuführen ist. Zudem waren japanische Raffinerien historisch auf die schwereren Rohölsorten aus dem Nahen Osten ausgelegt; die Umstellung auf leichtere US-Qualitäten erfordert zusätzliche Investitionen, um die Prozesse anzupassen. Aus Sicht der Versorgungssicherheit besteht kurzfristig keine akute Bedrohung durch Unterbrechungen. Sollte jedoch die Straße von Hormus über einen längeren Zeitraum faktisch blockiert bleiben und der Ölpreis auf dem aktuellen Niveau verharren, sähe sich Japan einer sich verstärkenden Kombination von Schocks gegenüber.
Höhere Energiekosten bei Importen verschlechtern die Terms of Trade und verringern das reale Nationaleinkommen direkt. Bleibt der Ölpreis über 100 US-Dollar je Barrel und steigen die Importpreise in Yen weiter, könnte das Leistungsbilanzdefizit auf Niveaus anwachsen, wie sie seit der ersten Ölkrise nicht mehr gesehen wurden – was einen grundlegenden Abwärtsdruck auf den Yen verursachen würde, da die Finanzierung des Defizits stetige Zuflüsse ausländischen Kapitals erfordert.
Ein zweiter Übertragungskanal verläuft über die realen Haushaltseinkommen. Steigende Energie- und Nahrungsmittelpreise haben bereits zu einer Stagnation des privaten Konsums beigetragen. Halten die hohen Preise an, werden die Realeinkommen weiter sinken, was Konsum und BIP-Wachstum zusätzlich dämpft.
Ein dritter Kanal betrifft die Unternehmensinvestitionen. Unsicherheit über die künftigen Energiepreise und die Versorgungssicherheit veranlasst Unternehmen dazu, ihre Investitionsausgaben (Capex) zu verschieben.
Ein vierter Kanal wirkt über die Inflationserwartungen. Sollten erhöhte Energiekosten Bestand haben, könnte die BOJ gezwungen sein, die Zinsen stärker anzuheben, als es die inländischen Rahmenbedingungen allein rechtfertigen würden. Dies könnte eine ausgeprägte wirtschaftliche Abschwächung auslösen und den Yen schwächen, wenn die Märkte ein Rezessionsszenario einpreisen.
Der Markt rechnet weiterhin damit, dass der BOJ-Leitzins im Dezember im Basisszenario bei 1,25 % liegen wird. Sollte sich der Energieschock jedoch länger hinziehen, dürfte USD/JPY volatil bleiben, der Zinsabstand in der Geldpolitik groß, und selbst ein Zinsschritt der BOJ im Dezember würde diese Differenz nicht vollständig beseitigen.
Die spekulative Positionierung zeigt für die Berichtswoche eine Short-Bias im Yen von +4,93 Milliarden US-Dollar – eine deutlich übergewichtete Position –, doch der implizierte Preis weist keinen klaren Trend auf und ist auf den langfristigen Mittelwert zurückgekehrt.
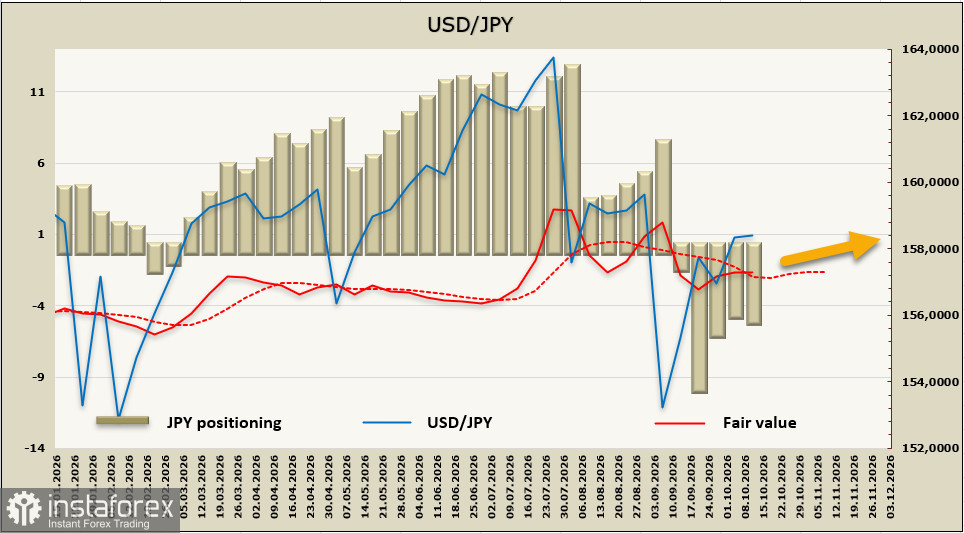
USD/JPY ist in die Mitte der breiten Handelsspanne zurückgekehrt, die das Jahr 2026 geprägt hat, und die kurzfristige Richtung ist unklar. In der vorherigen Notiz hatten wir vorgeschlagen, dass das Währungspaar ohne einen klaren Impuls im Bereich von 157–160 verbleiben dürfte; daran hat sich in der vergangenen Woche wenig geändert. Der Widerstand liegt bei 160,35; solange das Paar unter diesem Niveau notiert, erscheint die Wahrscheinlichkeit einer erneuten Abwärtsbewegung höher als die einer Fortsetzung des Aufwärtstrends.


