


Der weltweite Ausverkauf an den Aktienmärkten hat sich gestern verschärft, als Halbleiteraktien sowohl in den Vereinigten Staaten als auch in Asien einbrachen und damit die Umkehr der diesjährigen KI-getriebenen Rallye weiter ausdehnten. Der MSCI Asia Pacific Index fiel um 2,8 % und schloss nahe seinem niedrigsten Stand seit Juli. Der südkoreanische Kospi, ein wichtiger Indikator für KI-bezogene Kapitalflüsse, brach um 8 % ein, sodass der Handel vorübergehend ausgesetzt wurde. Samsung Electronics und SK Hynix verloren jeweils mehr als 10 %.
Der Verkaufsdruck im Westen hielt an. Die Futures auf den Nasdaq 100 gaben um 0,9 % nach, und europäische Kontrakte verzeichneten nach der Eröffnungsglocke einen Rückgang von 1 %. Unmittelbarer Auslöser für den Ausverkauf bei US‑Chipwerten war der schnellste Anstieg der US‑Inflation seit fünf Monaten, was die Händler dazu veranlasste, mit weiteren Zinserhöhungen der Fed zu rechnen, selbst wenn die Notenbank im Oktober eine Pause einlegt. Der Markt preist derzeit bis Ende Januar eine Straffung um rund 40 Basispunkte ein, und die Wahrscheinlichkeit eines Zinsschritts im Oktober ist leicht gestiegen.
Der Anleihemarkt verhielt sich anders als in den vergangenen Tagen. US‑Staatsanleihen gaben nach der Inflationsveröffentlichung zunächst nach, erholten sich dann aber rasch, da Anleger Renditen in der Nähe von Mehrjahreshochs als attraktiv empfanden. Die Nachfrage nach sicheren Häfen setzte sich bis in die asiatische Sitzung fort. Die Rendite der zehnjährigen Treasuries fiel um 8 Basispunkte auf 5,11 %, während die zweijährige Rendite, die am stärksten auf die Fed‑Politik reagiert, um 7 Basispunkte auf 4,72 % nachgab.
Die zentrale Frage ist, ob sich die milliardenschweren Investitionen in KI auszahlen werden. Hartnäckige US‑Inflation, angeheizt durch hohe Ölpreise infolge des Konflikts im Nahen Osten, erhöht die Wahrscheinlichkeit einer aggressiveren Straffung. Unternehmensnachrichten verstärkten die Sorgen: CoreWeave‑Aktien brachen um 17 % ein, da Zweifel an der Finanzierung der KI‑Infrastruktur aufkamen. Der Russell 2000‑Small‑Cap‑Index rutschte ebenfalls in den Korrekturbereich. Zusätzliche Bedenken ergaben sich aus Berichten, wonach der Q3‑Umsatz von Anthropic lediglich 16,8 Milliarden US‑Dollar betragen haben soll – von einigen Analysten als enttäuschend gewertet und besonders problematisch im Hinblick auf die Börsengangspläne des Unternehmens und die breitere Diskussion über die Kapitalrendite von KI‑Investitionen.
Andere Märkte reagierten erwartungsgemäß. Gold erholte sich nach drei Verlusttagen und notierte nahe 4.145 US‑Dollar je Unze (zuvor rund 4.164 US‑Dollar). Brent‑Rohöl fiel um 1,6 % auf 104,35 US‑Dollar je Barrel von 106,30 US‑Dollar, da die Befürchtungen über Angebotsstörungen im Nahen Osten nachließen.
Meiner Einschätzung nach wird die Volatilität bei Technologiewerten anhalten, solange der Markt sowohl Inflationsrisiken als auch das Ausführungsrisiko bei KI bewertet, und Zwischenrallys dürften schwach und nur von kurzer Dauer sein. Setzen sich sinkende Ölpreise und rückläufige Anleiherenditen fort, sollten Aktien etwas Entlastung erfahren, doch für eine nachhaltige Trendwende sind klare Signale der Fed erforderlich. Die Rede von Fed‑Chef Kevin Warsh am Freitag in Bangkok wird daher mit großer Aufmerksamkeit verfolgt werden. Jeder falkenhafte Ton würde den Druck auf Asien und KI‑bezogene Titel verstärken.
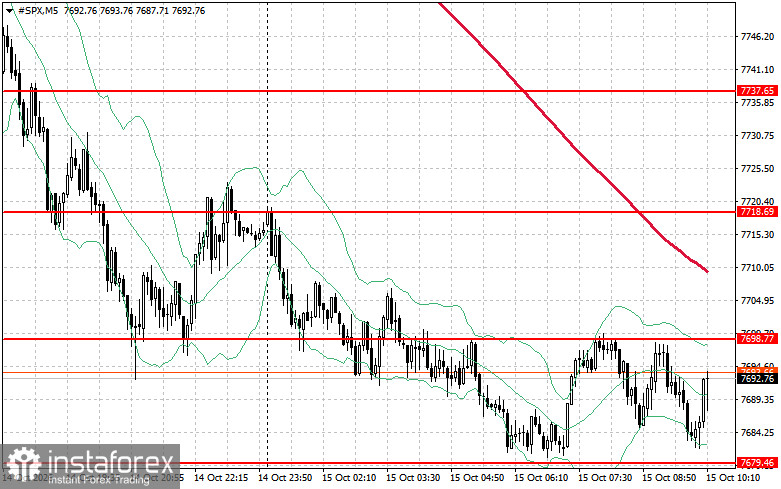
Was die technischen Aspekte des S&P 500 angeht, besteht die unmittelbare Aufgabe der Käufer heute darin, den Widerstandsbereich bei 7.698 US-Dollar zu überwinden. Dies würde auf Aufwärtsdynamik hindeuten und den Weg in Richtung 7.718 US-Dollar freimachen. Das Halten der Marke von 7.737 US-Dollar hat für die Bullen ebenfalls Priorität, um ihre Positionen zu festigen. Sollte der Kurs bei nachlassender Risikobereitschaft fallen, müssen Käufer im Bereich von 7.679 US-Dollar aktiv werden. Ein Durchbruch unter dieses Niveau dürfte den Index wahrscheinlich in Richtung 7.656 US-Dollar drücken und den Weg bis 7.633 US-Dollar eröffnen.


