


Die gestrigen US-Daten fielen robust aus, dennoch erhielt der Dollar nur einen kurzen Auftrieb. Die Währung schoss nach den Veröffentlichungen in die Höhe, konnte die Gewinne gegenüber Euro, Pfund und Yen jedoch nicht ausbauen. Der Markt hatte eine geldpolitische Straffung der Fed bereits seit Mittwoch eingepreist, als der US-Dollar-Index ein Hoch seit Mai 2025 erreichte, sodass eine weitere Inflationsüberraschung nicht ausreichte, um eine neue Aufwärtsbewegung auszulösen.
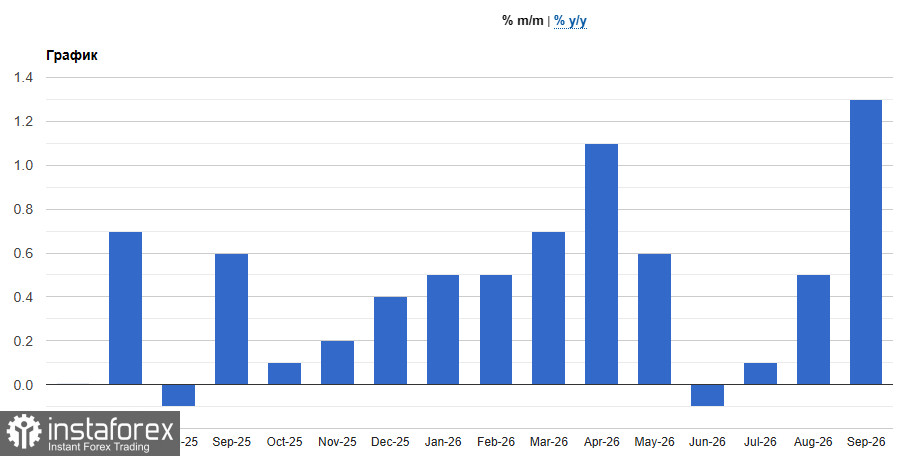
Der größte Schock kam von den Produzentenpreisen. Der PPI stieg im September um 1,3 % gegenüber einer Prognose von 0,5 % und einem Anstieg von 0,5 % im August (0,2 % im Juli). Das war der stärkste monatliche Sprung seit März 2022 (damals +1,7 %). Auf Jahressicht beschleunigte sich die Produzentenpreisinflation auf 6,3 % nach 5,6 % im Vormonat (Konsens 5,3 %) und erreichte damit den höchsten Wert seit Dezember 2022 (6,4 %).
Die Herkunft des Preisdrucks ist aufschlussreich. Die Preise für Güter sprangen um 2,6 %, der stärkste monatliche Anstieg seit Beginn der Datenreihe im Dezember 2009. Energie machte dabei mehr als 80 % dieser Bewegung aus und legte um 10,8 % zu, wobei Benzin um 20,3 % anstieg. Nahrungsmittel verteuerten sich um 1,2 %, während Kernwaren (ohne Nahrungsmittel und Energie) lediglich um 0,3 % zulegten. Die Preise für Dienstleistungen stiegen um 0,8 %, der kräftigste monatliche Anstieg seit April; etwa die Hälfte davon entfiel auf höhere Handelsmargen (plus 1,4 %), während die Kosten für Transport und Lagerung um 3,4 % zulegten.
Auch die Kernmaße fielen deutlich aus. Der PPI ohne Nahrungsmittel und Energie stieg um 0,7 % (Konsens 0,3 %, 0,2 % im August) und beschleunigte sich auf Jahressicht auf 5,0 % nach 4,8 % (Konsens 4,4 %). Das Maß, das Nahrungsmittel, Energie und Handelsdienstleistungen ausschließt, legte nach 0,3 % im August um 0,5 % zu. Die Verlierer sind hier Unternehmen, die höhere Inputkosten nicht an ihre Kunden weitergeben können; Gewinner sind jene mit ausreichend Preissetzungsmacht, die ihre Margen bereits ausgeweitet haben.
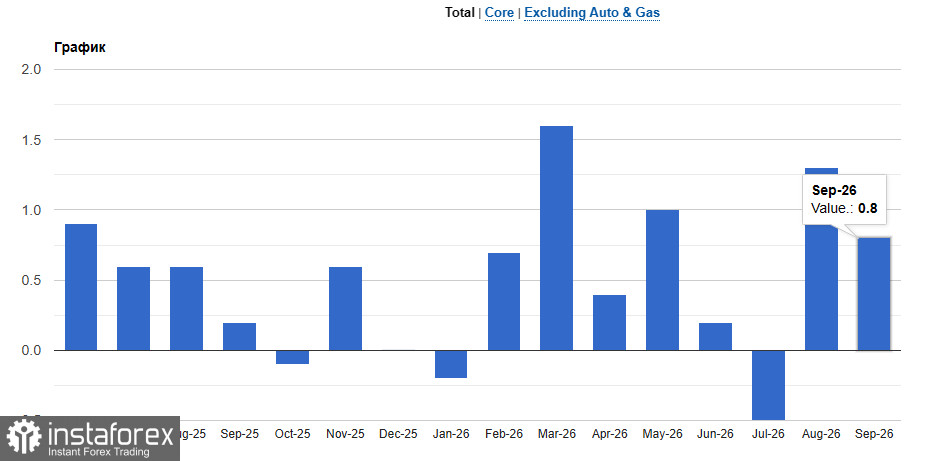
Die Einzelhandelsumsätze bestätigten eine robuste Nachfrage. Die gesamten Einzelhandelsumsätze stiegen im September um 0,8 % (Konsens 0,3 %), wobei der August auf 1,3 % nach oben revidiert wurde. Die Stimmungsindikatoren in der Industrie zeichneten ein gemischtes Bild: Der Philly-Fed-Index fiel auf 20,9 (Konsens 26,5, zuvor 37,8), während der Empire-Manufacturing-Index auf 25,5 sprang (Konsens 10,3, zuvor 7,6). Der Arbeitsmarkt bleibt robust: Die Erstanträge auf Arbeitslosenhilfe lagen bei 199 Tsd. (Konsens 200 Tsd., zuvor 198 Tsd.), während die fortlaufenden Anträge mit 1.710 Tsd. den Erwartungen entsprachen (vs. 1.714 Tsd.). Die gewerblichen Lagerbestände stiegen im August wie erwartet um 0,4 %, nach +0,9 % im Vormonat.
Die Schlussfolgerung für die Fed ist eindeutig. In der Regel schlagen sich Produzentenpreise mit einer gewissen Verzögerung in den Verbraucherpreisen nieder, sodass eine starke PPI-Dynamik auf anhaltenden CPI-Druck in den kommenden Monaten hindeutet. Zusammen mit dem stärker als erwartet ausgefallenen Kern-CPI schwächen die Daten John Williams’ Einschätzung, dass eine einzelne Zinserhöhung in diesem Jahr ausreichen könnte. Meiner Einschätzung nach erscheint eine Zinserhöhung im Dezember nun sehr wahrscheinlich, und restriktive Voten von Verantwortlichen wie Beth Hammack und Ostan Gulsby wiegen schwerer. Die Sitzung am 27.–28. Oktober dürfte zwar eine Pause bringen, aber der Ausblick in Richtung Dezember sollte klar straff ausfallen.
Warum hat sich der Dollar also nicht weiter erholt? Weil der Markt eine „hawkishe“ Fed bereits eingepreist hatte und die Anleihemärkte von sicherheitsorientierter Nachfrage dominiert wurden, die die Renditen nach unten drückte, während es zu AI-bedingten Verkäufen im Aktienmarkt kam. Gleichzeitig wurden Euro, Pfund und Yen jeweils von eigenen Faktoren gestützt – beim Pfund insbesondere durch starke BIP-Daten aus dem Vereinigten Königreich. Dass der Dollar nach so robusten Zahlen nicht weiter zulegen konnte, ist selbst ein Signal: Es deutet darauf hin, dass die Markterwartung weiterer kurzfristiger Straffungen durch die Fed weitgehend ausgeschöpft ist.
Mein Ausblick: Sofern keine neuen Hinweise auftauchen, dass die Fed aggressiver vorgehen wird, als derzeit eingepreist, bleibt das Aufwärtspotenzial des Dollars begrenzt, und Erholungen werden voraussichtlich von Verkäufern genutzt. Sollten die Renditen aufgrund der Nachfrage nach Treasuries weiter fallen, rechne ich mit einer gewissen Korrektur des Dollars gegenüber Euro, Britischem Pfund und Yen. Hält die Inflation dagegen positiv Überraschungen bereit und bestätigt die Fed weitere Zinsschritte, dürfte der Dollar wieder die Führungsrolle übernehmen.
EUR/USD – Technische Analyse
Käufer müssen die Marke von 1,1241 zurückerobern, um einen Test von 1,1275 ins Visier zu nehmen. Von dort ist ein Anstieg bis 1,1310 möglich, allerdings dürfte dies ohne Unterstützung größerer Marktteilnehmer schwierig werden. Auf der Unterseite rechne ich mit deutlichem Kaufinteresse im Bereich von 1,1193. Sollte die Nachfrage dort verhalten ausfallen, warten Sie auf einen Rückgang in Richtung des Tiefs bei 1,1156 oder erwägen Sie Long-Positionen ab 1,1117.
GBP/USD – Technische Analyse
Beim Sterling sollten Käufer den Bereich nahe dem Widerstandslevel von 1,3310 zurückerobern, um 1,3340 ins Visier zu nehmen. Ein Ausbruch über diese Marke würde den Weg in Richtung 1,3370 ebnen. Auf der Unterseite werden die Bären versuchen, bei 1,3275 die Kontrolle zu übernehmen. Ein Bruch unter dieses Niveau würde die Bullen unter Druck setzen und GBP/USD in Richtung 1,3230 und anschließend 1,3200 drücken.


