


















Aktienmärkte und US-Futures legten heute zu, nachdem die starken Tech-Ergebnisse von gestern einen Teil der KI-bedingten Sorgen nach dem schmerzhaften Ausverkauf in der vergangenen Woche dämpften. Südkoreas Kospi stieg um 2,6 %, Taiwans Taiex legte um 0,9 % zu, und der breitere MSCI Asia Pacific Index gewann 0,9 % und beendete damit eine zweitägige Verlustserie. Die Nasdaq 100 Futures kletterten um 0,7 % nach einer uneinheitlichen Entwicklung an der Wall Street am Dienstag, und europäische Aktien dürften mit Gewinnen eröffnen.
Der Auslöser waren besser als erwartete Quartalszahlen. Die Ergebnisse von SpaceX und Super Micro Computer übertrafen die Prognosen – die SpaceX-Aktie sprang im nachbörslichen Handel um 8,1 % nach oben, während Super Micro um 16 % zulegte. Unter den KI-Infrastrukturwerten legte das südkoreanische Unternehmen Elice kräftig zu und gewann rund 30 % nach einem der schwächsten Börsendebüts des Landes.
Man sollte im Hinterkopf behalten, dass die Erholung auf eine schwierige Phase folgt. In der vergangenen Woche verlor der Nasdaq 100 5,5 % – seine schwächste Woche seit April 2025, als Schlagzeilen zu globalen Zöllen aufkamen. Die aktuelle Gegenbewegung wirkt daher eher wie eine Reaktion auf überverkaufte Marktbedingungen und positive Unternehmenszahlen als wie eine umfassende Rückkehr des Vertrauens.
Nun steht ein vollgepackter Berichtskalender an. Meta Platforms und Tesla legen heute ihre Zahlen vor, und deren Ergebnisse werden ein entscheidender Test dafür sein, ob der boomende Geschäftsverlauf die milliardenschweren Investitionen in Rechenkapazitäten rechtfertigt. Die Stärke ihrer Berichte und ihres Ausblicks wird bestimmen, ob aus der Erholung eine nachhaltige Rally wird oder sie eine kurzfristige Eindeckungsrally von Leerverkäufen bleibt.
Rohstoffe halten die Händler in Spannung. Öl gab gestern nach, erholte sich heute jedoch wieder, da Angriffe auf Schiffe in der Nähe der Straße von Hormus das Angebot bedrohen und US-Sektordaten erneut einen deutlichen Lagerabbau zeigten. Brent stieg wieder über 110 USD je Barrel. Gold machte den Großteil der gestrigen Verluste wett und notierte nahe 4.115 USD je Unze, was einem Wochenminus von etwas mehr als 1 % entspricht.
Am Anleihemarkt ging es ruhiger zu. US-Staatsanleihen gaben einen Teil der gestrigen Gewinne wieder ab, die Rendite der 10-jährigen Papiere stieg um etwa 1 Basispunkt auf 5,12 %. Der US-Dollar legte gegenüber den meisten Währungen der G10 leicht zu.
In der Gesamtschau zeigt sich: Die Märkte sind bereit, Technologiewerte bei guten Nachrichten zu kaufen, doch Sorgen rund um KI und hohe Ölpreise begrenzen das Aufwärtspotenzial. Meiner Einschätzung nach werden die Berichte von Meta und Tesla wahrscheinlich den kurzfristigen Kurs vorgeben. Starke Zahlen dürften die Erholung verlängern. Enttäuschungen würden den Druck erneut erhöhen – insbesondere bei einem Brent-Preis von über 110 USD und Renditen um 5,1 %.
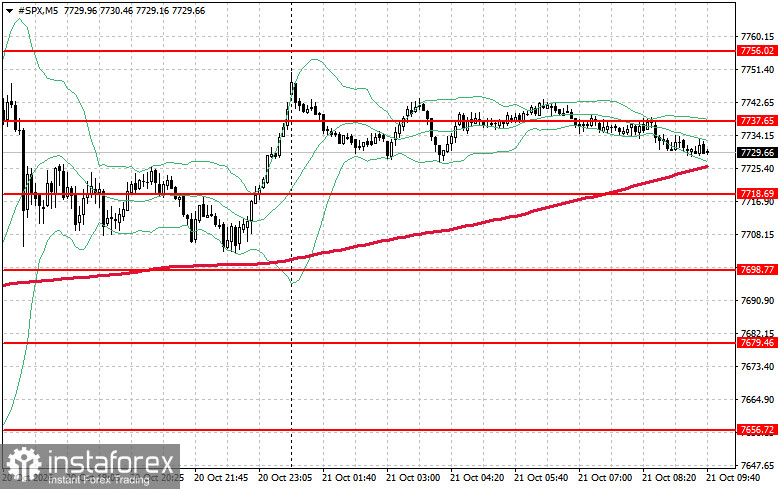
Was die technischen Daten des S&P 500 angeht, besteht die unmittelbare Aufgabe der Käufer darin, den Widerstandsbereich bei 7.737 USD zu überwinden. Das würde auf einen Aufwärtsimpuls hindeuten und den Weg in Richtung 7.756 USD freimachen. Ein Halten über 7.781 USD würde die Position der Bullen zusätzlich stärken. Fällt der Kurs vor dem Hintergrund einer nachlassenden Risikoaversion, müssen Käufer den Bereich um 7.718 USD verteidigen. Ein Durchbruch unter dieses Niveau dürfte den Index wahrscheinlich in Richtung 7.698 USD drücken und den Weg bis 7.679 USD eröffnen.


