


















Die FOMC-Sitzung am 27.–28. Oktober birgt für die Märkte in Bezug auf die geldpolitische Entscheidung keine Überraschungen mehr. Laut CME-Daten vom Montagmorgen implizieren Fed Funds Futures eine Wahrscheinlichkeit von etwa 90 %, dass der Zinssatz unverändert in der Spanne von 3,75–4,00 % bleibt.
Die FOMC-Sitzung am 27.–28. Oktober birgt für die Märkte in Bezug auf die geldpolitische Entscheidung keine Überraschungen mehr. Laut CME-Daten vom Montagmorgen implizieren Fed Funds Futures eine Wahrscheinlichkeit von etwa 90 %, dass der Zinssatz unverändert in der Spanne von 3,75–4,00 % bleibt.
Die Entscheidung selbst wird für den Dollar wenig Aussagekraft haben; die eigentliche Spannung hat sich auf die Rhetorik nach der Sitzung verlagert. Warsh ist dafür bekannt, dem Markt keine direkte Orientierung zu geben, sodass die Marktteilnehmer ein Signal für Dezember zwischen den Zeilen lesen werden. Derzeit tendiert der Markt zu der Auffassung, dass der Ton hinreichend „hawkish“ bleiben wird, damit der Dollar seine aktuellen Niveaus halten kann, da die Inflation weiterhin hoch ist und es keine klaren Anzeichen für eine Entspannung gibt.
Das Bild am Arbeitsmarkt ist alles andere als eindeutig. Die Erstanträge auf Arbeitslosenhilfe gingen in der Woche bis zum 17. Oktober auf 194.000 zurück – ein Drei-Monats-Tief und unter der Prognose von 200.000. Die mittlere Dauer der Arbeitslosigkeit stieg auf 11,5 Wochen und liegt damit in der Nähe eines Viereinhalbjahreshochs, und die Beschäftigtenzahl außerhalb der Landwirtschaft („nonfarm payrolls“) wuchs im September lediglich um 29.000 Stellen gegenüber 133.000 im August. Bei derart gemischten Arbeitsmarktdaten würde nur ein außergewöhnlicher Faktor die Fed zu einer Zinserhöhung im Oktober veranlassen – und ein solcher ist derzeit nicht erkennbar.
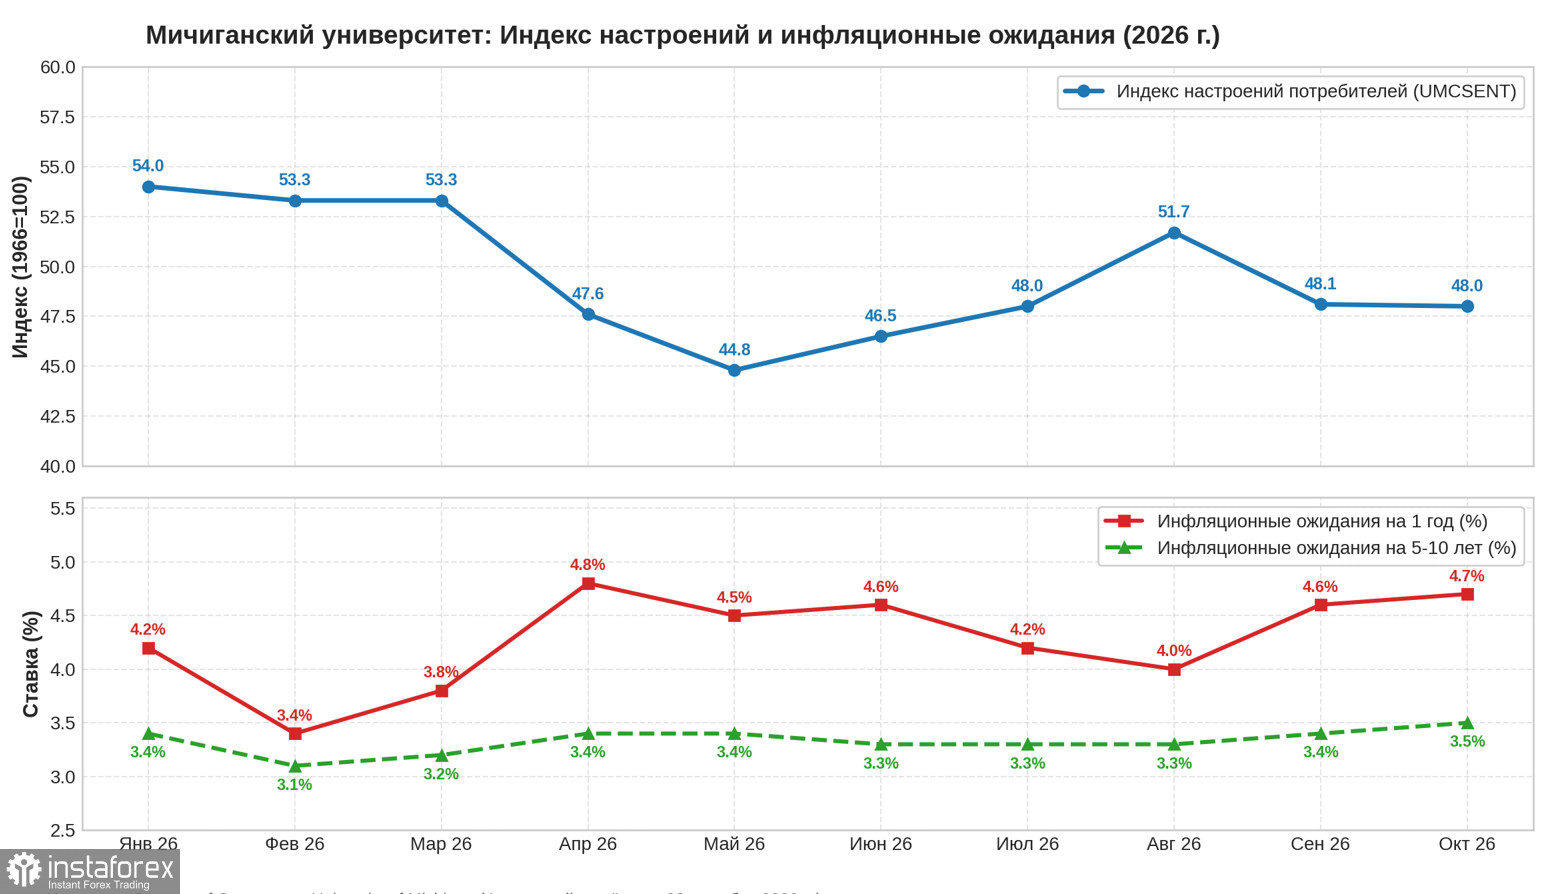
Der endgültige University of Michigan Consumer Sentiment Index für Oktober lag bei 48,0, leicht unter dem September-Wert von 48,1, aber deutlich über der vorläufigen Schätzung von 46,3. Diese Verbesserung gegenüber der Schnellschätzung ist bemerkenswert, dennoch bleiben die Inflationserwartungen unverändert – bei 4,7 % auf Sicht von einem Jahr und 3,5 % auf Sicht von fünf bis zehn Jahren – und die Zeitreihe zeigt keinerlei Anzeichen einer nachhaltigen Verbesserung. Für die Fed bedeutet das: Die langfristigen Erwartungen liegen über dem Ziel und fallen nicht, sodass ein Verzicht auf weitere Zinserhöhungen keine Option ist.
Daraus ergibt sich der Marktschluss: Eine Zinserhöhung kommt, aber nicht im Oktober. Händler haben diese Sicht bereits in den Märkten eingepreist. Der Dollar hat nach seinem starken Anstieg im September gegenüber den wichtigsten Währungen etwas korrigiert, und die Rhetorik der Fed nach der Sitzung wird bestimmen, wie schnell diese Korrektur abgeschlossen ist.
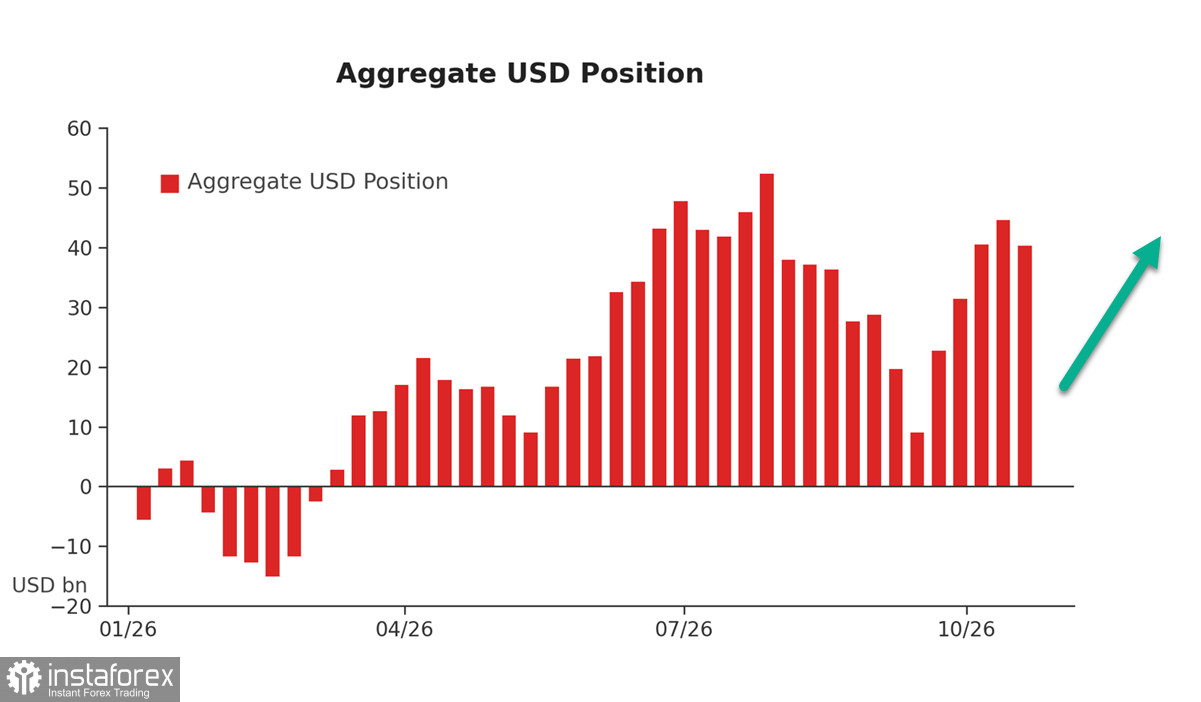
Die CFTC-Daten per 20. Oktober zeigen, dass große Spekulanten ihre Netto-Long-Positionen im Dollar-Index um 4,266 Mrd. USD auf 40,286 Mrd. USD reduziert haben. Das ist nicht überraschend: Die schwache US-Arbeitsmarktstatistik zu Beginn des Monats hat eine Zinserhöhung im Oktober praktisch ausgeschlossen und zwangsläufig die Positionierung verändert. Dennoch bleibt die insgesamt bullische Ausrichtung deutlich, und es ist verfrüht, von einer weltweiten Trendwende hin zu einem schwächeren Dollar zu sprechen.
Der Dollar stützt sich nicht nur auf Zinserwartungen, sondern auch auf hohe langfristige US-Renditen. Ein hohes Haushaltsdefizit des Bundes zwingt das Treasury, mehr Anleihen zu emittieren, was die Renditen auf erhöhtem Niveau hält und einen natürlichen Renditepuffer für den Dollarindex schafft.
Man sollte außerdem bedenken, dass der Dollar ein relativer Preis ist. Während die Fed eine Pause einlegt, sieht sich die EZB mit einem nachlassenden Wachstum im Euroraum konfrontiert, was sie zu einer entschiedeneren geldpolitischen Haltung zwingen könnte, und die Bank of Japan bleibt traditionell vorsichtig – dieser Kontrast in den geldpolitischen Ausrichtungen verhindert ebenfalls eine Schwäche des Dollars. Da eine Pause bereits eingepreist ist, wird das Ausbleiben dovisher Signale hinsichtlich einer Lockerung im Dezember die USD-Korrektur rasch beenden und den Dollar an den Devisenmärkten wieder steigen lassen; derzeit ist dies weiterhin das wahrscheinlichste Szenario.


