


















Der Composite PMI der Eurozone fiel im Oktober auf 51,9 nach 53,1 im Vormonat und erreichte damit ein Viermonatstief. Der Manufacturing PMI gab von 52,9 auf 52,4 nach, während der Services PMI von 53,0 auf 51,7 sank. Formal betrachtet wächst die Wirtschaft der Eurozone weiter, allerdings lässt das Wachstum nach, wobei sich beide Sektoren parallel abschwächen. Die nachlassende Nachfrage und die zunehmende Vorsicht der Unternehmen treten immer deutlicher zutage. Für die EZB ist dies ein Hinweis darauf, dass ihre restriktive Politik beginnt, die reale Wirtschaftstätigkeit zu beeinflussen, auch wenn die Zentralbank ihren Fokus weiterhin auf die Inflation legt.
Der ZEW-Index der Wirtschaftserwartungen für Deutschland fiel im Oktober auf 28,1 nach 34,7 im September und verzeichnete damit seine erste Verschlechterung seit sechs Monaten. Analysten hatten lediglich mit einem moderateren Rückgang auf 30 gerechnet. Der private Konsum und die Investitionen bleiben schwach, während sich die Beurteilung der aktuellen Lage verbesserte: Der entsprechende Indikator stieg von -47,1 auf -35,9 und übertraf damit die Prognosen. Diese Divergenz deutet darauf hin, dass die deutsche Wirtschaft derzeit noch vergleichsweise robust erscheint, der Ausblick jedoch zunehmend Besorgnis erregt. Auch die Erwartungen für die Eurozone insgesamt trübten sich ein, wobei der entsprechende Wert um 7,3 Punkte auf 18,5 zurückging.
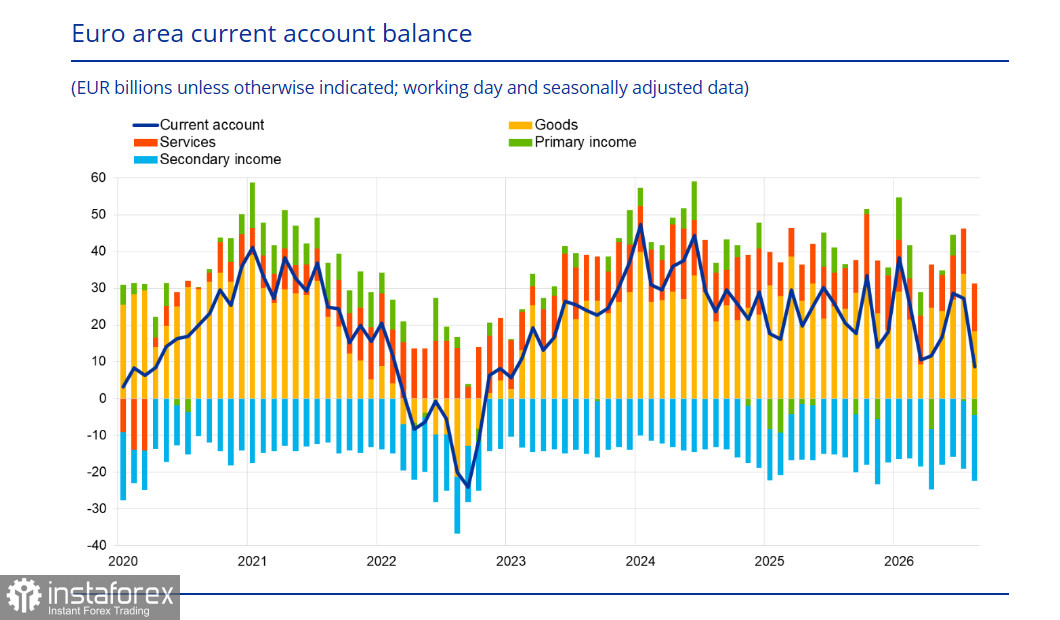
Von der EZB am 20. Oktober veröffentlichte Daten zeigten, dass der Leistungsbilanzüberschuss der Eurozone im August nur noch bei 9 Mrd. € lag, verglichen mit 27 Mrd. € im Vormonat. Der Rückgang um 18 Mrd. € innerhalb eines einzigen Monats war deutlich und erheblich. Er wurde in erster Linie durch einen Rückgang beim Warenüberschuss ausgelöst, eine direkte Folge des Energieschocks. Europa zahlt mehr für Energieimporte, und dies spiegelt sich in der Handelsbilanz wider.
Für den Euro ist dies ein struktureller Belastungsfaktor, da die Leistungsbilanz zu den fundamentalen Treibern einer Währung gehört. Ihre Abschwächung bedeutet, dass die Kapitalzuflüsse in die Eurozone zurückgehen, während die Abflüsse zunehmen. Der Energieschock ist nicht mehr nur ein Preisfaktor; er entwickelt sich zu einem strukturellen Schlag für die Zahlungsbilanz.
Die EZB-Sitzung findet am 29. Oktober statt, nur sieben Wochen nach der Zinserhöhung im September auf 2,50 %. Der Konsens ist nahezu einhellig: Die Zinsen werden unverändert bleiben. Es gibt überzeugende Gründe für eine Pause im Oktober, darunter das Ausbleiben von Zweitrundeneffekten, straffere Finanzierungsbedingungen infolge gestiegener Marktzinsen und Kreditspreads sowie fallende Aktienmärkte.
Lagarde wird die Pressekonferenz voraussichtlich nutzen, um die Möglichkeit einer Zinserhöhung im Dezember anzudeuten, sofern es nicht zu „besonders günstigen“ Entwicklungen bei der Preisdynamik kommt. Dafür hat sie ein Argument: Der Energieschock sei „zu groß und zu hartnäckig, als dass die Geldpolitik ihn ignorieren könnte“. Die Märkte preisen eine Zinserhöhung im Dezember jedoch bereits ein. Das bedeutet: Sollte die EZB die Zinsen anheben, käme dieser Schritt nicht überraschend und spiegelt sich bereits teilweise im Wechselkurs des Euro wider. Wenn im Oktober weder die EZB noch die Fed handeln, bleibt der Zinsabstand zwischen Fed und EZB unverändert, was darauf hindeutet, dass erhebliche Kursbewegungen unwahrscheinlich sind – von einer Umkehr des langfristigen Trends ganz zu schweigen.
Unterdessen ist die Lage am Gasmarkt kritisch geworden. Am Montag stiegen die TTF-Futures für November auf den höchsten Stand seit Dezember 2022. Nach Angaben von Gas Infrastructure Europe sind die Gasspeicher in der EU zu 74,6 % gefüllt, verglichen mit einem Fünfjahresdurchschnitt von 89,5 % zu dieser Jahreszeit. In Deutschland liegen die Speicherstände bei lediglich 61,5 % gegenüber einem Durchschnitt von 88,3 %. Dies stellt eine direkte Gefahr für die deutsche Industrieproduktion dar, die im Winter angesichts einer physischen Knappheit an Energieversorgung ins Stocken geraten könnte.
Für den Euro ist dies ein klarer negativer Faktor. Hohe Energiepreise belasten die Realeinkommen, verstärken den Inflationsdruck und zwingen die EZB, an einem restriktiven Kurs festzuhalten – selbst um den Preis eines geringeren Wirtschaftswachstums.
Die Netto-Short-Position im Euro hat sich in der Berichtsperiode leicht auf -18,8 Mrd. € verringert. Der geschätzte faire Preis hat an Dynamik verloren, liegt aber weiterhin unter seinem langfristigen Durchschnitt.
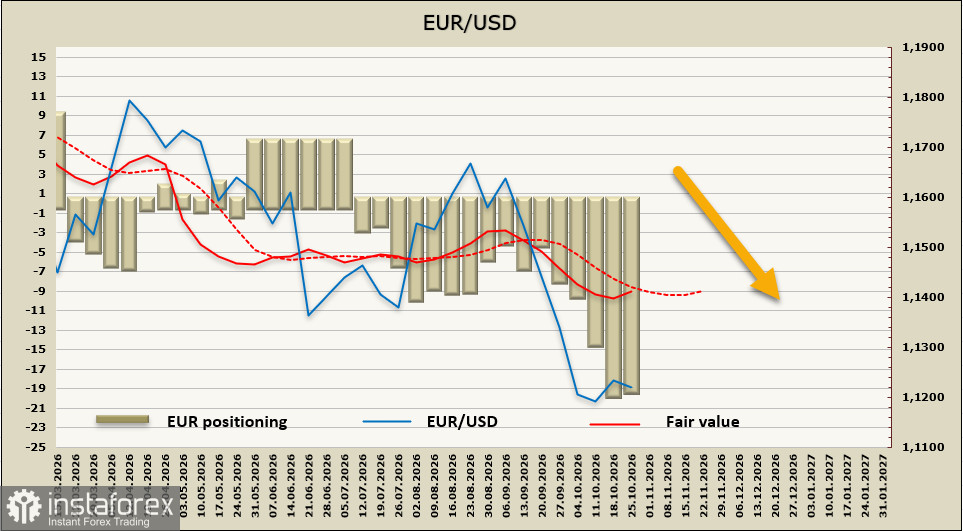
Der Euro konnte die Unterbrechung der positiven Stimmung gegenüber dem US-Dollar nicht nutzen, um eine anhaltende Korrekturbewegung zu entwickeln. Es wird erwartet, dass das lokale Hoch bei 1,1270 nicht überschritten wird und dass EUR/USD seine Abwärtsbewegung in Richtung 1,1066 fortsetzt.


