


















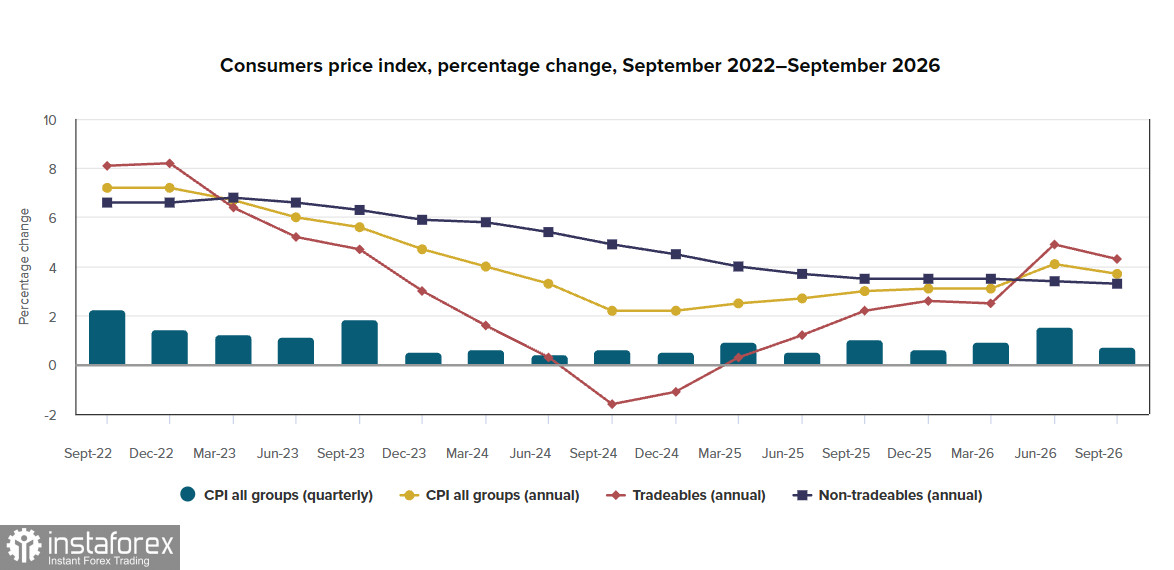
Die jährliche Inflationsrate (CPI) in Neuseeland ist im zweiten Quartal von 4,1% auf 3,7% gesunken. Die vierteljährliche Teuerung lag bei 0,7% und damit unter der Konsensschätzung von 0,8% sowie unter der September-Prognose der RBNZ. Die Abschwächung ist auf eine Inflationsstruktur zurückzuführen, die sich deutlich von der der meisten anderen fortgeschrittenen Volkswirtschaften unterscheidet.
Die jährliche Rate der handelbaren Inflation fiel auf 4,3% und damit von den zweistelligen Werten zur Jahresmitte, und die vierteljährliche handelbare Inflation betrug lediglich 0,2% – gebremst vor allem durch niedrigere Kraftstoffpreise. Die nicht handelbare Inflation blieb dagegen mit 3,3% im Jahresvergleich stabil, während der vierteljährliche Anstieg von 1,0% unter der von der RBNZ erwarteten Rate von 1,3% lag.
Nach Abwägung der Inflationsdaten ist die RBNZ wahrscheinlich zu dem Schluss gekommen, dass es keine Überhitzung der binnenwirtschaftlichen Nachfrage gibt. Heute Morgen überraschte die Bank die Märkte mit einer 4:3-Entscheidung, den Leitzins bei 2,75 % unverändert zu lassen, während der Markt zuvor eine Zinserhöhung mit einer Wahrscheinlichkeit von rund 80 % eingepreist hatte.
Die Befürworter einer Zinspause verwiesen auf die schwache Binnennachfrage und merkten an, dass die beiden vorherigen Zinsschritte bereits Wirkung gezeigt hätten und nun Zeit nötig sei, diese zu beurteilen – zumal die mittelfristigen Inflationserwartungen stabil und das Lohnwachstum verhalten seien. Die Verfechter einer Zinserhöhung argumentierten hingegen, dass die Kerninflationsmaßgrößen bereits am oberen Ende der Zielspanne lägen und sich der Preisdruck verbreitere: Über 85 % des Warenkorbs des Verbraucherpreisindex seien im Jahresverlauf gestiegen. Sie warnten, ein Zögern könne dazu führen, dass sich erhöhte Inflationserwartungen festsetzen.
RBNZ-Gouverneurin Berman sagte auf der Pressekonferenz, sie rechne bei künftigen Sitzungen mit weiteren Zinsschritten und fügte hinzu, es könne notwendig werden, in restriktives Terrain vorzudringen. Diese Aussage neutralisierte weitgehend die „dovishe“ Wirkung der eigentlichen Entscheidung. Die RBNZ hob zudem ihre Inflationsprognose für das vierte Quartal auf 4,4 % an – ein deutlicher Anstieg gegenüber 3,7 %, der nicht nur die höheren Kraftstoffpreise widerspiegelt, sondern auch eine Abschwächung des Kiwi um rund 3 % seit September.
Die Entscheidung vom 28. Oktober beendet den Straffungszyklus nicht, sie verschiebt ihn lediglich. Der Markt, der die Pause zunächst als Signal für ein Ende des Zyklus interpretierte, passte seine Erwartungen nach Bermans Äußerungen rasch an. Die Dezember-Sitzung gilt nun als das wahrscheinlichste Zeitfenster für einen dritten Zinsschritt. Sollten die Inflationsdaten für das vierte Quartal – die im Januar veröffentlicht werden, aber bereits eingepreist werden – bestätigen, dass sich das Preiswachstum nicht auf Kraftstoffe beschränkt, sondern auf Dienstleistungen und nicht handelbare Komponenten übergreift, hätte die RBNZ ein Mandat zum Handeln.
Das wichtigste Argument für einen Zinsschritt im Dezember ist die Logik hinter der Oktober-Entscheidung. Wenn das Komitee bereits jetzt bereit war, den Zinssatz aufgrund von Risiken bei der Kerninflation und einer schwächeren Währung anzuheben, dürften die Daten für November und Dezember dieses Bild kaum in Richtung einer Lockerung verändern. Eher könnten sie das Argument stützen: Bleiben die Kraftstoffpreise hoch und der Kiwi schwach, könnte der Inflationsdruck im vierten Quartal 4,4 % übersteigen und die Oktober-Pause zunehmend schwer begründbar machen.
Die Netto-Short-Positionen im NZD stiegen in der Berichtswoche um 0,63 Mrd. auf -3,27 Mrd.; der implizite Kurs liegt weiterhin unter dem langfristigen Durchschnitt, und es sind derzeit noch keine Voraussetzungen für eine Rückkehr auf einen Wachstumspfad gegeben.
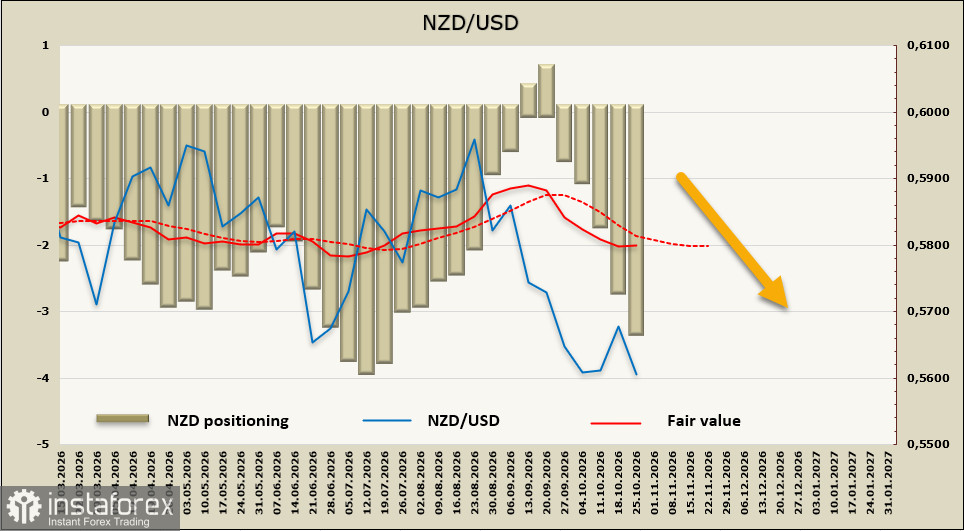
Der Kiwi fiel nach der RBNZ-Sitzung wie erwartet; die Chancen auf eine technische Gegenbewegung haben abgenommen, und das lokale Hoch bei 0,5705 dürfte kaum erneut erreicht werden. Wir rechnen mit Versuchen, das Tief bei 0,5560 zu durchbrechen, woraufhin das nächste Ziel das Zweijahrestief bei 0,5481 wäre.


