


















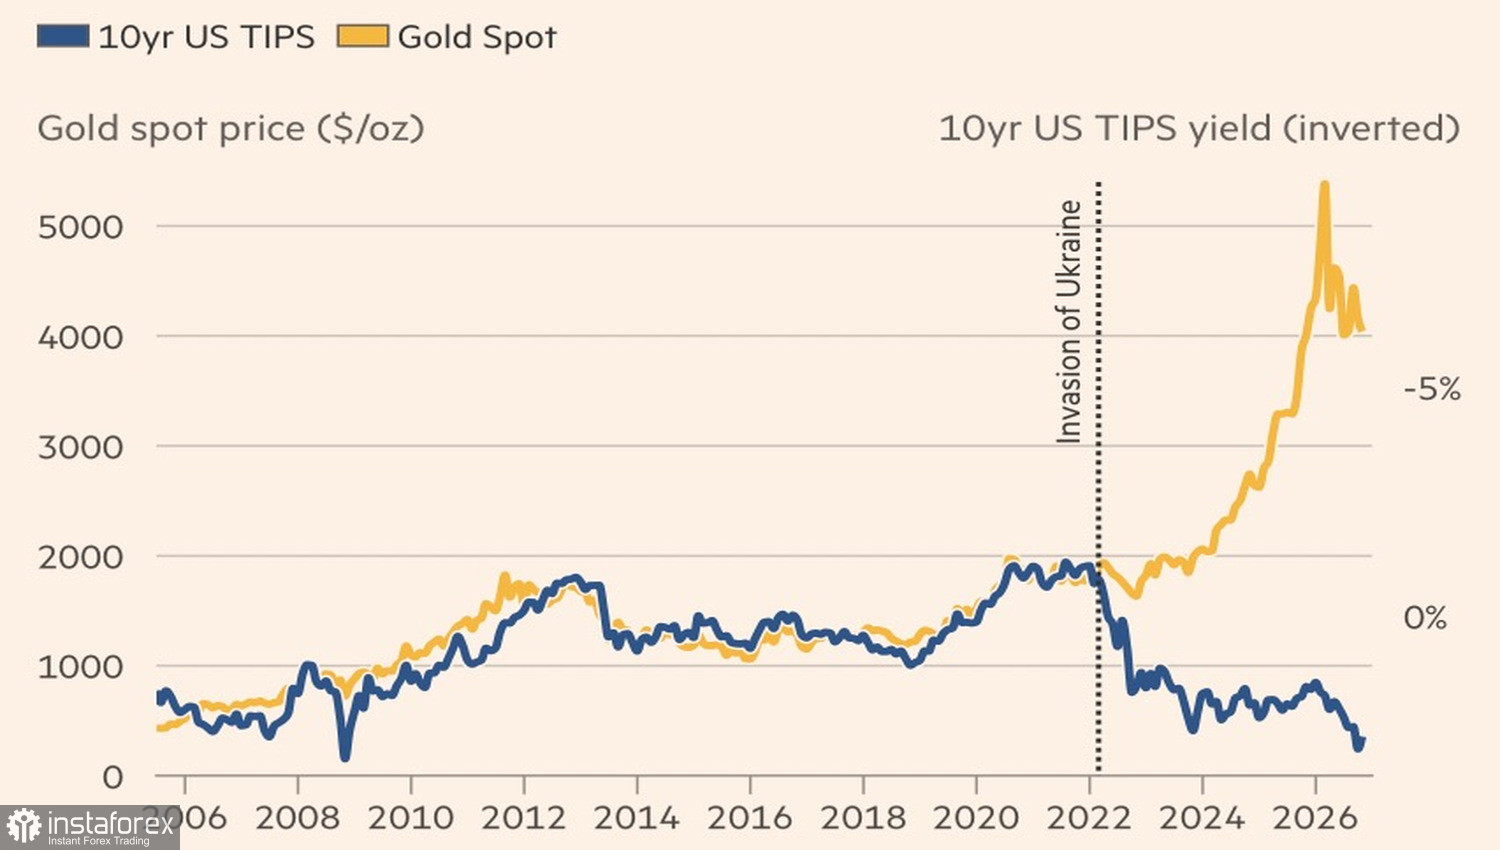
Gold und inflationsgeschützte Treasury-Renditen bewegten sich früher wie die beiden Enden einer Wippe: Wenn das eine ausschlug, folgte das andere. Doch diese Verbindung löste sich nach Russlands Invasion der Ukraine im Jahr 2022 wie ein alter Pullover auf, als das Sanktionsrisiko die Rolle von Anleihen als Absicherung für Ersparnisse untergrub.
Dynamik von Gold und Anleiherenditen
Das Metall fiel unter 4.000 US?Dollar je Unze auf ein Tiefstand von Mitte Juli und liegt damit seit September fast 10 % im Minus. Der Ausverkauf wurde durch Kapitalabflüsse aus dem US?Aktienmarkt ausgelöst, wobei Anleger Goldbestände veräußerten, um Verluste bei Aktien auszugleichen.
Der Druck auf den als sicherer Hafen geltenden Vermögenswert hat sich durch einen starken US?Dollar, steigende Anleiherenditen und hohe Inflationsdaten verstärkt, die die Erwartungen weiterer Zinserhöhungen der Fed untermauert haben. Abflüsse aus goldbesicherten Fonds sind ein weiterer belastender Faktor: ETFs verloren innerhalb von drei Handelstagen fast 17 Tonnen an Reserven.
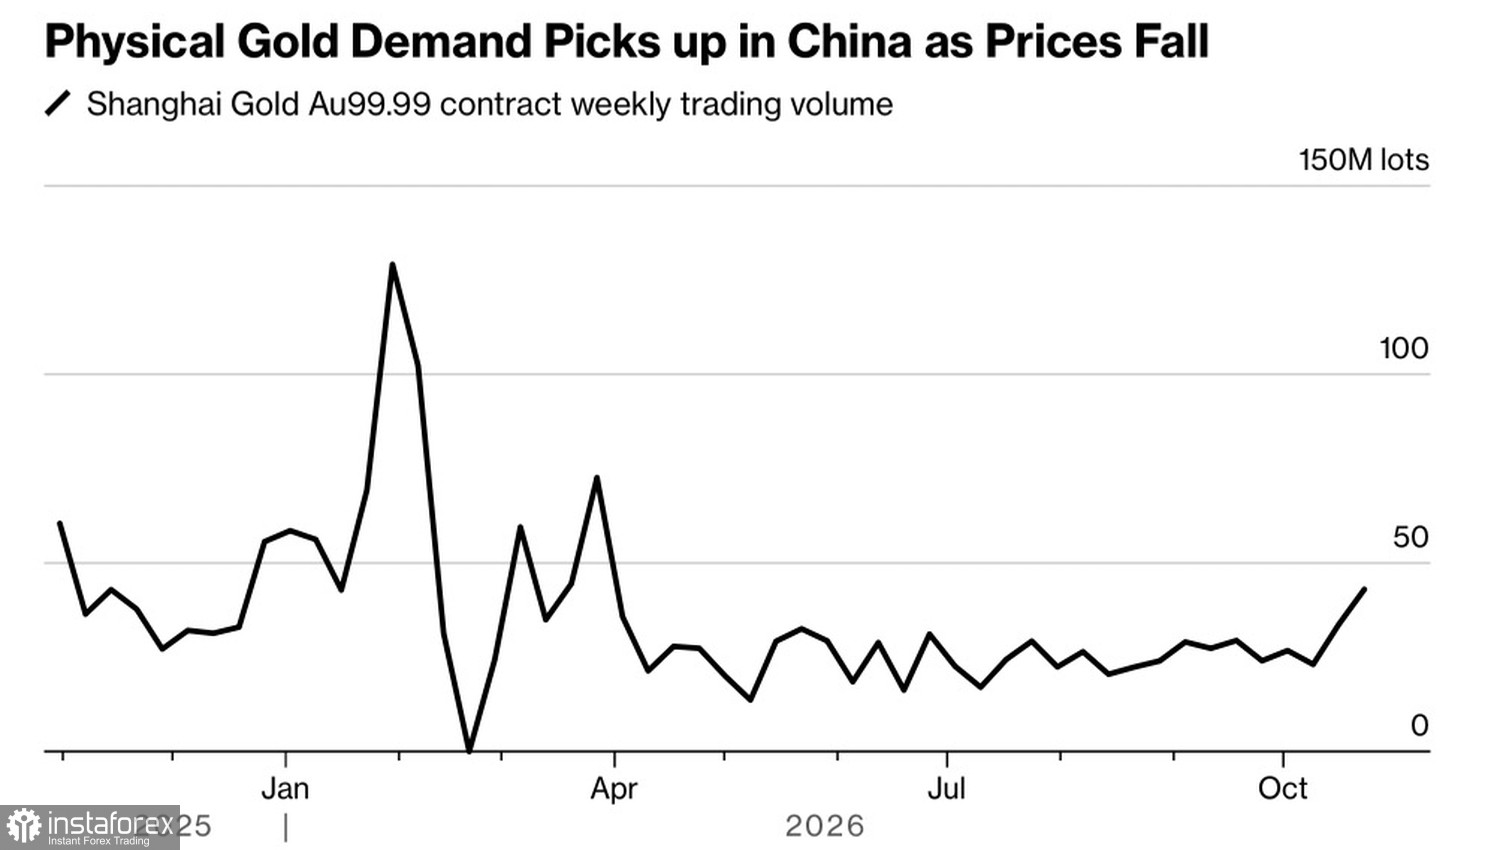
Unterstützung erhält Gold durch die strukturelle Nachfrage der Zentralbanken und die gestiegene Nachfrage chinesischer Haushalte, für die Barren vor dem Hintergrund günstigerer inländischer Aktien zu einem Anziehungspunkt geworden sind. Das offene Interesse an einem der beliebtesten Kontrakte an der Shanghai Gold Exchange stieg auf 430 Tonnen, den höchsten Stand seit April, und die angespannten Auslieferungsbedingungen deuten eher auf physische Nachfrage als auf gehebelte Positionen hin.
Handelsvolumen bei Gold
In einer Reuters-Umfrage unter 30 Analysten und Händlern wurde die Prognose für 2026 zum zweiten Quartal in Folge von 4.509 auf 4.495 US-Dollar je Unze gesenkt, während die Schätzung für 2027 von 4.610 auf 4.650 US-Dollar angehoben wurde.
JP Morgan rechnet mit Anhebungen der Fed Funds im Dezember und erneut im ersten Quartal 2027, was die Rendite zehnjähriger US-Staatsanleihen von derzeit unter 5 % auf einen Höchststand von 5,25–5,5 % treiben würde. Die Bank geht davon aus, dass Gold seinen Boden findet, sobald die Renditen ihren Höhepunkt erreicht haben, und sich anschließend deutlich erholen könnte – dank seines Rufs als verlässlicher Hedge.
Amundi erwartet eine Erholung auf 4.500 US-Dollar je Unze, jedoch keinen Anstieg bis zum vorherigen Ziel von 5.000 US-Dollar bis zum Jahresende. Der Markt, so heißt es, habe das Worst-Case-Szenario – Inflation ohne Rezession und einen geldpolitischen Straffungszyklus der Fed – bereits eingepreist, und die nach dem Rückgang vergleichsweise geringen Handelspositionen schafften die Grundlage für eine Gegenbewegung.
Das zentrale Paradox für das Edelmetall besteht darin, dass die Fed angesichts sich verbessernder US-Makrodaten und eines hohen Ölpreises ihre Geldpolitik eigentlich straffen müsste, es jedoch vorzieht, den Leitzins unverändert zu lassen. Das erhöht die Wahrscheinlichkeit eines einmaligen Zinsschritts um 50 Basispunkte und hält den Druck auf Gold aufrecht.
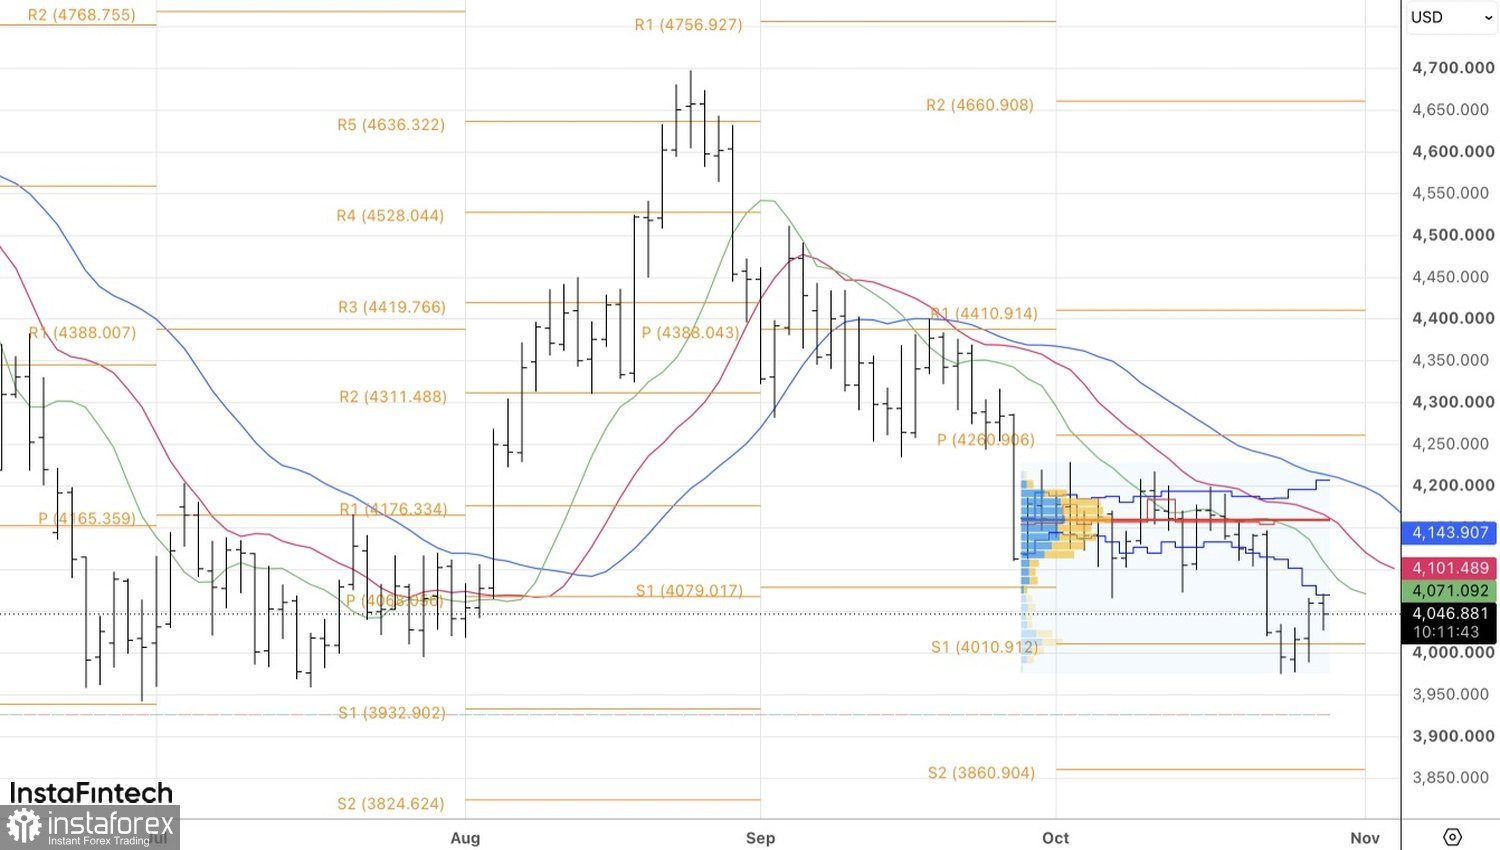
Wenn das Zinsurteil im Oktober drei Abweichler zurück in die Reihen der Fed bringt, wird das den Goldpreis zusammen mit dem Aktienmarkt wieder unter 4.000 US‑Dollar drücken?
Aus technischer Sicht zeigt der Tageschart eine Erholung von der Untergrenze der Fair‑Value‑Spanne von 4.070–4.210 US‑Dollar je Unze. Gelingt dem Preis kein Ausbruch nach oben, steigen die Chancen auf eine Wiederaufnahme des Abwärtstrends. Unter solchen Bedingungen ist es sinnvoll, sich auf Verkaufsmöglichkeiten zu konzentrieren.


