


Die blaue Welle hat die Märkte erfasst, und der Euro gehörte zu den ersten Profiteuren. Er ging als einer der Hauptgewinner der US‑Kongresswahlen hervor. Die Abstimmung wirkte wie ein Referendum über drei zentrale Themen: den Konflikt im Nahen Osten, die Inflation und den Bau von Rechenzentren. Aktien und Anleihen legten zu, während Öl und der Dollar nachgaben. Vizepräsident JD Vance machte den Krieg für die Verluste der Republikaner verantwortlich, und die Märkte werteten die Kontrolle des Kongresses durch die Demokraten als Hinweis darauf, dass der Konflikt bald enden könnte. Die Risikoprämie in den Brent‑Preisen begann sich zu verringern.
Niedrigere Ölpreise sind ein Vorteil für die Eurozone, einen großen Energieimporteur. Im Sommer hatte die Rückkehr von Brent auf das Vorkrisenniveau EUR/USD in Richtung 1,17 $ getrieben, doch ein anschließender Ölpreissprung traf den Währungsraum stärker als die USA und drückte das Währungspaar nach unten. Die Hoffnung auf eine Verringerung dieses Abstandes verschafft dem Euro nun wieder einen festeren Halt.
Europäische Inflationsdynamik
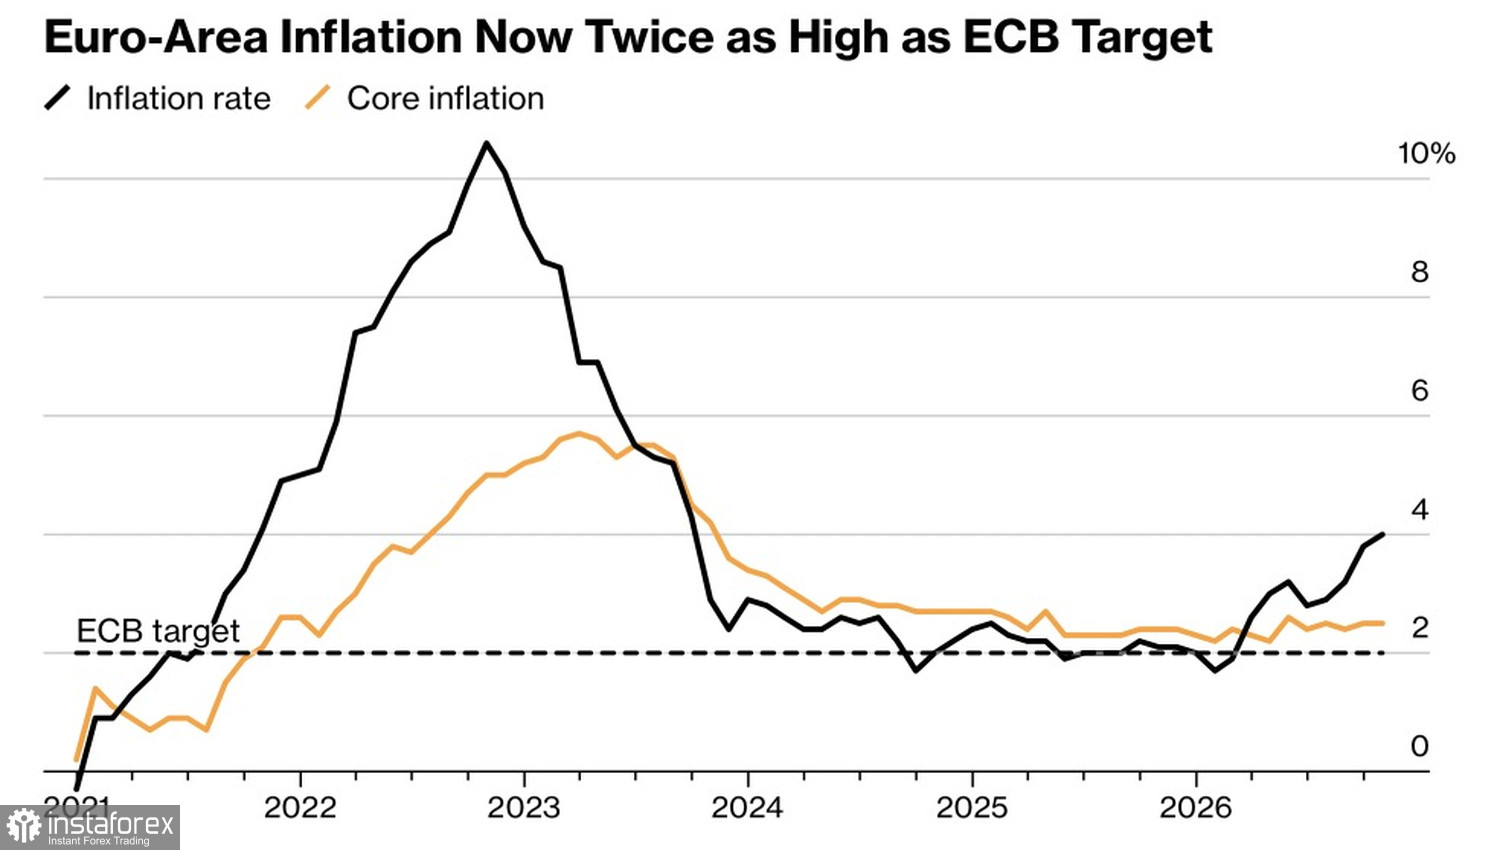
Ein bullischer Faktor für EUR/USD ist die sich beschleunigende Inflation im Euroraum – von 3,8 % auf 4,0 % gestiegen, der höchste Wert seit September 2023. Dies erhöht die Wahrscheinlichkeit einer Anhebung des Einlagensatzes der EZB im Dezember.
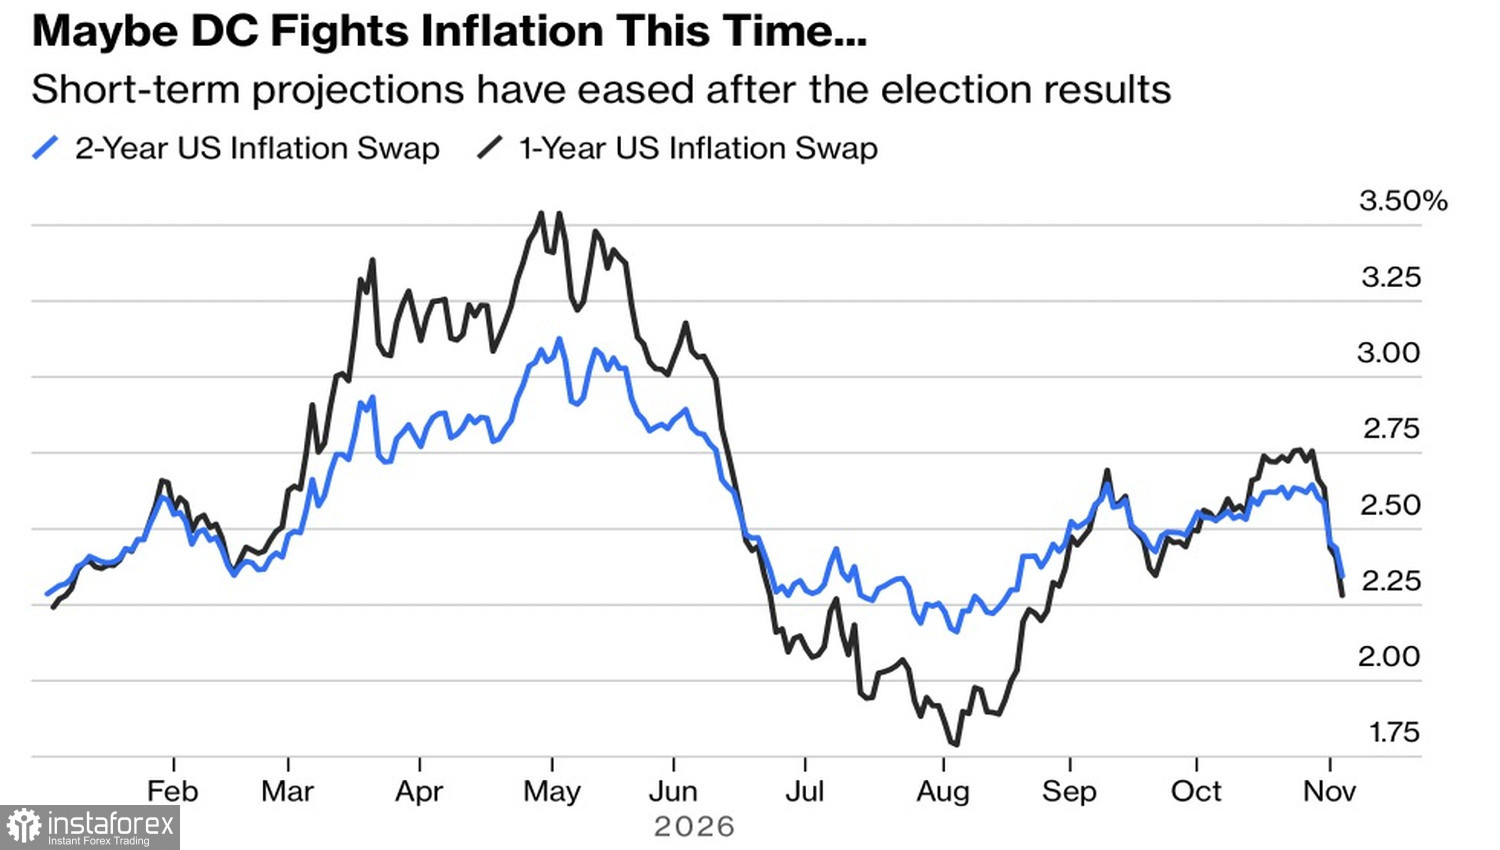
Der Dollar steht ebenfalls unter Druck, da die Inflationserwartungen in den USA gesunken sind; die am Markt implizierte Rate fiel im Wochenverlauf von 2,7 % auf etwa 2,1 %. Das verschafft der Fed Spielraum, bei weiteren Straffungen vorsichtig zu agieren, und veranlasst Spekulanten dazu, Long-Positionen im Dollar zu schließen. Die Aktienmärkte erlebten eine deutliche Rotation: Sorgen um Rechenzentren belasteten Chip-Hersteller angeführt von NVIDIA, während Apple, Meta und Alphabet zulegten – ein Beweis dafür, dass der Schlag gegen den amerikanischen Exzeptionalismus keineswegs ein Mythos ist.
Dynamik der US-Inflationserwartungen
Anzeichen für eine Abschwächung der US‑Wirtschaft mehren sich: Die ISM‑Dienstleistungsaktivität ist im Oktober so langsam gewachsen wie seit drei Monaten nicht mehr. Robuste ADP‑Beschäftigungsdaten haben EUR/USD kaum bewegt, da die Anleger weiterhin Vertrauen in den Arbeitsmarkt haben und die Entscheidungen der Fed stärker mit der Inflationsdynamik verknüpfen.
Die Wirtschaft der Eurozone hat gegenüber der Straffung durch die EZB, US‑Zöllen und hohen Energiekosten eine überraschende Widerstandskraft gezeigt. Fallende Ölpreise könnten zu einem Rückenwind werden, während von den Demokraten gesetzte Grenzen beim Ausbau von Data‑Center‑Kapazitäten das US‑BIP schmälern würden. Allerdings verfügt der Präsident weiterhin über ein Vetorecht gegen Versuche des Kongresses, KI zu beschränken, sodass die Nettowirkung nach wie vor ungewiss bleibt.
Daher wird EUR/USD durch den günstigeren Ölpreis und die zunehmend restriktive Ausrichtung der EZB unterstützt. Entgegenwirkende Risiken umfassen ein mögliches präsidiales Veto gegen Beschränkungen im Bereich KI sowie eine anhaltende Stärke des US-Arbeitsmarktes.
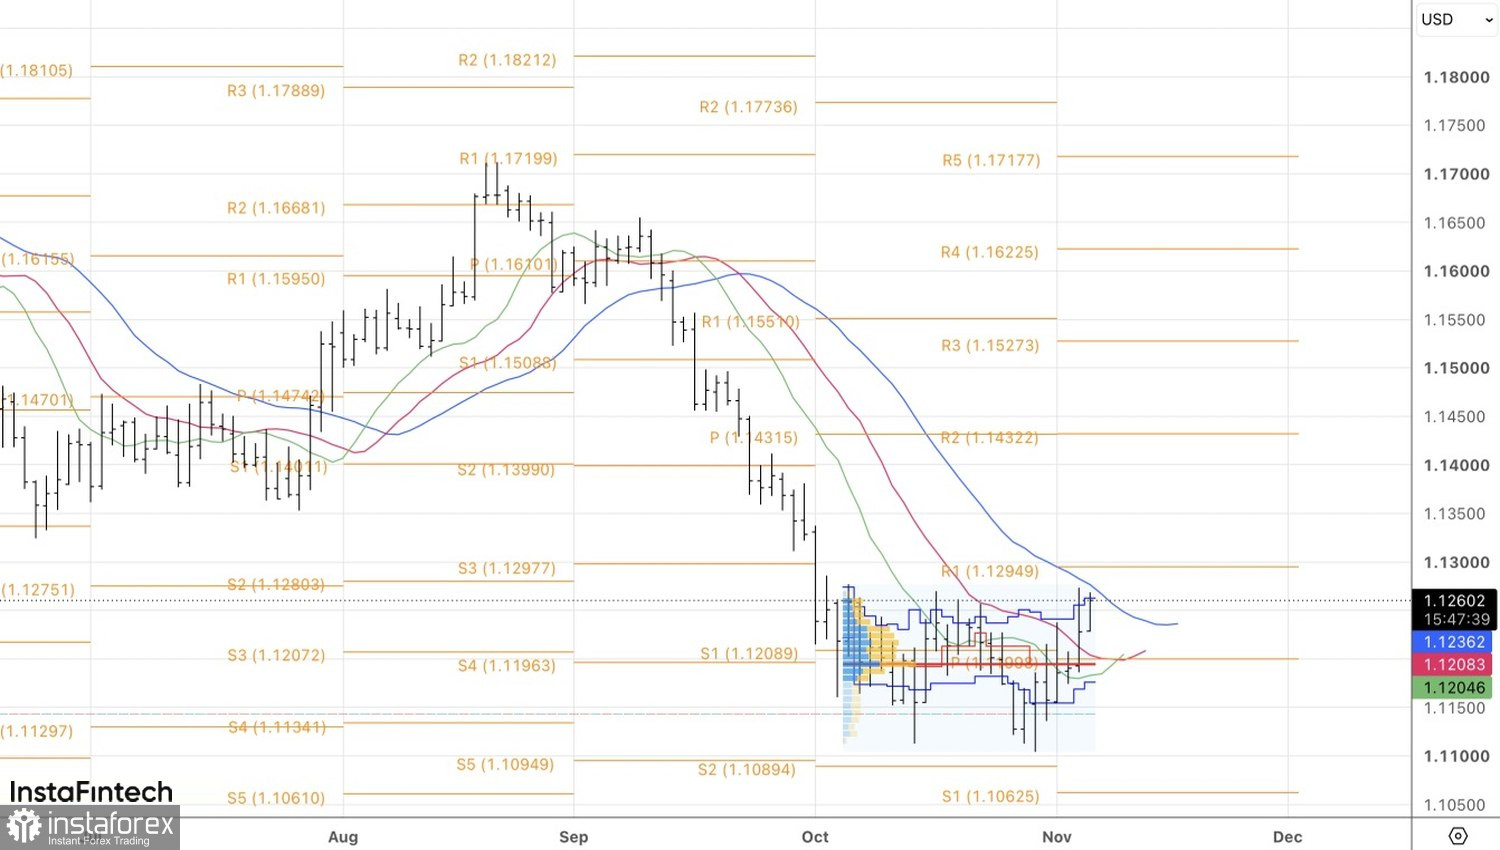
Aus technischer Sicht zeigt der Tageschart, dass EUR/USD dabei ist, eine Double-Bottom-Umkehrformation abzuschließen. Long-Einstiege könnten schrittweise bei einer Konsolidierung oberhalb von 1,124 aufgebaut werden, wobei erste Positionierungen vom Hoch der Inside-Bar nahe 1,121 ausgehen könnten.


