


Der Dollar hat am Freitag gegenüber dem Euro, dem Pfund, dem Yen und einer Reihe weiterer Währungen zugelegt. EUR/USD notiert am frühen Montagmorgen nahe 1,1161 und damit deutlich unter dem Tageshoch vom Donnerstagmorgen bei 1,1270. GBP/USD hält sich um 1,3378, nachdem das Währungspaar am Donnerstag bei 1,3500 gehandelt wurde. Das war weitgehend erwartet worden: Der Ausblick für US-Aktien bleibt schwierig und wurde durch robuste US-Konjunkturdaten – allen voran den Arbeitsmarktbericht – zusätzlich untermauert.
Was die Daten für Oktober zeigen: Die Zahl der Beschäftigten außerhalb der Landwirtschaft stieg um 165.000 gegenüber einem Konsens von 65.000 und 60.000 im September – also rund das Zweieinhalbfache der Erwartungen – nach einem Rückgang um 140.000 im Oktober des Vorjahres. Revisionen sind wichtig: Für August und September zusammen wurden die Werte um 84.000 Stellen nach oben korrigiert, wodurch sich der Dreimonatsschnitt von 79.000 auf 137.000 erhöhte. Die Arbeitslosenquote fiel von 4,2% auf 4,1%, und die Beschäftigung im Privatsektor legte um 159.000 Stellen zu gegenüber einer Prognose von 64.000. Der US-Arbeitsmarkt ist in sehr guter Verfassung. Der Hauptprofiteur ist der Dollar, während Euro und Pfund zu den Verlierern zählen.
Die durchschnittlichen Stundenlöhne legten ebenfalls deutlich zu und sorgen damit direkt für zusätzlichen Inflationsdruck: Die Monatslöhne stiegen um 0,4% gegenüber einer Prognose von 0,3%, und im Jahresvergleich lagen sie 3,1% höher gegenüber einer Schätzung von 2,9%. Außerdem stieg der University of Michigan Index für das Verbrauchervertrauen im November auf 51,0 gegenüber einer Prognose von 48,0, während die Inflationserwartungen von 4,7% auf 4,3% fielen. All dies deutet auf eine weitere Straffung durch die Fed hin. Der Leitzins liegt derzeit bei 3,75–4,00%. Der Markt preist eine Wahrscheinlichkeit von fast 80% für eine Zinserhöhung im Dezember ein, und Händler schließen weitere Zinsschritte im kommenden Jahr, möglicherweise bis in den März hinein, nicht aus. Zur Erinnerung: Die Entscheidung vom 28. Oktober wurde mit 10–2 Stimmen getroffen, und Fed-Gouverneurin Beth Hammack, die sich für eine Zinserhöhung aussprach, bekräftigte am 5. November die Notwendigkeit einer restriktiven Geldpolitik, sodass sich der Ton der Fed nicht abgeschwächt hat. Der Einlagensatz der EZB liegt bei 2,50%, und selbst eine erwartete Anhebung auf 2,75% am 17. Dezember würde die Lücke nicht schließen. Diese divergierende Geldpolitik hat die jüngste Stärke des Dollars unterstützt.
Das Gesamtbild bleibt jedoch gemischt. Der vom KI-Sektor ausgelöste Rückgang an der Nasdaq ist den Anlegern noch frisch in Erinnerung, und heute hat Taiwan Leerverkaufsbeschränkungen eingeführt und ist bereit, einen Stabilisierungsfonds in Höhe von 500 Mrd. TWD einzusetzen. Die Renditen zehnjähriger US-Treasuries liegen bei 4,87%, nach einem Tief von 4,84% am 5. November (dem niedrigsten Stand seit dem 10. September) und 5,02% Ende Oktober. Warum ist der Dollar heute Morgen etwas nachgegeben, obwohl er nach den Arbeitsmarktdaten die stärkste G10-Währung war? Meiner Ansicht nach nehmen einige Marktteilnehmer Gewinne mit und warten auf die US-Inflationsdaten am Dienstag.
Viel wird von der Entwicklung im Nahen Osten abhängen, die weiterhin unklar ist. Einerseits haben die Demokraten ein rasches Ende des Krieges versprochen, und der Mehrheitsführer im Senat, Chuck Schumer, erklärte, man werde ihn beenden. Andererseits ist ihr Einfluss auf die Außenpolitik im Vergleich zu Donald Trump begrenzt, und der neue Kongress tritt erst im Januar zusammen. Trump hat erklärt, er werde verhandeln, und bezeichnete neue Angriffe als äußerst unwahrscheinlich, sofern die Gespräche deutliche Fortschritte machen, aber Außenminister Marco Rubio sagte am Wochenende, die von Iran für einen Waffenstillstand und ein Abkommen vorgelegten Bedingungen seien inakzeptabel. Brent ist seit Mitte letzter Woche um mehr als 16% gefallen und notiert bei rund 97 US-Dollar gegenüber etwa 105 US-Dollar am 2. November, doch dieses Gleichgewicht ist fragil. Am Wochenende wurde ein Tanker beim Verlassen der Straße von Hormus von einem unbekannten Projektil getroffen, und die Huthi-Rebellen beschädigten Aramco-Büros in Riad. Was bedeutet das für Euro und Pfund? Jede Eskalation würde die jüngste Gegenbewegung beim Ölpreis umkehren, und steigende Ölpreise würden den Inflationsdruck verstärken und die Fed zu einer noch strafferen Haltung zwingen – ein Szenario, das den Dollar stärken und Euro sowie Pfund zu den Underperformern machen würde. Für das Pfund gibt es zudem einen inländischen Kanal: Nachdem die Bank of England die Zinsen in einem 9–0–0-Votum auf 4,00% angehoben hat, sagte Andrew Bailey, eine zweite Zinserhöhung sei wahrscheinlicher als nicht, falls die Energiepreise wieder auf frühere Niveaus steigen.
Was die heutigen Daten betrifft, schauen wir direkt in den Wirtschaftskalender. In der ersten Tageshälfte werden die deutschen Handelsbilanzdaten für September veröffentlicht: Der Konsens liegt bei 18,1 Mrd. Euro gegenüber 19,5 Mrd. Euro im August und 21,3 Mrd. Euro im Juli – dem dritten Rückgang in Folge. Die Veröffentlichung ist an sich nicht besonders spektakulär, aber für eine exportorientierte Volkswirtschaft ist ein schrumpfender Überschuss negativ. Anschließend wird der Sentix-Index für das Investorenvertrauen im Euroraum für November bekannt gegeben. Erwartet wird ein Rückgang auf 1,8 nach 2,7. Kurzfristig könnte der Euro auf eine schwache Zahl reagieren, insbesondere nach der überraschenden Entwicklung im Einzelhandel am Freitag, als die Umsätze um 0,7% gegenüber dem Vormonat zurückgingen, verglichen mit einer Prognose von -0,1%. Aus den USA stehen die Lagerbestände des Großhandels für September an (Konsens +0,6%). Diese Reihe findet in der Regel wenig Beachtung an den Märkten.
Heute tagen außerdem die EU-Finanzminister und die Eurogruppe, bei denen die Kandidaten für die Nachfolge von Christine Lagarde als EZB-Präsidentin (ihr Ausscheiden ist für den 7. Februar vorgesehen) diskutiert werden. Die Nominierungsfrist endete am 6. November: Die Niederlande haben Klaas Knot vorgeschlagen, Spanien Pablo Hernandez de Cos. Die Hauptdebatte ist für den 26.–27. November angesetzt, und die heutigen Gespräche dienen der Vorbereitung, können aber dennoch den Euro im Tagesverlauf bewegen. Knot gilt als Falke und sagte am 4. November, die EZB müsse auf neue Inflationsschocks mit einer klar restriktiven Politik reagieren, während Hernandez de Cos als vergleichsweise eher taubenhafter eingeschätzt wird. Signale zugunsten von Knot dürften den Euro stützen, Signale zugunsten seines Rivalen eher belasten.
Mehr Aufmerksamkeit der Märkte gilt den Reden der Fed-Gouverneure Austan Goolsbee und Thomas Barkin sowie des BOE-Gouverneurs Andrew Bailey. Bailey hatte sich bereits nach der Zinserhöhung in der vergangenen Woche geäußert – seine Position ist klar, und ich erwarte keine neuen Akzente. Goolsbee und Barkin hingegen lohnen ein genaueres Hinhören: Barkin bekräftigte am 5. November seine Unterstützung für ein graduelles Tempo bei den Zinserhöhungen, ließ aber offen, wie hoch die Zinsen letztlich steigen könnten, und ihre Kommentare zum Arbeitsmarkt könnten den Dollar bereits am Nachmittag stärken. Ich rechne weiter mit Abwärtsdruck auf EUR/USD und GBP/USD im Vorfeld der US-Inflationsveröffentlichung, auch wenn der vorherige Verbraucherpreisindex von 3,7% im Jahresvergleich (Kernrate 2,6%) Raum für Überraschungen in beide Richtungen lässt. Sofern es keine weitere Eskalation im Nahen Osten gibt, erwarte ich, dass der Dollar seine dominante Position behauptet.
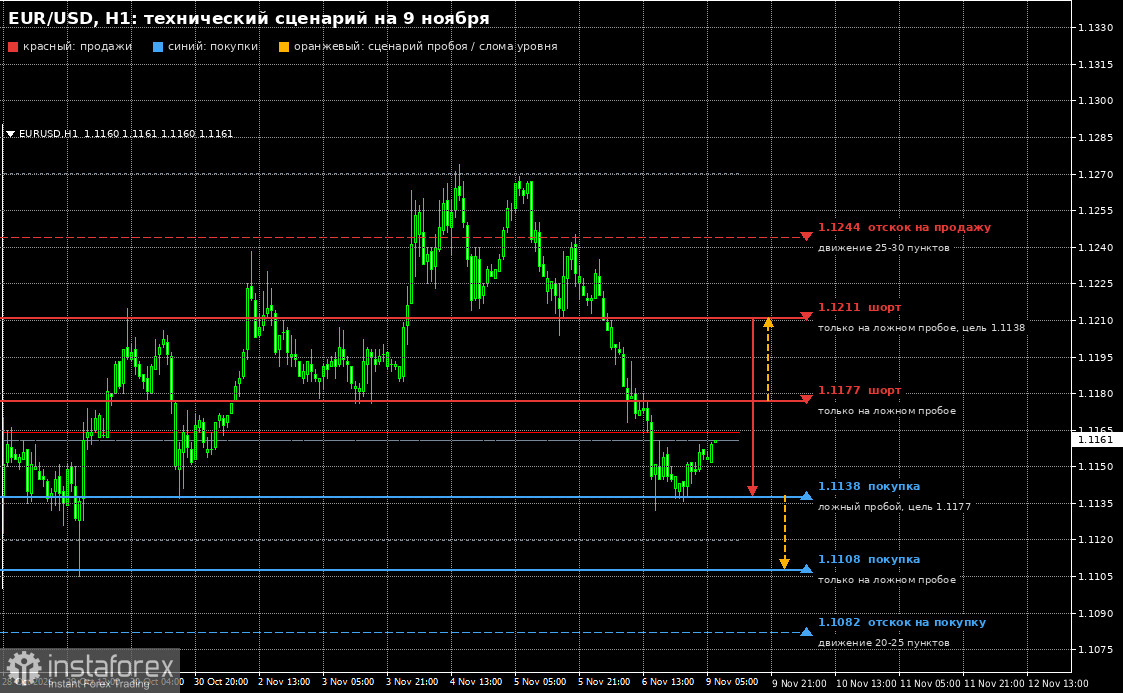
Was die EUR/USD-Technik im 1-Stunden-Chart angeht, so liegt für Käufer ein Unterstützungsniveau bei 1,1138. Ein Fehlausbruch dort würde einen Anlass für eine Aufwärtsbewegung in Richtung 1,1177 liefern. Ein Ausbruch über diese Zone mit anschließender Konsolidierung darüber und einem erfolgreichen Retest von oben rechtfertigt das Hinzufügen von Long-Positionen mit Ziel 1,1211, mit einem weiteren Ziel bei 1,1244. Auf diesem Niveau würde ich einen Verkauf auf eine Gegenbewegung in Erwägung ziehen, mit einem Ziel von 25–30 Pips. Short-Einstiege bei 1,1177 oder 1,1211 sind nur nach einem Fehlausbruch sinnvoll. Das unmittelbare Ziel der Bären wäre 1,1138. Ein Durchbruch und anschließendes Halten unter dieser Unterstützung würde den Euro in Richtung 1,1108 und 1,1082 drücken, wo ich Käufe auf eine Gegenbewegung mit einem Ziel von 20–25 Pips in Betracht ziehen würde. Long-Positionen bei 1,1108 oder 1,1138 sind im Falle von Fehlausbrüchen akzeptabel.
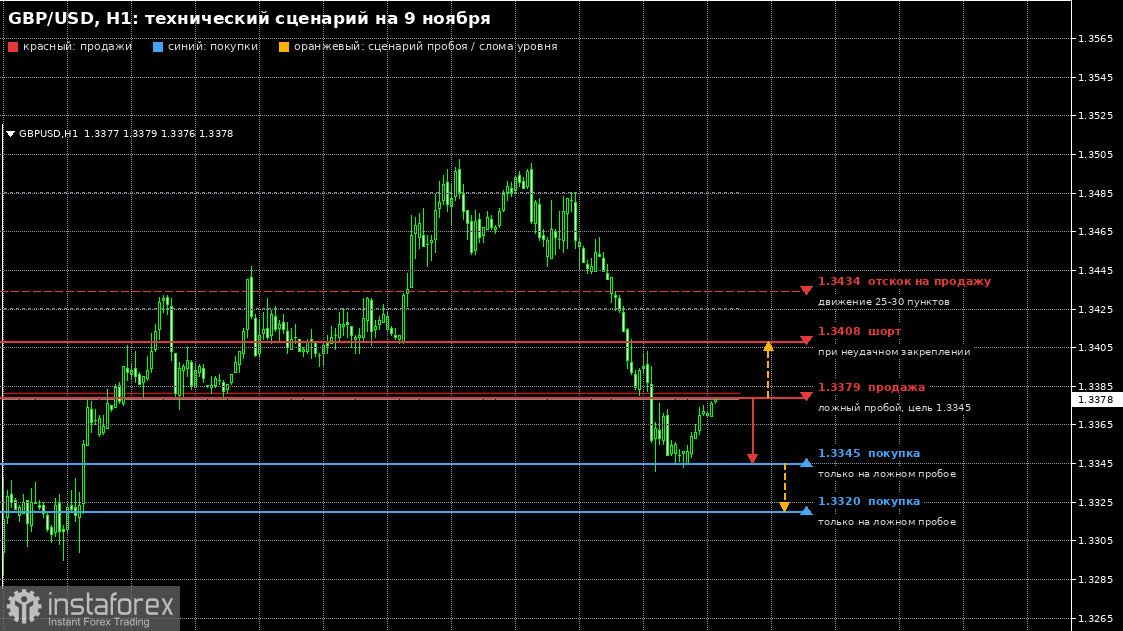
Beim Währungspaar GBP/USD erwarte ich das entscheidende Kursniveau im Bereich von 1,3379. Angesichts des Fehlens wichtiger fundamentaler Daten aus dem Vereinigten Königreich würde ein Fehlausbruch und eine Rückkehr unter dieses Niveau ein Verkaufssignal darstellen, mit einem möglichen Rücklauf mindestens bis 1,3345. Fällt der Verkaufsdruck bei 1,3379 gering aus und die Aufwärtsbewegung setzt sich fort, würde ich nach Short-Gelegenheiten bei einem Fehlausbruch an 1,3408 oder bei einer Erholung an 1,3434 suchen, mit einem Ziel von 25–30 Pips. Auf der Unterseite würde ich angesichts der aktuellen bärischen Marktstruktur Long-Positionen bei Fehlausbrüchen an 1,3345 und 1,3320 in Betracht ziehen und zudem nach Long-Einstiegen bei einer Erholung von 1,3218 Ausschau halten, mit einem Ziel von 15–20 Pips.


