


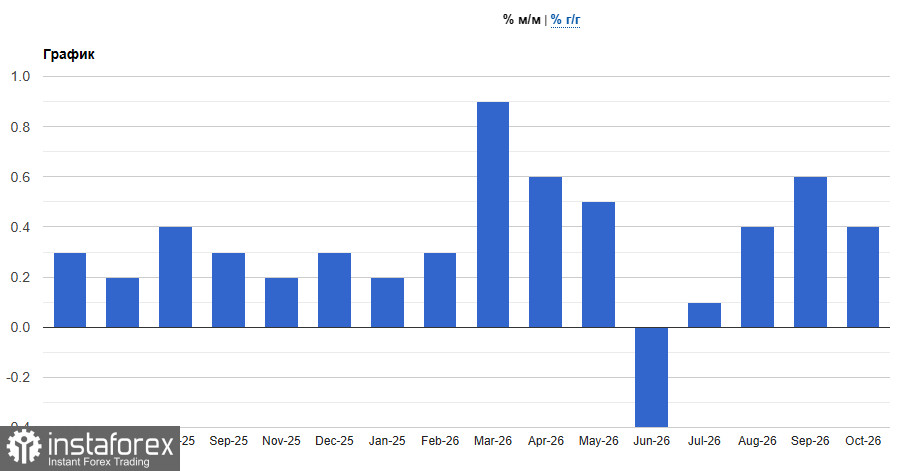
Gestern legte der Dollar gegenüber allen wichtigen Währungen zu, und die Renditen von US-Staatsanleihen sprangen deutlich nach oben. Auslöser waren die Konjunkturdaten: Der Kernverbraucherpreisindex (Core Consumer Price Index) stieg im Monatsvergleich um 0,3 % und lag damit über der Prognose von 0,2 % – bereits den dritten Monat in Folge über den Erwartungen. Der Gesamtindex (Headline Index) kletterte um 0,4 % gegenüber einer Prognose von 0,3 %, nach einem Anstieg um 0,6 % im September.
Der Preisdruck war breit angelegt. Mieten, die größte Komponente des Index, stiegen um 0,3 %; Strom verteuerte sich um 0,9 %; Kfz-Versicherungen verzeichneten den stärksten Anstieg seit über einem Jahr; und die Lebensmittelpreise legten so stark zu wie seit April nicht mehr. Benzin verteuerte sich um 1 %, Flugtickets stiegen um 0,4 %, und die Preise für Dienstleistungen ohne Energie und Mieten erhöhten sich um 0,4 %. Bemerkenswert ist, dass Brent im Oktober um rund 12 % gestiegen ist, sodass der Energieschock noch immer bei den Verbrauchern ankommt – der jüngste Rückgang des Ölpreises von etwa 116 US-Dollar am 30. Oktober auf unter 92 US-Dollar konnte in diesem Bericht noch nicht berücksichtigt sein.
Der Bericht stellte außerdem fest, dass Zölle zu dem Anstieg beigetragen haben. Möbel, Haushaltsgeräte und Spielwaren wurden deutlich teurer; Smartphones verzeichneten vor dem Hintergrund der Markteinführung eines neuen iPhone Duo Modells den stärksten Anstieg seit Beginn der Aufzeichnungen; und Unterhaltungsdienstleistungen verbuchten ihren größten Zuwachs in diesem Jahr, nachdem Streamingdienste ihre Preise angehoben hatten. Es gab nur wenige dämpfende Faktoren: Krankenversicherungen verzeichneten nach einer halbjährlichen Datenanpassung den stärksten Rückgang seit über drei Jahren, die Preise für Gebrauchtwagen gaben nach, und AI-bezogene Bauteile im Bausektor pausierten – Software verbilligte sich um 1,5 %, und Computerpreise stiegen so langsam wie seit vier Monaten nicht mehr.
Der auf drei Monate annualisierte Kern-CPI stieg auf 3,75 % – den höchsten Wert seit über zwei Jahren – und die auf sechs Monate annualisierte Rate lag bei 2,69 %. Ein Vorjahresvergleich ist nicht möglich, weil die Datenerhebung im Oktober des vergangenen Jahres aufgrund eines Government Shutdowns unterbrochen war. Ökonomen schätzen die Kerninflation jedoch auf etwa 2,8 % gegenüber 2,6 % im September, was den höchsten Stand seit Mai bedeuten würde. Die realen Stundenlöhne blieben nahezu unverändert, und die größten Verlierer sind Haushalte, deren Einkommen mit den Preisen nicht Schritt halten – genau jene Bevölkerungsgruppe, die den Demokraten bei den Midterms zum Sieg verholfen hat.
Für die Federal Reserve ist dies der letzte Bericht vor der Sitzung am 9. Dezember. Der Leitzinskorridor für Federal Funds liegt nach der Anhebung im September und einer Pause im Oktober bei 3,75–4,00 %, wobei das Votum 10:2 ausfiel und Lisa Cook sowie Beth Hammack für eine weitere Anhebung stimmten. Am 3. September war Christopher Waller noch bereit, den Funds Rate angesichts der fortschreitenden Entwicklung konstant zu halten, doch am Dienstag erklärte er, er würde eine Zinserhöhung im Dezember unterstützen. Liegt der Kern-PCE bei 0,3 % oder höher, könnte eine Anhebung um 50 Basispunkte erforderlich sein. Nach Wallers Äußerungen stieg die Wahrscheinlichkeit einer Zinserhöhung im Dezember laut CME FedWatch von 78,8 % auf 96,3 %; der Markt preist außerdem weitere Anhebungen bis 2027 ein sowie eine kleine Chance für einen Schritt um 50 Basispunkte bereits im Dezember.
Für die Währungen stellt dies das wichtigste Unterstützungsargument des US-Dollar wieder her: den Zinsabstand. Es wird erwartet, dass die Federal Reserve nach der Dezembersitzung 4,00–4,25 % erreicht, während der Einlagensatz der EZB bei 2,50 % liegt und eine Anhebung auf 2,75 % am 17. Dezember als letzte gilt. Mit einem Leitzins von 4,00 % sieht die Bank of England angesichts des günstigeren Öls eine zweite Zinserhöhung im Dezember als eine 50/50-Entscheidung.
All dies deutet darauf hin, dass der Bericht eine Zinserhöhung im Dezember zementiert und das Risiko einer Beschleunigung auf 50 Basispunkte erhöht hat. Meiner Einschätzung nach dürfte der US-Dollar in den kommenden Sitzungen unterstützt bleiben, und EUR/USD sowie GBP/USD werden auf die Tiefststände vom Freitag zurückfallen. Sinkende Ölpreise und Fortschritte im Iran-Dossier könnten den Druck mindern, doch ihr Einfluss auf die Inflation wird sich erst im Bericht für November niederschlagen. Daher rechne ich vor der Sitzung am 9. Dezember nicht mit einer nachhaltigen Dollar-Umkehr.
Technisches Bild für EUR/USD
Käufer müssen nun darüber nachdenken, das Niveau von 1,1170 aus dem Markt zu nehmen. Erst dann wäre ein Test von 1,1200 ins Visier zu nehmen. Von dort aus wäre ein Anstieg bis 1,1220 möglich, allerdings dürfte dies ohne Unterstützung durch große Marktteilnehmer ziemlich schwierig werden. Bei einem Rücksetzer rechne ich damit, dass größere Käufer erst im Bereich von 1,1140 aktiv werden. Sollten sich dort keine finden, wäre es ratsam, auf eine Erneuerung des Tiefs bei 1,1110 zu warten oder Long-Positionen ab 1,1080 zu eröffnen.
Technisches Bild für GBP/USD
Pfund-Käufer müssen den kurzfristigen Widerstand bei 1,3355 überwinden. Erst dann wäre das Ziel bei 1,3377 ins Auge zu fassen, wobei ein Ausbruch darüber hinaus recht schwierig werden dürfte. Das weiter entfernte Ziel liegt im Bereich von 1,3305. Bei einem Rückgang werden die Bären versuchen, die Kontrolle über die Marke von 1,3325 zu übernehmen. Gelingt ihnen das, würde ein Ausbruch aus der Handelsspanne die Positionen der Bullen deutlich schwächen und GBP/USD in Richtung des Tiefs bei 1,3300 mit der Perspektive auf 1,3270 drücken.


