


Oggi il petrolio ha mostrato un lieve rimbalzo dopo due giorni di ribassi. Il Brent si aggira intorno a 92$ al barile dopo il calo complessivo del 7% nelle prime due sedute della settimana; il WTI resta sotto gli 87$. Dall'inizio dell'anno, il Brent ha guadagnato oltre il 50%, ma a novembre il mercato ha subito una brusca inversione di tendenza. Il 30 ottobre aveva raggiunto il massimo degli ultimi sei mesi, attestandosi intorno a 116$.
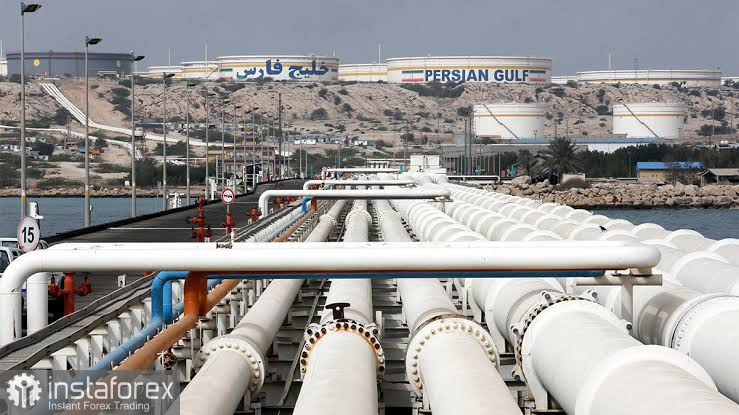
Il motivo del ritorno al ribasso è la speranza di attenuazione del conflitto e l'aumento delle esportazioni dal Golfo Persico. Il petrolio continua a essere esportato dal Medio Oriente nonostante gli attacchi alle navi, e le forniture regionali si stanno avvicinando ai livelli pre‑conflitto. Donald Trump ha dichiarato che non sono necessari nuovi attacchi all'Iran, sebbene il 4 novembre avesse parlato di prontezza ad agire; le fiammate nella regione proseguono e i negoziati procedono a rilento. Il mercato però guarda al punto cruciale: lo Stretto di Hormuz resterà effettivamente aperto. Qualsiasi accordo si rivelerà probabilmente un compromesso caotico con numerose questioni irrisolte, ma per il petrolio, l'apertura dello stretto è cruciale.
Il mercato fisico non fa che aumentare l'incertezza. Un tanker con diesel russo che per un momento aveva indicato come destinazione gli USA ha fatto marcia indietro davanti a New York, sollevando dubbi sulle forniture verso il Nord America. Ricordo che a ottobre Trump aveva concordato forniture di carburante con Vladimir Putin, suscitando critiche dai democratici. L'American Petroleum Institute ha segnalato un aumento delle scorte di greggio USA di 9 milioni di barili nella settimana, dopo il calo di 5,3 milioni della settimana precedente secondo la stessa fonte; i dati ufficiali avevano mostrato invece un calo di 0,9 milioni. Le scorte di distillati, incluso il gasolio, che erano scese sotto i 100 milioni di barili per la prima volta dal 2003, sono aumentate di 1,5 milioni di barili.
Il petrolio a buon mercato favorisce gli importatori e rende il compito della Fed più facile nella lotta all'inflazione; penalizza invece gli esportatori. Tuttavia l'effetto sul CPI ricadrà su novembre, non su ottobre che è già risultato "caldo". L'EIA ha alzato le sue stime per il 2027: prezzo medio retail per la benzina a 3,73$ al gallone e diesel a 5,03$, riconoscendo una carenza globale di carburante. Per riferimento, all'inizio di novembre il prezzo della benzina negli USA era intorno a 4,12$. La produzione di greggio USA nelle previsioni resta a 14,3 milioni di barili al giorno.
La mia opinione è che la pressione ribassista sul petrolio persisterà finché le forniture dal Golfo torneranno verso i livelli pre‑conflitto; è più probabile vedere il Brent testare la soglia dei 90$ piuttosto che tornare a 100$. Un consolidamento stabile sotto i 90$ sarà possibile verosimilmente solo nel caso di un accordo con l'Iran; senza questo fattore le basse scorte mondiali e il deficit di prodotti raffinati impediranno un crollo troppo profondo. A spingere nuovamente i prezzi al rialzo potrebbero essere il fallimento dei negoziati o nuovi attacchi alle infrastrutture regionali. I prossimi punti di riferimento saranno i dati ufficiali sulle scorte USA di giovedì e i report OPEC di oggi e dell'AIE del 13 novembre.
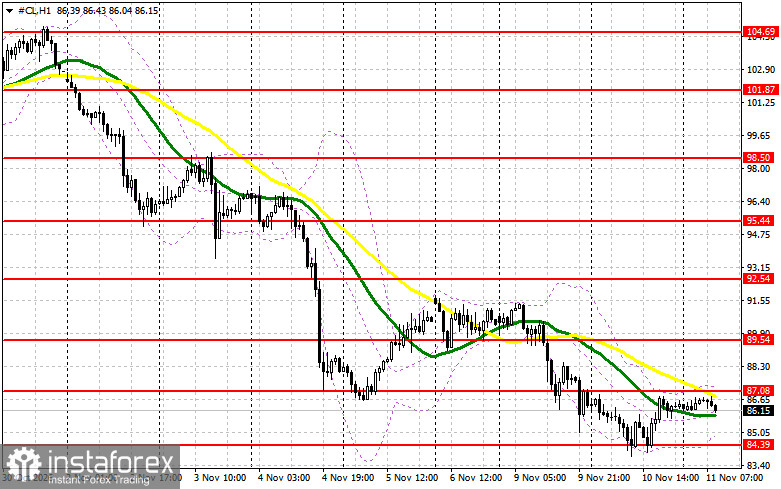
Dal punto di vista tecnico, per gli acquirenti è importante conquistare la resistenza immediata a 87$. Questo permetterebbe di puntare a 89$, livello oltre il quale la rottura sarebbe piuttosto difficile. Target più ambizioso: area 92$. Se il petrolio dovesse scendere, i ribassisti tenteranno di prendere il controllo di 84$. Se ciò dovesse accadere, la rottura del range infliggerebbe un duro colpo alle posizioni long e potrebbe spingere il petrolio verso il minimo a 81$, con prospettiva di calare fino a 78$.


