


Kontrakty terminowe na indeks S&P 500 wzrosły o 0,2%, a indeks ma szansę zbliżyć się do poziomu rekordowego – pierwszego od sierpnia – po tym, jak poprzednią sesję zakończył zaledwie kilka punktów poniżej nowego szczytu. Indeks Nasdaq 100 może ponownie przetestować swoje historyczne maksimum. Tymczasem cena ropy Brent spadła poniżej 100 USD za baryłkę, co pomogło złagodzić obawy o inflację. Posiadacze akcji spółek technologicznych oraz inwestorzy, którzy nie ulegli panice na rynku obligacji, zyskali na tym. Z kolei ci, którzy obstawiali korektę spadkową w związku z rosnącymi rentownościami, ponieśli straty. Uważam, że rynek akcji kieruje się obecnie własną narracją, która na razie jest oderwana od sytuacji na rynku długu.
Warto zauważyć, że indeksy niemal nie zareagowały na wysokie ceny energii ani na powrót obaw inflacyjnych – czynników, które wcześniej spowodowały wzrost rentowności i inflacji na całym świecie oraz zmusiły banki centralne do podniesienia stóp procentowych. Zamiast tego inwestorzy koncentrują się na dobrych wynikach finansowych spółek, solidnych danych makroekonomicznych oraz dynamicznym wzroście inwestycji związanych ze sztuczną inteligencją. BNP Paribas Wealth Management wskazuje, że tegoroczne wzrosty wynikają z poprawy zysków, a nie z rozszerzenia mnożników wyceny. Dane tej instytucji pokazują, że dzięki podwyższonym prognozom spółek w USA, rewizje szacunków zysku na akcję pozostają korzystne, a dynamika ta może się utrzymać. Dla rynku ma to większe znaczenie niż nagłówki dotyczące rentowności: dopóki zyski rosną, wysokie ceny obligacji nie muszą negatywnie wpływać na wyceny akcji.
Dodatkowym wsparciem dla akcji okazała się sytuacja na rynku ropy. Cena ropy Brent spadła poniżej 100 USD w wyniku zwiększonego eksportu z regionu Zatoki Perskiej, obniżek cen oferowanych przez Aramco dla odbiorców w Azji oraz uwolnienia rezerw przez kraje G7. Łagodzi to presję kosztową, a tym samym zmniejsza ryzyko, że Rezerwa Federalna będzie musiała zaostrzyć politykę bardziej, niż obecnie wycenia to rynek. Prawdopodobieństwo październikowej podwyżki stóp szacowane jest na około 25%, a oczekiwany poziom stopy funduszy federalnych po wrześniowej decyzji mieści się w przedziale 3,75–4,00%.
Sytuacja na rynku obligacji jest bardziej stabilna. Ceny amerykańskich obligacji skarbowych nieznacznie wzrosły po tym, jak podczas poprzedniej sesji rentowność papierów 10-letnich osiągnęła najwyższy poziom od 2002 roku, a indeks dolara amerykańskiego pozostał niemal bez zmian. Dla rynku akcji to jedynie chwila oddechu, a nie odwrócenie trendu: długoterminowe stopy procentowe utrzymują się w pobliżu wieloletnich maksimów i nadal stanowią główne ryzyko dla wycen.
W Europie indeks Stoxx 600 wzrósł o 0,7% i zmierza ku pierwszej od miesiąca serii trzech dni wzrostów z rzędu. Obligacje z regionu odrabiają straty po wcześniejszych spadkach – na czele z rynkami, które dotychczas pozostawały w tyle, czyli Francją i Włochami – a kurs euro pozostał niemal bez zmian po tym, jak w poniedziałek spadł do najniższego poziomu od 17 miesięcy. To dobry sygnał dla regionu, jednak zbyt wcześnie, by mówić o zmianie trendu: różnica w rentowności obligacji francuskich i niemieckich pozostaje największa od 2011 roku, a niepewność polityczna związana z budżetem Francji i przedterminowymi wyborami w Hiszpanii wciąż nie ustąpiła.
W najbliższych dniach poznamy kluczowe dane. Dzisiaj amerykańska Agencja Informacji Energetycznej (EIA) opublikuje krótkoterminową prognozę dotyczącą paliw na okres zimowy, w środę poznamy protokół z wrześniowego posiedzenia Rezerwy Federalnej, w tym tygodniu odbędą się także aukcje obligacji długoterminowych w USA i Japonii. Publikacja protokołu o wydźwięku jastrzębim lub słaby popyt na aukcjach mogłyby ponownie podbić rentowności i zaszkodzić wycenom, podczas gdy gołębi ton i spokój na rynkach wsparłyby indeksy.
Moim zdaniem indeks S&P 500 prawdopodobnie osiągnie w najbliższych sesjach nowy rekord, a Nasdaq 100 powinien utrzymać pozycję lidera, napędzany optymizmem wynikającym z wyników finansowych spółek i inwestycji w sztuczną inteligencję. Jednak obecne wzrosty pozostają podatne na ryzyko gwałtownego wzrostu rentowności obligacji oraz ponownego skoku cen ropy powyżej 105 USD za baryłkę – każdy z tych czynników mógłby przekształcić niewielką korektę w znaczący spadek. Europejskie akcje prawdopodobnie pozostaną w tyle, dopóki Paryż i Madryt będą źródłem ryzyka politycznego.
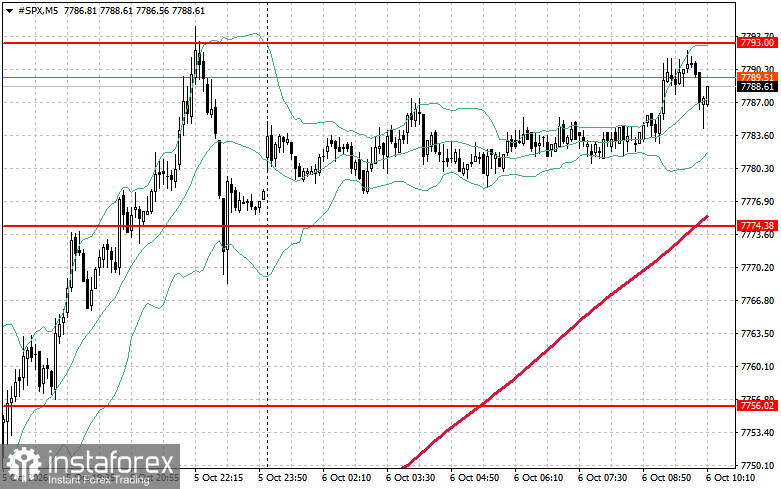
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7793 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7810 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7824 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7774 USD, którego przełamanie zepchnie instrument handlowy do 7756 USD, a następnie do 7737 USD.


