


Dolar przedstawił argumenty na rzecz silnego rynku pracy i utrzymującej się inflacji, jednak publiczność zaczęła opuszczać salę jeszcze przed końcowym podsumowaniem. Podczas gdy zwolennicy amerykańskiej waluty forsowali swoje stanowisko, ceny ropy oraz rentowności obligacji skarbowych gwałtownie spadały, co pozwoliło parze EUR/USD na kontratak.
Solidne dane z amerykańskiego rynku pracy dają przedstawicielom Rezerwy Federalnej przestrzeń do przyjmowania bardziej "jastrzębiego" tonu. Tom Barkin, prezes Fed z Richmond, stwierdził, że przy silnym popycie i uporczywie wysokiej inflacji kierunek polityki pieniężnej jest jasny. Z kolei Austan Goolsbee z Fed w Chicago argumentuje, że bank centralny musi przeciwdziałać przegrzaniu gospodarki, które napędza również boom inwestycyjny w sektorze AI. Prawdopodobieństwo grudniowej podwyżki stóp procentowych wzrosło, według wycen rynkowych, do 84%, a szansa na dwie kolejne podwyżki w ciągu najbliższego roku – do 71%.
Dynamika rentowności amerykańskich obligacji skarbowych
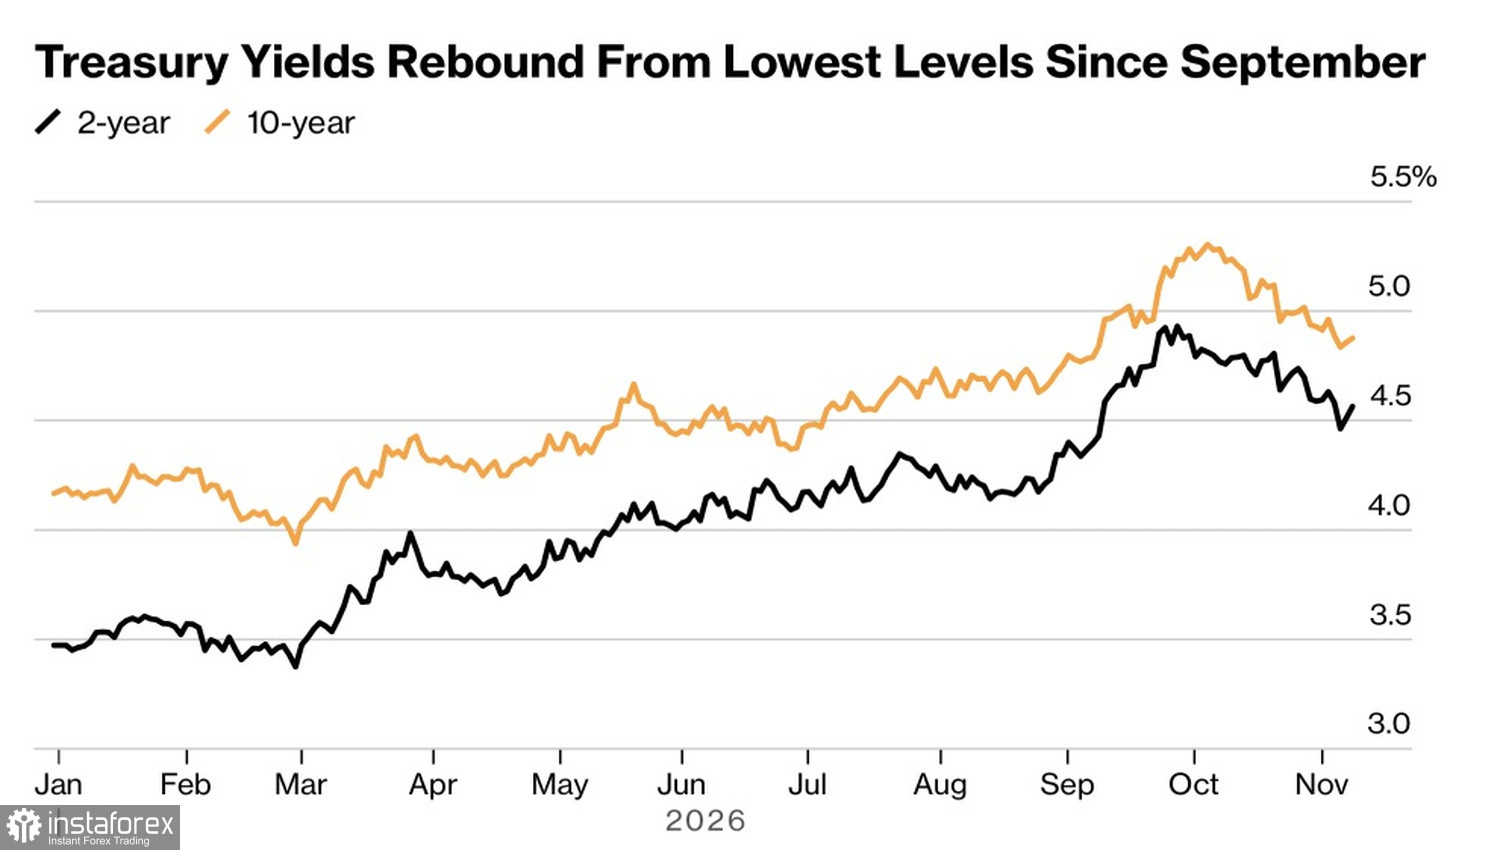
Teoretycznie powinno to doprowadzić do wzrostu rentowności obligacji skarbowych oraz umocnienia dolara. W praktyce jednak rynek obligacji kontynuuje spadki – podobnie jak ceny ropy Brent – a amerykańska waluta reaguje bardziej na zmiany rentowności i notowania ropy niż na retorykę Fed, co otwiera drogę do wzrostów pary EUR/USD.
Deeskalacja napięć na Bliskim Wschodzie stanowi kolejny niekorzystny czynnik dla dolara. Donald Trump uznał wznowienie ataków na Iran za mało prawdopodobne i mianował Stephena Millera – znanego przeciwnika działań wojennych – na stanowisko szefa personelu Białego Domu. Tymczasem w Partii Demokratycznej toczy się dyskusja, czy wywrzeć nacisk na prezydenta, aby wycofał siły z tego regionu.
Dynamika cen ropy w zależności od terminu dostawy
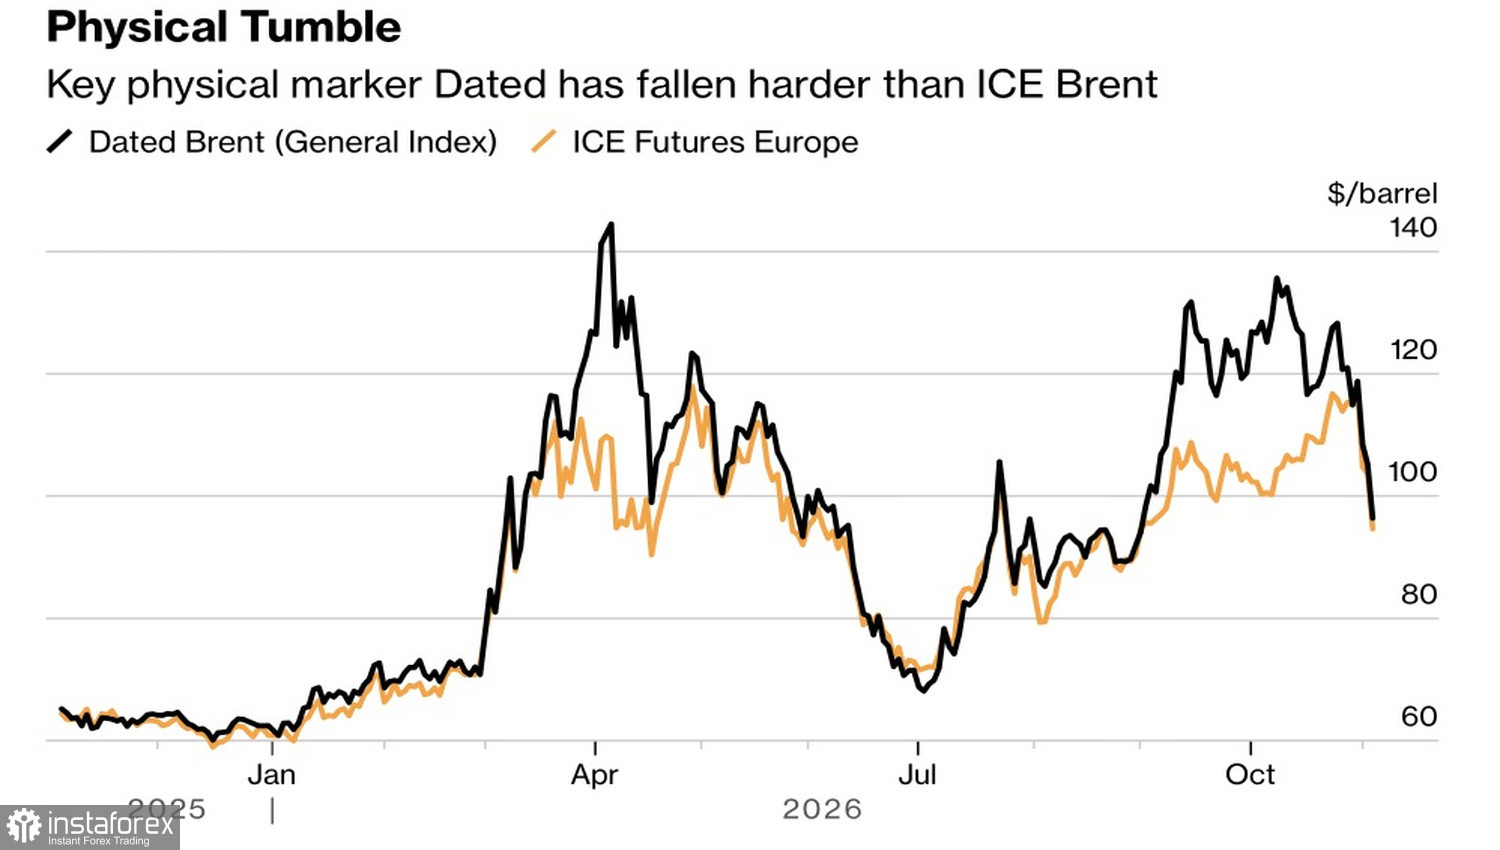
Inwestorzy wycofują się z tzw. "premii Trumpa", uwzględnionej wcześniej w cenach ropy – notowania ropy Brent spadły o ponad 20% względem październikowych szczytów. Dane agencji Reuters wskazują, że w październiku wydobycie krajów OPEC odbudowało się do poziomu około 90% stanu sprzed konfliktu, a chiński import ropy powrócił do poziomów z końca lutego. Mimo odnotowanych spadków, ceny ropy naftowej pozostają o około 50% wyższe niż przed wybuchem konfliktu.
Kierunek zmian ryzyka geopolitycznego pozostaje niejasny. Iran wciąż bierze na cel tankowce w Cieśninie Ormuz, a Teheran uważnie obserwuje, czy po wyborach połówkowych stanowisko Białego Domu ulegnie zmianie. Jeśli rozmowy utkną w martwym punkcie, ceny ropy mogą ponownie wzrosnąć, co pozwoliłoby dolarowi odrobić część strat.
Kolejnym czynnikiem mogącym osłabić amerykańską walutę jest perspektywa niższego odczytu inflacji w USA za październik. Wyraźne wyhamowanie wskaźnika CPI mogłoby otworzyć drogę do wzrostu pary EUR/USD powyżej poziomu 1,13. Z kolei szybszy wzrost cen konsumpcyjnych skierowałby notowania tej pary z powrotem w stronę 1,12.
Moim zdaniem w tej rundzie rynek dopinguje ropę, a nie Fed – i Fed musi się do tego przyzwyczaić.
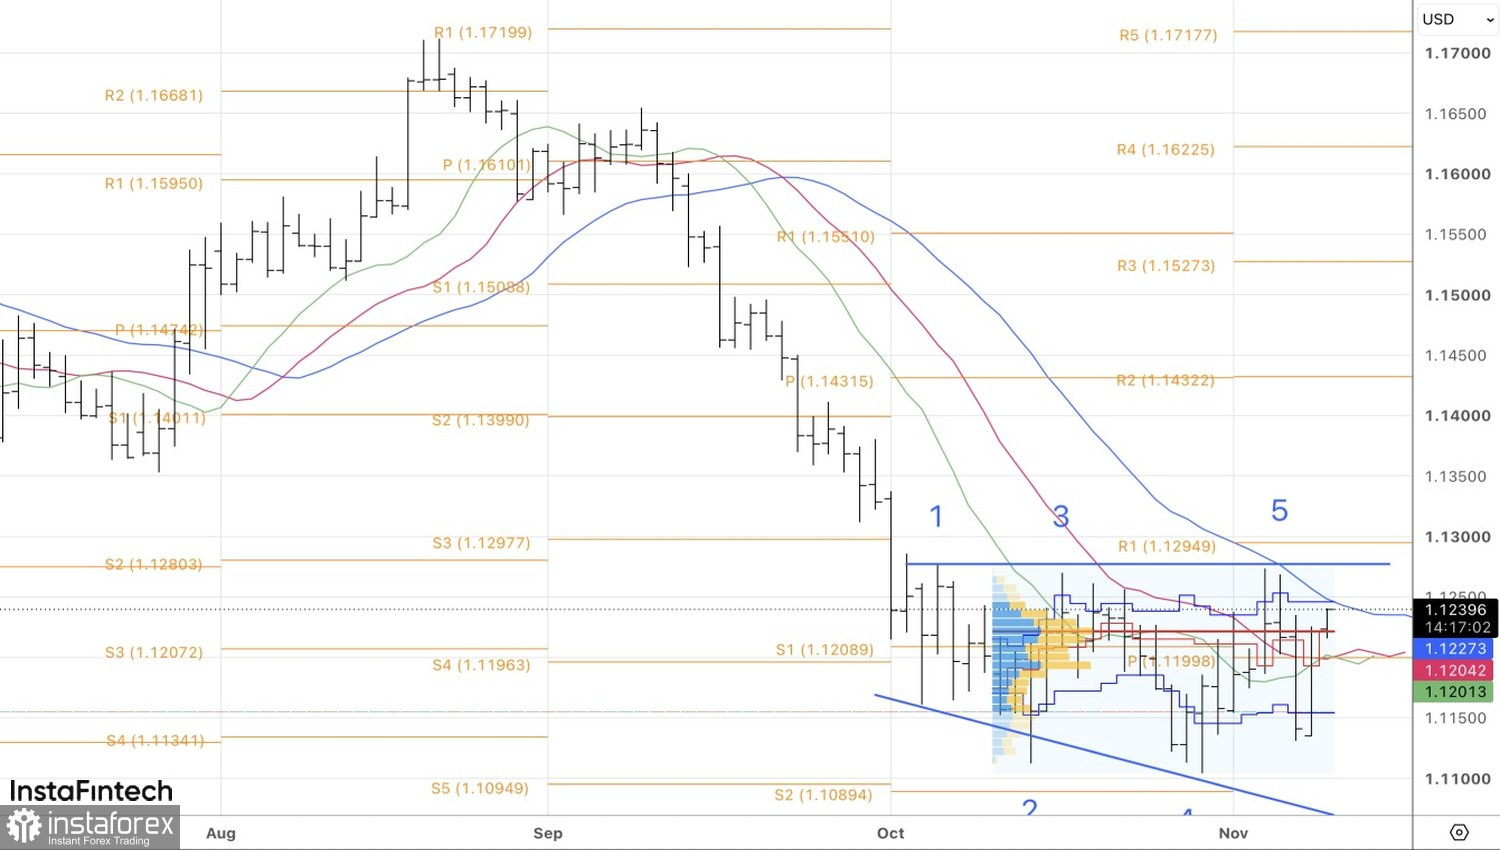
Pod względem technicznym wykres dzienny pary EUR/USD ukazuje formację rozszerzającego się klina. Powrót powyżej wartości godziwej, w okolicach 1,122, stanowi pozytywny sygnał dla byków. Aby jednak doszło do trwałego wzrostu, konieczne jest wybicie oraz konsolidacja powyżej górnej granicy przedziału wahań 1,113–1,127.


