


Euro a continuat să se deprecieze față de dolar, repetând evoluțiile din ultimele zile, chiar dacă există vizibil mai puține motive noi pentru această mișcare. Comentariile oficialilor europeni din această săptămână ridică unele semne de întrebare: pe de o parte, inflația creează dificultăți evidente, dar pe de altă parte, o mare parte din ea provine, deocamdată, din creșterea prețurilor la energie și din deciziile de majorare a dobânzilor deja adoptate, fără semne clare de efecte de runda a doua. Potrivit lui Lagarde, majorările de dobândă deja discutate ar putea fi suficiente pentru a împiedica extinderea presiunilor inflaționiste la nivelul întregii economii. Accentul rămâne pe prețurile la energie, care cresc odată cu petrolul, iar atât politicienii europeni, cât și economiștii indică situația din Orientul Mijlociu drept principalul declanșator al unor noi scumpiri. Per ansamblu, acest context acționează în defavoarea monedei euro și în favoarea dolarului.
Ieri nu au fost publicate date din zona euro, astfel că euro nu a avut niciun motiv oficial să se aprecieze în prima jumătate a zilei. Mai multă atenție s-a îndreptat către datele din SUA, iar câștigătorul nu a fost dolarul, ci incertitudinea în creștere: numărul de locuri de muncă vacante JOLTS (conform Bureau of Labor Statistics) a rămas practic neschimbat față de iulie, în timp ce indicele încrederii consumatorilor s-a prăbușit de la 88,6 în august la 81,9 în septembrie. Aceasta este o scădere semnificativă și contează nu doar la nivel numeric: o parte notabilă a respondenților se așteaptă acum la o recesiune în următoarele 12 luni, iar așteptările privind inflația au urcat la 6,1%. Paradoxul este că, pe fondul temerilor de recesiune, consumatorii își reduc cheltuielile, în timp ce inflația se accelerează nu din cauza cererii, ci din cauza prețurilor la energie — ceva ce economisirile mai mari ale populației nu pot corecta.
Aceasta pune Federal Reserve într-o poziție dificilă: pe de o parte, trebuie să majoreze ratele pentru a combate inflația; pe de altă parte, primele semne de încetinire economică sunt deja vizibile. Nu văd încă o amenințare iminentă, dar tendința nu ar trebui ignorată: dacă slăbiciunea ajunge pe piața muncii, noi majorări ale dobânzii de către Fed vor fi puse sub semnul întrebării. Piața a reacționat la încrederea redusă a consumatorilor și la riscurile economice prin deprecierea dolarului față de euro și liră, astfel că datele de ieri au slăbit dolarul mai mult decât ar putea sugera la prima vedere mișcarea prețurilor de astăzi.
În cazul lirei, datele de ieri privind creditele ipotecare au arătat aprobări la 54,9 mii, mult sub prognozele economiștilor și ușor sub nivelul din august. Totuși, creditarea netă către populație a sărit la 6,9% de la 6,2% în august, iar un indicator a compensat practic efectul celuilalt. De aceea lira nu a suferit serios în urma acestor date; după ce a atins un minim săptămânal și, în contextul datelor slabe din SUA, s-a redresat destul de puternic și a arătat o reziliență mai mare decât euro pentru a doua zi consecutiv.
Astăzi piața se va concentra pe un set mult mai amplu de cifre. Pentru Marea Britanie urmează estimarea finală a PIB-ului pentru T2: consensul anticipează o creștere de 0,6% de la un trimestru la altul (la fel ca în T1) și de 1,2% de la an la an. Deoarece aceasta este lectura finală, lira probabil o va ignora în absența unor revizuiri, dar riscul unei revizuiri în jos pe fondul situației din Orientul Mijlociu ar putea declanșa vânzări. Vor fi publicate și date privind modificarea investițiilor (prognoză +1,7%) și balanța contului curent, astfel încât fluxul statistic cumulat ar putea mișca lira vizibil în oricare direcție.
În zona euro, principalul punct de interes vor fi vânzările cu amănuntul din Germania: după o scădere accentuată de 3,4% în iulie, pentru august se așteaptă o creștere de 1,4%, iar o astfel de redresare ar putea susține euro. Rata șomajului în Germania este prognozată neschimbată la 6,4%, în timp ce IPC-ul german pare mult mai important: se așteaptă ca inflația de ansamblu să accelereze la 0,5% în septembrie de la 0,2% în august. Un rezultat peste așteptări ar transmite piețelor că recenta majorare de dobândă a Băncii Centrale Europene a fost justificată, sporind șansele unei înăspriri suplimentare — un factor pozitiv direct pentru euro.
Datele din SUA de astăzi nu sunt mai puțin consistente. Estimarea finală a PIB-ului pentru T2 este așteptată la 1,5% (fără revizuire), reflectând o încetinire notabilă față de 2,1% în T1; o revizuire în jos ar adăuga presiune asupra dolarului înaintea principalelor rapoarte privind piața muncii. Angajările ADP sunt prognozate la 70 de mii după doar 38 de mii în august: seria este în scădere din mai, așa că saltul așteptat ar fi probabil interpretat ca un semnal pozitiv pentru dolar. Core PCE este prognozat la 0,3% pentru august, față de 0,2% în iulie, adică aproximativ 3,4% de la an la an, iar o valoare peste așteptări i-ar oferi Fed un argument suplimentar că presiunile inflaționiste nu se atenuează, ci cresc. Acest lucru va influența direct probabilitatea unei noi majorări de dobândă la următoarea ședință — în prezent estimată la circa 40% — astfel încât datele de astăzi privind inflația și ocuparea forței de muncă au o importanță ridicată, în pofida programului încărcat de discursuri ale membrilor Fed.
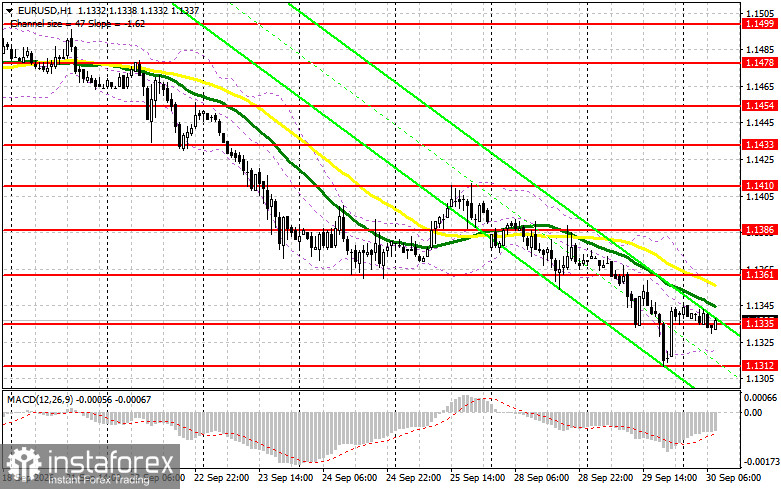
EUR/USD — pe graficul orar urmăresc zona de 1,1335 pentru poziții long: o străpungere falsă acolo deschide calea pentru o creștere spre 1,1361, iar o închidere peste acest interval oferă șansa unei mișcări spre 1,1386, unde aș căuta să vând la o corecție în sus pentru 20–25 de puncte. Pozițiile short de la 1,1361 sunt valide doar după un eșec al străpungerii în sus; mediile mobile și trendul descendent recent susțin această idee. O străpungere falsă a nivelului de 1,1335 urmată de o revenire sub acest nivel este un motiv pentru a adăuga poziții short spre 1,1312, iar o străpungere a acestui interval deschide drumul către 1,1288 și 1,1249, unde aș lua în calcul cumpărarea la o corecție în sus pentru 15–20 de puncte. Pozițiile long de la 1,1312 și 1,1288 sunt justificate doar în cazul unei străpungeri false în jos.
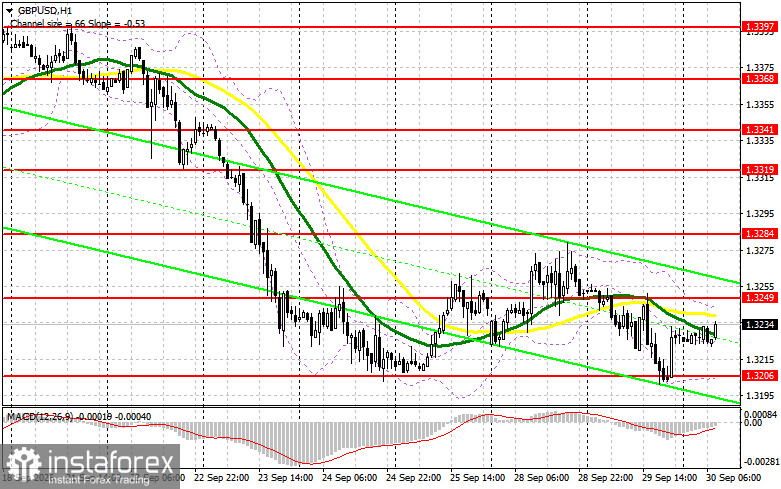
GBP/USD — imaginea este similară: suportul de la 1,3206 a rezistat ieri și a oferit un bun punct de intrare la cumpărare, iar astăzi lira va reacționa la datele privind PIB-ul Marii Britanii, astfel că nivelul 1,3249 este în centrul atenției. Dacă piața nu primește surprize majore, o străpungere falsă a acestui nivel ar fi un semnal de vânzare către 1,3206, iar o închidere sub acest interval ar deschide calea spre 1,3173 și 1,3137, unde aș căuta să cumpăr pe o corecție ascendentă pentru 20–25 de pips; pozițiile long de la 1,3173 și 1,3206 sunt valabile doar în cazul unui false breakout. Dacă taurii cuceresc 1,3249, se evită pozițiile short până la 1,3284, în cazul unui eșec de închidere peste acest nivel, sau se poate lua în calcul vânzarea pe o corecție de la 1,3319, cu aceeași țintă de 20–25 de pips.
Pe scurt, încrederea slabă a consumatorilor din SUA și primele semne de încetinire economică creează mai multe dificultăți pentru Fed decât poate euro să valorifice imediat. Până când zona euro nu confirmă disponibilitatea ECB pentru o înăsprire suplimentară, prin propriile date de inflație și retail, slăbiciunea dolarului va fi probabil episodică, nu structurală. Mă aștept ca pachetul de date de astăzi — în special IPC-ul Germaniei și PCE-ul SUA — să decidă dacă dolarul își va relua aprecierea față de euro și liră până la sfârșitul săptămânii.


