


Inflația în Franța s-a accelerat la 3,4%, cel mai rapid ritm din ultimii doi ani. În Italia, creșterea prețurilor s-a intensificat la 4,1%, cel mai ridicat nivel din 2023. În Spania, inflația a sărit la 5%, de peste două ori mai mult decât ținta de 2% a Băncii Centrale Europene. Conform logicii obișnuite, o astfel de accelerare ar fi trebuit să împingă cursul EUR/USD mai sus, deoarece aduce mai aproape o nouă majorare a dobânzii. În loc de euforie, investitorii vând însă obligațiunile franceze.
Dinamicile inflației în zona euro
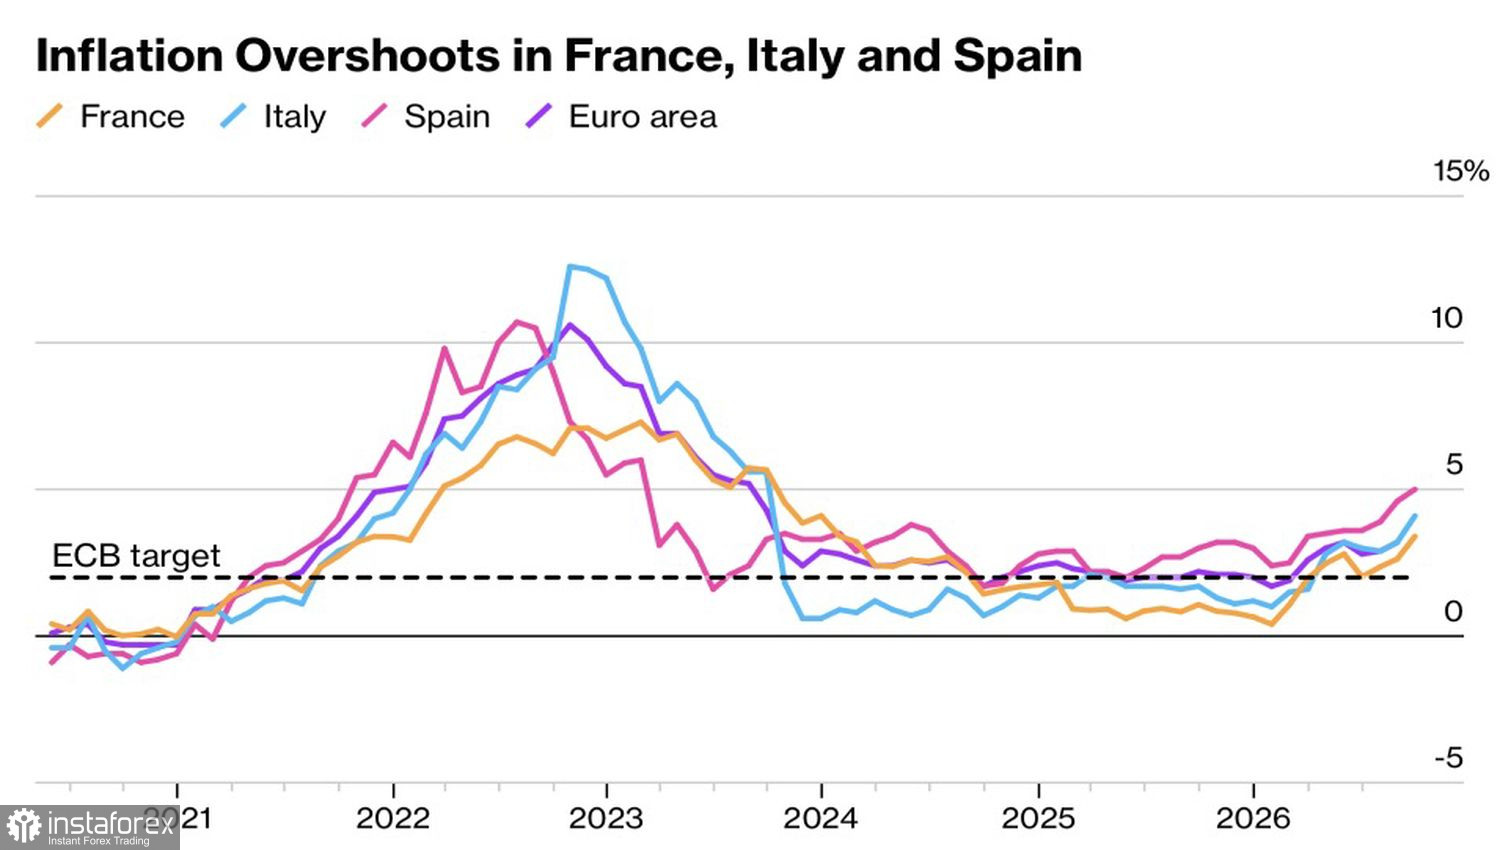
O rată a inflației aflată în accelerare reprezintă un factor pozitiv pentru euro. Eurostat va publica în curând indicatorul agregat pentru 21 de state membre, iar economiștii anticipează un maxim al ultimilor trei ani, de 3,7%. BCE a majorat deja de două ori rata la depozite, până la 2,5%, iar piața contractelor futures anticipează o nouă înăsprire de 25 puncte de bază în 2026. Christine Lagarde susține un „răspuns măsurat, după necesități” pentru a ține sub control inflația, însă a avertizat că un val de vânzări de obligațiuni va constrânge atât prețurile, cât și creșterea economică.
Săritura inflației este determinată în principal de carburanți și gaze; și serviciile contribuie. Indicele de inflație de bază (core CPI) nu accelerează deocamdată într-un ritm rapid.
Dinamică a spread-ului randamentelor obligațiunilor Franța–Germania
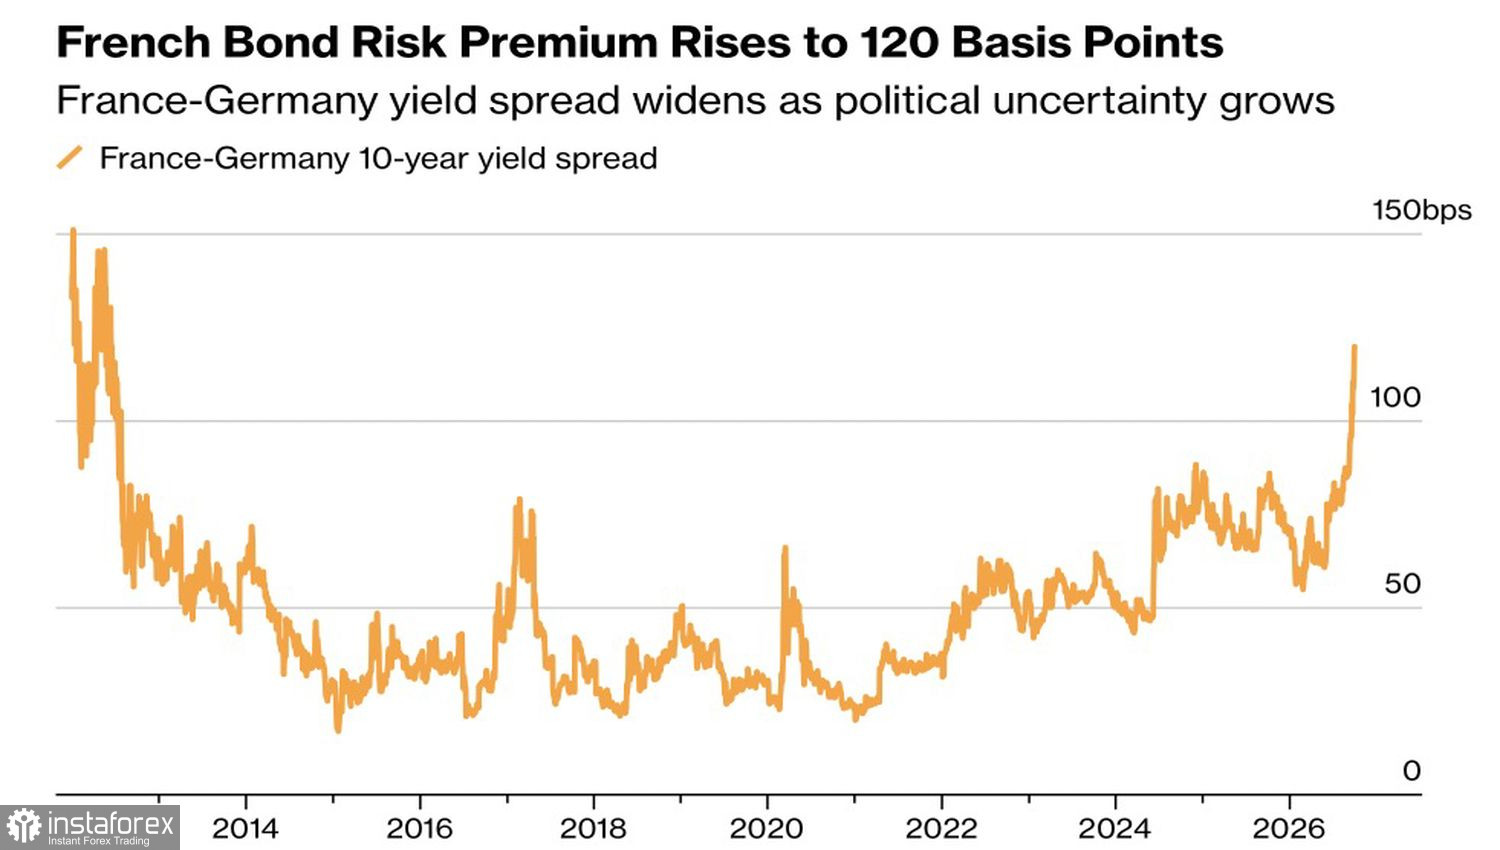
Riscurile politice din Franța reprezintă un factor negativ pentru euro. Spread-ul la 10 ani al randamentelor franceze față de bundurile germane a depășit 120 puncte de bază pentru prima dată din 2012, lucru pe care traderii îl consideră un semnal îngrijorător. Ciclu de înăsprire accelerată al BCE nu face decât să sporească presiunea asupra bugetului francez, deoarece fiecare nouă majorare crește costul de finanțare a datoriei publice și lărgește spread-ul, apăsând astfel pe EUR/USD.
Investitorii sunt tensionați înaintea alegerilor prezidențiale din șapte luni. Opoziția nu este dispusă la compromisuri cu administrația condusă de Emmanuel Macron, aflată la final de mandat. Noi sondaje indică o posibilă confruntare în turul al doilea între candidata de extremă dreapta Marine Le Pen și reprezentantul de extremă stângă Jean-Luc Mélenchon. Natixis afirmă că riscul politic încorporat în spread crește pe măsură ce ratingurile lor urcă.
Presiuni suplimentare asupra euro provin din problemele fiscale ale Franței. Agenția de administrare a datoriei a anunțat un volum record de emisiuni de 340 miliarde € pentru anul viitor. Deficitul riscă să ajungă la 5,4% din PIB în 2026, în locul scăderii așteptate la 5,1%, iar costurile de împrumut pe termen lung au urcat la nivelurile din 2002.
Forța economiei SUA și retorica restrictivă a Federal Reserve sunt factori pozitivi pentru dolar. JP Morgan susține că, împreună cu riscurile din sectorul energetic, acest context lasă spațiu pentru o reevaluare în sus a dobânzilor și menține o poziție long pe dolar înaintea publicării datelor privind piața muncii din SUA. Totuși, banca nu își asumă un risc excesiv: indicele USD este deja aproape de maximele locale, iar indicatorii PMI pentru septembrie au crescut nu doar în SUA, ci și în zona euro, ceea ce lasă perechea EUR/USD într-un echilibru între forțele opuse.
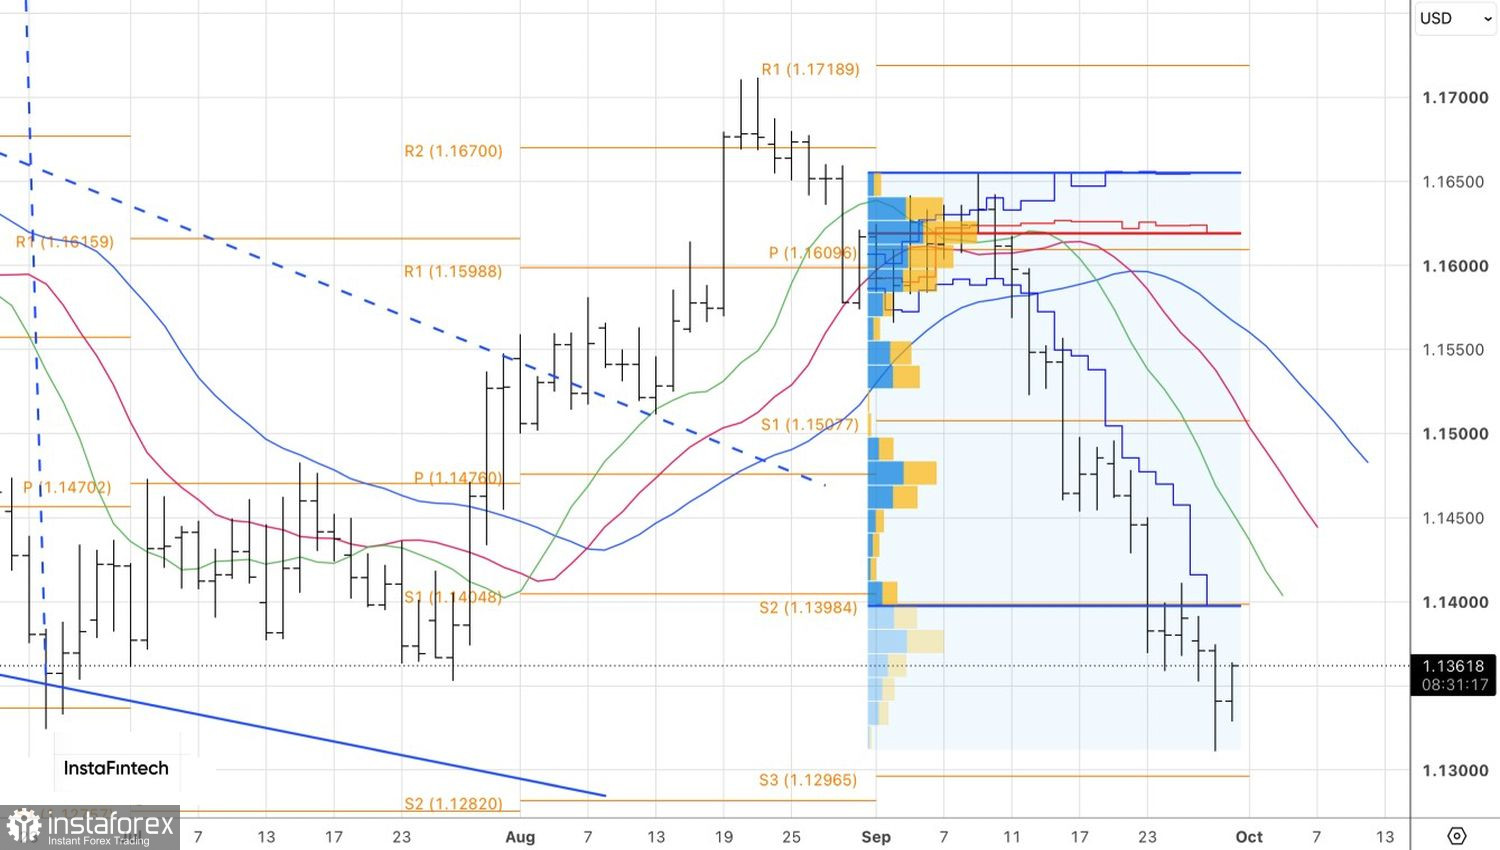
Din punct de vedere tehnic, pe graficul zilnic, EUR/USD arată că taurilor încearcă să recupereze o bară cu o umbră inferioară lungă. O închidere susținută peste 1,1375 ar fi un motiv de cumpărare pe termen scurt.


