


Euro continuă să scadă față de dolarul american pentru a patra zi consecutivă, coborând sub nivelul psihologic de 1,1300 pentru prima dată din mai 2025. Combinația dintre prețurile ridicate ale petrolului, creșterea randamentelor titlurilor de Trezorerie americane și îngrijorările tot mai mari legate de datoria publică a Franței a contribuit la declinul perechii EUR/USD. Joi, perechea a atins un minim de 1,1265, ceea ce aduce declinul total din ultimele patru săptămâni la aproximativ 2,8%.
În ciuda unei revizuiri în sus a datelor privind activitatea din sectorul manufacturier al zonei euro, publicate mai devreme joi, cifrele nu au oferit un sprijin semnificativ pentru euro.
HCOB Eurozone Manufacturing PMI a fost revizuit în sus la 52,9 de la estimarea preliminară de 52,7. Rata de creștere a noilor comenzi a atins cel mai ridicat nivel din ultimii peste patru ani, ocuparea forței de muncă și activitatea de achiziții s-au îmbunătățit, iar așteptările privind producția au urcat la cel mai înalt nivel din februarie. În mod similar, datele PMI pentru septembrie din sectoarele manufacturiere ale Germaniei, Franței și Italiei au depășit prognozele, indicând o activitate de afaceri mai puternică.
Cu toate acestea, sentimentul general al investitorilor rămâne pesimist, întrucât prețurile petrolului Brent au depășit nivelul-cheie de 100 de dolari pe baril, exercitând o presiune semnificativă asupra creșterii economice în zona euro. Datoria publică a Franței a atins cel mai ridicat nivel din 1946, în timp ce instabilitatea politică din interiorul guvernului împiedică implementarea programelor de reducere a cheltuielilor, alimentând temerile privind o posibilă criză a datoriei. Creșterea randamentelor titlurilor de Trezorerie americane a compensat în totalitate impactul datelor mai slabe privind inflația PCE.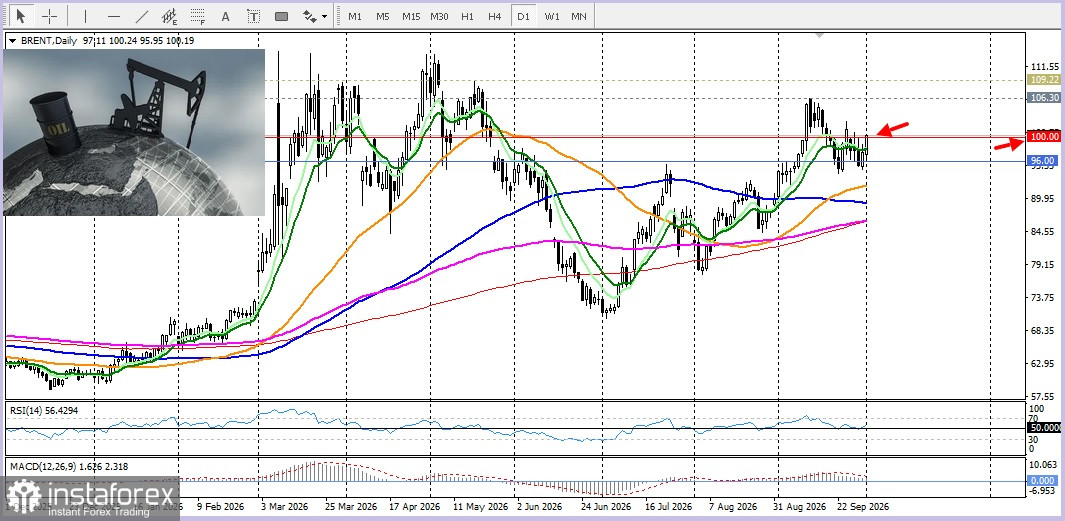 În Statele Unite, creșterea accentuată a randamentelor titlurilor de Trezorerie continuă să întărească cererea speculativă pentru dolar, în condițiile în care incertitudinea legată de conflictul din Orientul Mijlociu contribuie la noi creșteri ale inflației la nivel global. Miercuri, randamentul obligațiunilor de Trezorerie pe 10 ani a atins un maxim al ultimilor 24 de ani, depășind 5,30%, în timp ce randamentul obligațiunilor pe 30 de ani a urcat la 5,65%, marcând, de asemenea, cel mai ridicat nivel din mai 2002.
În aceste condiții, datele mai slabe decât se aștepta privind Personal Consumption Expenditures (PCE) Price Index din SUA nu au reușit să producă efectul dorit asupra dolarului. Potrivit datelor furnizate de US Bureau of Economic Analysis, inflația PCE a crescut în septembrie sub nivelul prognozat, iar cifrele pentru august au fost revizuite în jos, determinând participanții de pe piețele de contracte futures să își revizuiască așteptările privind o serie de majorări ale ratei dobânzii de către Federal Reserve.
Analiștii ING consideră că „dacă nu va exista un progres în negocierile dintre SUA și Iran, este probabil ca dolarul să rămână rezilient în octombrie”. Ei avertizează, de asemenea, că dolarul s-ar putea întări puternic dacă datele care vor fi publicate mâine se dovedesc neașteptat de solide sau dacă o vânzare masivă a obligațiunilor guvernamentale europene va exercita o presiune semnificativă asupra euro.
Din punct de vedere tehnic, EUR/USD se tranzacționează sub mediile mobile cheie și rămâne sub o presiune puternică de vânzare, ceea ce confirmă scenariul bearish. Oscilatoarele sunt negative, indicând faptul că vânzătorii dețin controlul. Totuși, Relative Strength Index se află în zona de supravânzare, sugerând o posibilă corecție. Cu toate acestea, orice creștere corectivă este probabil să fie limitată. Nivelul de 1,1265 a oferit suport. Cel mai apropiat nivel important de rezistență este 1,3222.


