


Publicarea din septembrie a prețurilor de producător — în creștere cu 6,8% față de aceeași perioadă a anului trecut — poate părea că semnalează o încetinire a presiunilor inflaționiste de-a lungul lanțurilor de producție (consensul era 7,6%). Totuși, prețurile de import exprimate în yeni au crescut cu 24,5% față de anul precedent, în timp ce costurile pentru produse chimice, materiale plastice și metale neferoase au avansat cu 13,3%, 12,8% și, respectiv, 40,2%. Asta înseamnă că slăbiciunea yenului, combinată cu tensiunile geopolitice persistente din Orientul Mijlociu, continuă să transmită în economia japoneză presiuni externe asupra costurilor, din ce în ce mai puternice; moderarea indicelui PPI la nivel de ansamblu nu face decât să mascheze acest proces structural. Economiștii chestionați de Reuters au remarcat explicit că prețurile de producător „susțin intenția Bank of Japan de a majora dobânzile la momentul oportun”, chiar dacă nu există o urgență pentru o creștere imediată.
Importurile japoneze de țiței din iunie au urcat la 8,6 milioane de tone, depășind nivelul de anul trecut pentru prima dată în ultimele patru luni. Livrările din Statele Unite au impulsionat revenirea, dublându-se față de mai, la 2,7 milioane de tone — aproape o treime din totalul importurilor. Dependența Japoniei de Orientul Mijlociu a scăzut de la 94% în 2025 la 62,3% în iunie.
Țițeiul american, însă, costă Japonia cu aproximativ 15% mai mult — un diferențial determinat de costurile mai ridicate de producție pentru petrolul de șist și de logistică. În plus, rafinăriile japoneze au fost optimizate istoric pentru țițeiurile mai grele din Orientul Mijlociu; trecerea la sortimentele mai ușoare din SUA necesită cheltuieli de capital suplimentare pentru reconfigurarea proceselor. Din perspectiva disponibilității ofertei, nu există un risc iminent de perturbări. Însă, dacă Strâmtoarea Hormuz rămâne practic închisă pentru o perioadă prelungită și prețurile petrolului se mențin la nivelurile actuale, Japonia s-ar confrunta cu un cumul de șocuri.
Costurile mai ridicate ale importurilor de energie deteriorează termenii schimbului și reduc direct venitul național real. Dacă petrolul rămâne peste 100 USD/baril și prețurile de import în yeni continuă să crească, deficitul de cont curent s-ar putea adânci la niveluri nemaivăzute de la primul șoc petrolier — exercitând o presiune fundamentală de depreciere asupra yenului, întrucât finanțarea deficitului necesită intrări stabile de capital străin.
Al doilea canal este cel al veniturilor reale ale gospodăriilor. Creșterea prețurilor la energie și alimente a contribuit deja la stagnarea consumului privat. Dacă prețurile ridicate persistă, veniturile reale vor continua să scadă, ceea ce va afecta și mai mult consumul și creșterea PIB.
Al treilea canal este prin intermediul investițiilor corporative. Incertitudinea cu privire la viitoarele prețuri la energie și la fiabilitatea aprovizionării încurajează companiile să amâne cheltuielile de capital (capex).
Al patrulea canal este prin așteptările inflaționiste. Dacă nivelurile ridicate ale costurilor cu energia persistă, BOJ ar putea fi nevoită să majoreze dobânzile mai agresiv decât ar justifica doar condițiile interne. Acest lucru ar putea declanșa o încetinire economică puternică și ar slăbi yenul, pe măsură ce piețele încorporează în prețuri un scenariu recesionist.
Piața încă anticipează ca scenariu de bază o rată BOJ de 1,25% în decembrie. Totuși, dacă șocul energetic se prelungește, USD/JPY ar trebui să rămână volatil, diferențialul de dobândă de politică monetară va rămâne amplu, iar chiar și o mișcare a BOJ în decembrie nu ar elimina complet acest ecart.
Poziționarea speculativă indică un bias short pe yen de +4,93 miliarde USD pentru săptămâna de raportare — o expunere supra-ponderată semnificativă — însă prețul implicit nu are un trend clar și a revenit la media pe termen lung.
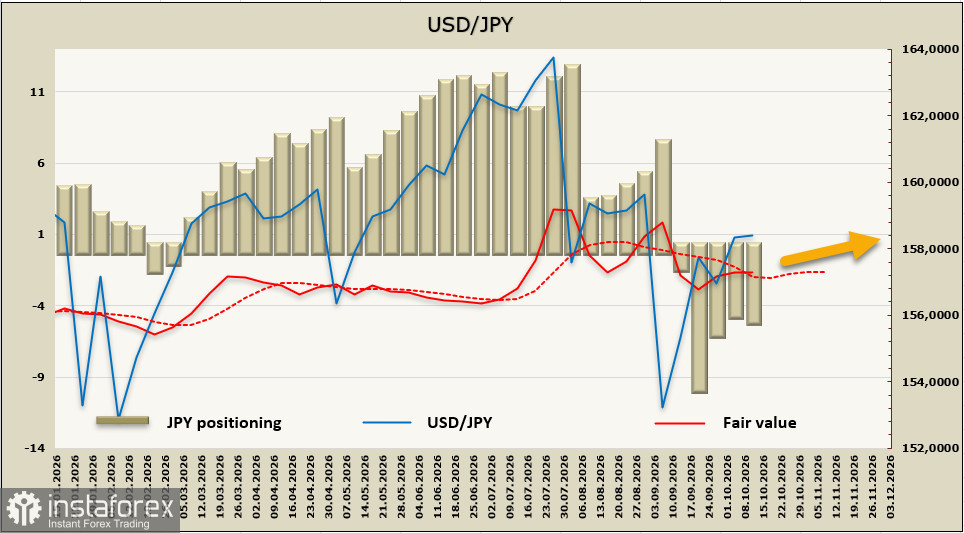
USD/JPY a revenit în zona mediană a intervalului larg care a dominat anul 2026, iar direcția pe termen scurt rămâne neclară. În nota precedentă, am sugerat că perechea va rămâne în interiorul intervalului 157–160 în absența unui factor clar de impuls; puține lucruri s-au schimbat în ultima săptămână. Rezistența se află la 160,35; atât timp cât perechea rămâne sub acest nivel, probabilitatea unei reluări a mișcării descendente pare mai mare decât cea a reluării trendului ascendent.


