


















Acțiunile și contractele futures din SUA au crescut astăzi, după ce rezultatele solide din sectorul tech de ieri au atenuat parțial anxietatea legată de AI care a urmat vânzărilor masive dureroase de săptămâna trecută. Kospi al Coreei de Sud a urcat cu 2,6%, Taiex al Taiwanului a crescut cu 0,9%, iar indicele mai larg MSCI Asia Pacific a adăugat 0,9%, punând capăt unei serii de două zile de scăderi. Contractele futures pe Nasdaq 100 au avansat cu 0,7% după o evoluție mixtă pe Wall Street marți, iar acțiunile europene păreau pregătite pentru o deschidere în creștere.
Catalizatorul a fost sezonul de raportări financiare peste așteptări. Rezultatele de la SpaceX și Super Micro Computer au depășit prognozele — acțiunile SpaceX au sărit cu 8,1% în tranzacționarea extinsă, în timp ce Super Micro a avansat cu 16%. Printre numele din zona infrastructurii de AI, Elice din Coreea de Sud a avut un raliu puternic, urcând cu aproximativ 30% după unul dintre cele mai slabe debuturi la IPO din țară.
Trebuie însă avut în vedere că această revenire vine după o perioadă dificilă. Săptămâna trecută, Nasdaq 100 a pierdut 5,5% — cea mai slabă săptămână de la aprilie 2025, când titlurile legate de tarife globale au lovit piețele — astfel încât creșterea actuală pare mai degrabă o reacție la condiții de supravânzare și la rezultate pozitive, decât o restaurare completă a încrederii.
Urmează un calendar încărcat de raportări. Meta Platforms și Tesla își publică rezultatele astăzi, iar acestea vor fi teste esențiale pentru a vedea dacă boomul de activitate de business justifică investițiile de miliarde de dolari în compute. Forța rezultatelor lor și a indicațiilor privind evoluția viitoare va determina dacă această revenire se transformă într-un raliu sustenabil sau rămâne doar un episod de acoperire a pozițiilor short.
Commodities continuă să țină traderii în alertă. Petrolul a scăzut ieri, dar a revenit astăzi, în contextul în care atacurile asupra navelor din jurul Strâmtorii Hormuz amenință livrările, iar datele de sector din SUA au arătat o nouă scădere semnificativă a stocurilor. Brent a urcat din nou peste 110 USD/baril. Aurul a păstrat cea mai mare parte a pierderilor de ieri și a tranzacționat în jur de 4.115 USD/uncie, în scădere cu puțin peste 1% de la începutul săptămânii.
Piața obligațiunilor a fost mai liniștită. Trezoreria SUA a cedat o parte din câștigurile de ieri, randamentul titlurilor pe 10 ani urcând ușor, cu aproximativ 1 punct de bază, până la 5,12%. Dolarul s-a întărit moderat față de majoritatea valutelor din G10.
Privind în ansamblu, piețele sunt dispuse să cumpere acțiuni tech pe fondul veștilor bune, dar anxietatea legată de AI și prețul ridicat al petrolului limitează potențialul de creștere. Din perspectiva mea, raportările Meta și Tesla vor stabili, cel mai probabil, direcția pe termen scurt. Rezultate solide ar trebui să prelungească revenirea. Dezamăgirile ar reaprinde presiunea, în special cu Brent peste 110 USD și randamente în jur de 5,1%.
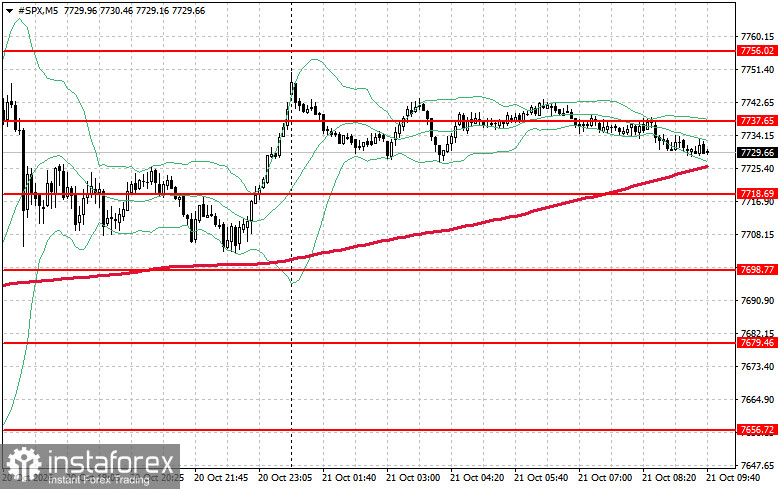
În ceea ce privește aspectele tehnice ale indicelui S&P 500, sarcina imediată a cumpărătorilor este să depășească nivelul de rezistență de 7.737 de puncte. Acest lucru ar semnala un impuls ascendent și ar deschide calea pentru o mișcare spre 7.756 de puncte. Menținerea nivelului de 7.781 de puncte ar consolida și mai mult pozițiile taurilor. Dacă prețul scade pe fondul unei apetențe reduse pentru risc, cumpărătorii trebuie să apere zona din apropierea nivelului de 7.718 de puncte. O străpungere sub acest nivel ar putea împinge probabil indicele în jos spre 7.698 de puncte și ar deschide drumul către 7.679 de puncte.


