


















Ieri, piața s-a concentrat asupra deciziei de politică monetară a Federal Reserve. Nu erau așteptate modificări majore ale politicii, iar Fed a menținut rata de politică la 4%. Dolarul nu a primit un sprijin suplimentar semnificativ în urma acestor știri. Votul a fost 10–2, Lisa Cook și Beth Hammack exprimând opinii divergente și solicitând o majorare imediată de 25 puncte de bază. Deocamdată, majoritatea preferă să mențină politica neschimbată.
Președintele Fed, Kevin Warsh, a declarat că economia SUA este relativ solidă și a sugerat că creșterea PIB-ului în trimestrul al treilea va depăși probabil 3%. În privința inflației, el a avertizat că situația nu se îmbunătățește și este puțin probabil să se îmbunătățească pe termen scurt. Evoluțiile din Orientul Mijlociu ridică semne de întrebare, în principal prin intermediul piețelor energetice, iar acest lucru ar putea produce în cele din urmă acele efecte de rundă a doua pe care multe bănci centrale le tem.
Principala dezamăgire pentru dolar a fost lipsa unui semnal clar pentru luna decembrie. Warsh a spus că are nevoie de mai mult timp și de mai multe date și a refuzat să anticipeze următoarea mișcare. Acest lucru nu este surprinzător: la preluarea mandatului a precizat clar că nu va oferi tipul de ghidaj explicit furnizat de predecesorii săi. Piața a reacționat cu un val de volatilitate, însă balanța forțelor nu s-a schimbat fundamental și rămâne în favoarea dolarului.
Este de asemenea remarcabil faptul că Warsh a redus frecvența ședințelor Fed de la opt la șase anul viitor. Asta înseamnă mai puține momente formale de orientare și prognoză, iar piața va acorda mai multă atenție randamentelor obligațiunilor și comentariilor oficialilor Fed în afara deciziilor de comitet. Warsh a spus că celelalte întâlniri vor fi „despre vreme” – adică despre condițiile economice, inflație și perspective – nu despre mișcări de politică. În opinia mea, acesta este un indiciu suplimentar că piața intră într-o fază mai subțire și mai precaută, în care fiecare cuvânt al Fed cântărește mai mult.
În ceea ce privește lira și bugetul Marii Britanii de ieri, nu au existat surprize. Noul cancelar John Healey a prezentat un prim buget fără surprize majore sau promisiuni nesusținute, iar rezerva de siguranță a bugetului rămâne intactă. Randamentele gilturilor au scăzut, iar lira s-a mișcat doar marginal după publicare. Ulterior, piața s-a reorientat către decizia Fed, iar pe fondul atitudinii prudente a lui Warsh și al unei comunicări mai subtile a politicii, lira sterlină și-a revenit ușor.
Uitându-ne la calendarul economic de astăzi, există câteva date importante în Marea Britanie: aprobările de credite ipotecare (consens 54,0k față de 54,9k anterior), creditul de consum net și variația masei monetare M4 (consens +0,3% față de +0,4% anterior). Este puțin probabil ca acestea să ajute semnificativ lira, dar o îmbunătățire generală ar putea declanșa un raliu corectiv mai amplu în cursul dimineții. Pentru zona euro, singurul indicator relevant este rata șomajului din Italia. Se așteaptă ca ședința ECB să lase neschimbată rata facilității de depozit la 2,50%. Lagarde va spune probabil că piețele ar trebui să includă în preț o majorare în decembrie, mai ales având în vedere nivelul actual al prețurilor la energie și al inflației. Acest lucru ar putea înclina balanța în favoarea monedei euro și ar putea schimba rapid evoluția EUR/USD după un val de vânzări determinat de datele americane. Totul va depinde de poziția ECB și de declarațiile lui Lagarde.
Urmează publicarea PIB-ului SUA pentru trimestrul al treilea. După +2,1% în T1 și +2,2% în T2, consensul prognozează un salt puternic la +3,2%, așa cum a sugerat Warsh. Atenția principală se îndreaptă însă către indicele PCE core, indicatorul de inflație preferat al Fed; pentru septembrie, consensul indică +0,3% lună la lună și 3,1% an la an, ușor peste +0,2% și 3,0% în august. Un PIB robust și presiuni în creștere asupra prețurilor ar susține cererea pentru dolar și ar putea declanșa un nou val de vânzări asupra euro și lirei.
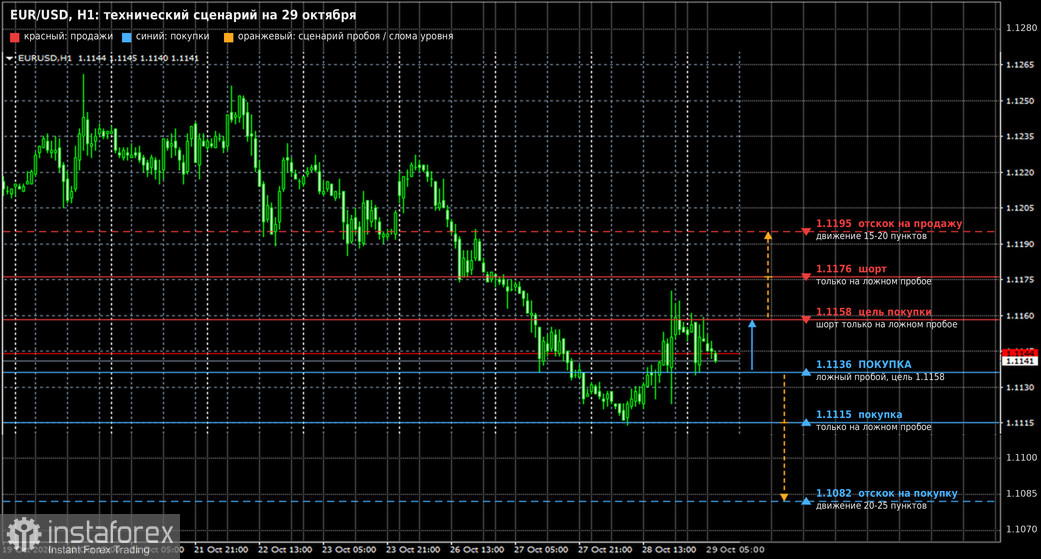
EUR/USD—pentru poziții long marchez 1,1136; un false break acolo ar fi un semnal de cumpărare spre 1,1158. Menținerea deasupra acestei zone și un discurs hawkish din partea lui Lagarde ar da euro-ului șansa să urce la 1,1176 și apoi la 1,1195, unde aș marca profitul și aș căuta tranzacții de tip sell?the?rally de 15–20 de pips. Pozițiile short pe corecții sunt viabile de la 1,1158 și 1,1176 doar în cazul unor tentative eșuate de menținere; ținta imediată a urșilor este 1,1136.
Dacă prețul sparge și se menține sub această zonă, date puternice din SUA plus un ECB precaut vor împinge EUR/USD spre 1,1115; o străpungere sub acest nivel ar trimite euro la 1,1082, unde aș căuta cumpărări pe un rebound de 20–25 de pips. Pozițiile long de la 1,1115 sau 1,1136 sunt condiționate de false breaks.
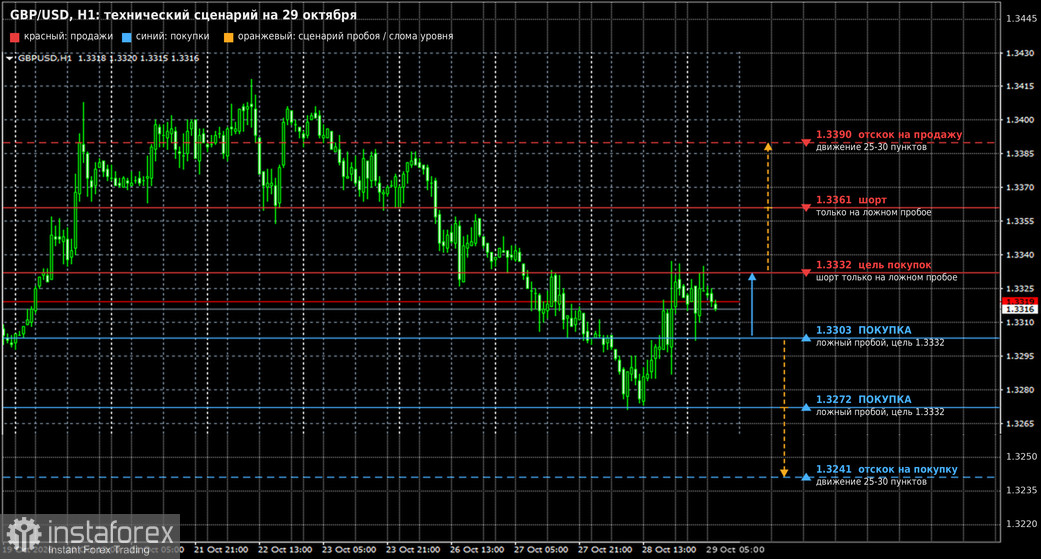
GBP/USD — niveluri de cumpărare la 1,3303 și 1,3272. Străpungerile false în aceste zone reprezintă oportunități de cumpărare, cu țintă de revenire către 1,3332. Menținerea peste această zonă ar deschide calea spre 1,3361 și apoi 1,3390, unde aș vinde corecțiile pentru 25–30 pips. Short-uri de la 1,3361 sau 1,3332 doar în cazul străpungerilor eșuate. Dacă vânzătorii duc prețul sub 1,3303, mișcarea se poate extinde către 1,3272 și, în cazul unor date puternice din SUA, până la 1,3241, unde aș căuta să cumpăr pe scădere pentru 25–30 pips.
Înclin să cred că euro și lira vor rămâne sub presiune până la conferința de presă a lui Lagarde, deoarece datele din SUA ar putea împinge din nou dolarul în sus. Dacă ECB semnalează clar o majorare în decembrie, euro s-ar putea reface. Perspectivele lirei par mai bune, cu condiția ca datele din Marea Britanie să nu dezamăgească.


