


















Acțiunile din sectorul tech au scăzut pentru a doua zi consecutiv. Contractele futures pe Nasdaq 100 au pierdut 1,9%, iar cele pe S&P 500 au scăzut cu aproximativ 0,9%. Indicele Kospi al Coreei de Sud, considerat pe scară largă un barometru al fluxurilor globale în AI, a înregistrat un declin de 3,5%, iar indicele regional MSCI Asia–Pacific a coborât cu 1,2%. Investitorii au ieșit din acțiunile legate de AI și s-au orientat către refugii sigure, principalii beneficiari fiind titlurile de stat americane (US Treasuries) și francul elvețian. Chiar și aurul a fost ignorat, în condițiile în care inflația ridicată și randamentele atractive au dominat fluxurile.
Ceea ce a declanșat mișcarea a fost un nou val de rezultate dezamăgitoare. Amazon a scăzut cu 7,3% în tranzacțiile de după închidere, iar Intel s-a prăbușit cu 23%, ambele reaprinzând îngrijorările legate de capex. Alphabet suferise deja o scădere record într-o singură zi după publicarea rezultatelor, iar Samsung a pierdut 4,1% joi și încă aproximativ 3% astăzi, după ce profiturile au ratat estimările și compania și-a amânat programul de returnare de capital către acționari. SK Hynix, care se apreciase miercuri în urma raportului său, a revenit astăzi cu o scădere de 7%. Creșterea din ultimele trei zile în sectorul tech, începută la începutul săptămânii, a fost acum ștearsă complet.
Temerea pieței nu privește cererea pentru AI, ci prețul și viteza monetizării. Entuziasmul de miercuri, alimentat de faptul că marile companii continuă să cheltuiască, s-a transformat în teama că aceste cheltuieli s-ar putea să nu se amortizeze rapid. Deocamdată, daunele sunt concentrate în tech — peste 400 de componente ale S&P 500 au avansat totuși joi, în timp ce banii s-au rotit către active defensive.
Randamentele obligațiunilor s-au întărit pe fondul acestei reevaluări a riscului. Randamentele titlurilor de stat americane au scăzut cu cel puțin 2 puncte de bază pe întreaga curbă și au continuat să coboare pe parcursul ședinței; randamentele pe 10 ani din Australia, Japonia și Noua Zeelandă au scăzut cu aproximativ 5 puncte de bază. Randamentele americane sunt în scădere cu aproape 40 de puncte de bază în octombrie și se îndreaptă spre prima scădere lunară din februarie încoace.
Piața cripto a primit un nou șoc: Bitcoin a scăzut cu 5%, până la aproximativ 76.500 de dolari, după ce Binance, cel mai mare exchange din lume, a suspendat toate depozitele și retragerile în urma unui hack. Incidentul amplifică problemele de încredere într-o piață care oricum se confruntă cu ieșiri din active de risc.
Geopolitica a revenit pe prima pagină. Brent a crescut cu 1%, până la aproximativ 116 dolari/baril, pe fondul semnelor că SUA ar putea relua loviturile asupra Iranului, ceea ce sporește perspectiva unei noi perturbări regionale și a unor șocuri de ofertă. Aurul a alunecat sub 4.000 de dolari/uncie, iar argintul a scăzut cu 2,4%, îndreptându-se spre cel mai slab nivel de închidere din noiembrie încoace.
În opinia mea, piața americană pare pregătită să deschidă în scădere, în special în sectorul tech, iar randamentele Treasuries ar trebui să continue să coboare dacă vânzările pe segmentul AI persistă. Doar dovezi noi că investițiile în AI generează profituri vor opri rotația. Dacă prețul petrolului continuă să crească pe fondul riscului legat de Iran, presiunea asupra acțiunilor și a aurului se va intensifica, lăsând Treasuries și francul drept principalii beneficiari ai vânzărilor.
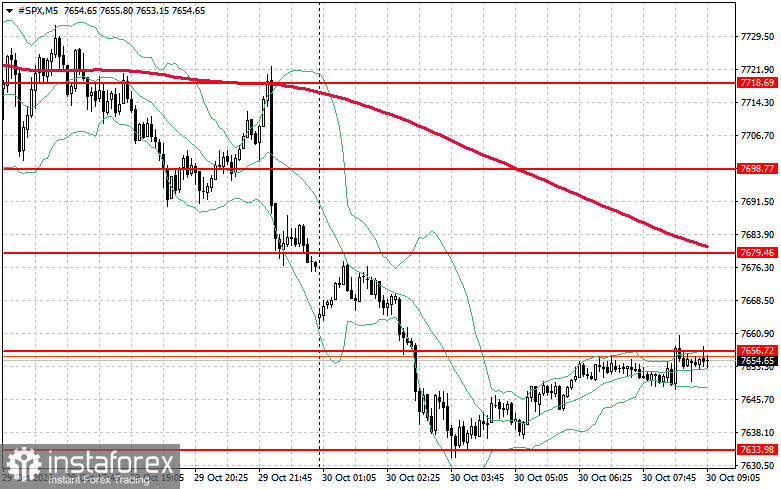
În ceea ce privește aspectele tehnice ale S&P 500, sarcina imediată pentru cumpărători este să depășească nivelul de rezistență de 7.656 USD. Acest lucru ar semnala potențial de creștere și ar deschide calea către 7.679 USD. Menținerea nivelului de 7.698 USD ar consolida și mai mult pozițiile cumpărătorilor. Dacă prețul scade pe fondul diminuării apetitului pentru risc, cumpărătorii ar trebui să apere zona din jurul a 7.633 USD. O străpungere sub acest nivel ar putea împinge indicele către 7.607 USD și ar deschide drumul spre 7.574 USD.


