


Die globalen Aktienindizes und Futures eröffneten heute schwächer, nachdem die größten KI-Unternehmen zu einer Verlangsamung der Entwicklung der Technologie aufgerufen hatten. Der MSCI Asia Pacific Index fiel um 0,8 %, während der südkoreanische Kospi – ein Barometer für KI-bezogene Investitionen – um 3,4 % einbrach. SK Hynix und Samsung Electronics gaben jeweils mehr als 4 % nach. Nasdaq-100-Futures sanken um 1,3 %, und S&P-500-Futures lagen 0,6 % im Minus.
Auslöser war die Erklärung von Anthropic‑CEO Dario Amodei am Samstag. Er kündigte zusätzliche Sicherheitsmaßnahmen an, darunter unabhängige Prüfungen durch Dritte, und forderte die Branche auf, die Entwicklung der fortschrittlichsten Modelle zu verlangsamen. OpenAI‑CEO Sam Altman unterstützte den Vorschlag, und xAI‑Gründer Elon Musk erklärte, Amodei habe recht. Altman sorgte zusätzlich für Aufsehen, als er den Märkten mitteilte, dass OpenAI in diesem Jahr nicht an die Börse gehen wird – ein weiterer Schlag für den Ausblick von SoftBank.
Der Markt deutete diese Signale recht direkt. Eine langsamere Entwicklung bedeutet geringere Investitionsausgaben für Rechnerinfrastruktur, und diese Ausgaben stützen die gesamte Lieferkette – von Speicherherstellern bis hin zu Rechenzentrumsbetreibern. Chipproduzenten und Infrastrukturanbieter – deren Bewertungen von einem dauerhaft wachsenden KI‑Investitionszyklus ausgehen – sind die offensichtlichen Verlierer. Paradoxerweise könnten chinesische Wettbewerber profitieren, da der Aufruf zur Verlangsamung Fragen aufwirft, wie konsequent westliche Branchenführer sich an ihren eigenen Appell halten werden.
Wie ernst ist die Bedrohung für die Investitionen? Anleger haben vorsichtig reagiert, da weiterhin unklar ist, wie weit eine Verlangsamung tatsächlich gehen könnte. Ein abrupter Einbruch der Ausgaben für KI‑F&E ist jedoch unwahrscheinlich: KI bleibt der dominierende Trend und eines der vielversprechendsten Felder auf lange Sicht. Wahrscheinlicher ist – wie Branchenführer selbst nahelegen –, dass der Sektor eine vorübergehende Verlangsamung anstrebt, um ein sichereres Entwicklungsumfeld zu schaffen, und keinen vollständigen Stopp.
Ein zweiter Schock verstärkte den ersten noch am selben Tag: Öl. Brent stieg um 2,2 % auf 106,95 USD je Barrel, nachdem Saudi‑Arabien nach Drohnenangriffen eine wichtige Pipeline stillgelegt hatte und ein geplantes Treffen zwischen Iran und den Golfstaaten verschoben wurde. Zur Erinnerung: Die saudische Produktion ist im vergangenen Monat auf den niedrigsten Stand seit 1990 gefallen.
Auch der Anleihemarkt bewegte sich auf Extremniveaus, die seit fast zwei Jahrzehnten nicht mehr gesehen wurden. Die Rendite 10‑jähriger US‑Staatsanleihen liegt bei rund 4,96 % – der Markt hat seit 2007 nicht mehr mit einer Rendite von über 5 % geschlossen. Swaps preisen nun eine Wahrscheinlichkeit von fast 90 % für eine Zinserhöhung der Fed am Mittwoch ein, gegenüber etwa 70 % in der Vorwoche, ausgelöst durch eine höher als erwartete Inflationsrate im August.
Diese Woche ist außergewöhnlich wichtig: Drei Notenbanksitzungen in rascher Folge können die globalen Zinserwartungen bis zum Jahresende neu ausrichten. Der Ölpreissprung – und insbesondere der starke Anstieg bei Diesel und anderen Raffinerieprodukten – schürt Inflations- und Wachstumssorgen. Sowohl die Fed als auch die Bank of Japan dürften diese Woche straffen, was Gegenwind für jede globale Rallye bei Risikoanlagen bedeutet und die Aktienindizes unter Druck setzt.
Mein Basisszenario: Die Fed wird am Mittwoch die Zinsen anheben, und die Rendite 10‑jähriger US‑Staatsanleihen wird in den nächsten Sitzungen die Marke von 5 % überschreiten. Ich gehe zudem davon aus, dass die aktuelle Technologiekorrektur nur von kurzer Dauer sein wird, da es in der Debatte um eine Verlangsamung des Entwicklungstempos geht, nicht um einen Rückzug aus Investitionen. Die Nachfrage nach Rechnerinfrastruktur bleibt hoch. Die eigentliche Bewährungsprobe für den Sektor wird jedoch der Preis des Geldes sein: Bei Renditen von über 5 % werden extrem hohe Bewertungsniveaus einer Neubewertung unterzogen werden – unabhängig davon, wie sich die Unternehmensführungen beim Entwicklungstempo entscheiden. Das Hauptrisiko für dieses Szenario ist regulatorischer Natur: Sollte der Ruf nach einer Verlangsamung regulatorische Unterstützung erhalten und verpflichtend werden, könnte sich die Korrektur in die Länge ziehen, anstatt kurz auszufallen.
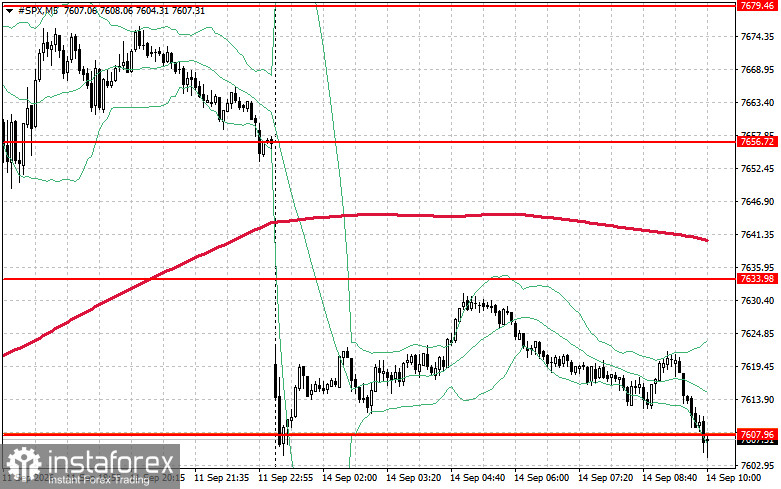
Technische Notiz zum S&P 500: Die vorrangige Aufgabe der Käufer besteht heute darin, den unmittelbaren Widerstand bei 7.633 zurückzuerobern. Gelingt dies, würde das auf eine Erholung hindeuten und den Weg für einen Anstieg in Richtung 7.656 freimachen. Ebenso wichtig für die Bullen ist es, die Kontrolle oberhalb von 7.679 zu behaupten, um das Aufwärtsszenario zu untermauern. Auf der Unterseite müssen die Käufer den Bereich um 7.607 verteidigen; ein klarer Durchbruch darunter würde den Index rasch zurück auf 7.583 treiben und den Weg in Richtung 7.563 öffnen.


