Am Dienstag stand EUR/USD weiter unter Druck, da die steigenden Renditen von US-Staatsanleihen den Dollar stützten. Aktive Verkäufe blieben jedoch aus: Anleger vermeiden es, vor der für Mittwoch erwarteten geldpolitischen Entscheidung der Federal Reserve größere Positionen einzugehen.
Zum Zeitpunkt der Erstellung dieses Berichts notierte das Währungspaar bei rund 1,1540, nachdem es zuvor auf ein Tagestief nahe 1,1525 gefallen war; damit bleibt es in der Nähe der Tiefststände der vergangenen Monate.
Was die Makrodaten betrifft, so fielen die jüngsten, nicht marktbewegenden US-Veröffentlichungen gemischt aus und hatten keinen nennenswerten Einfluss auf das Paar. Der gleitende Vierwochen-Durchschnitt der ADP-Beschäftigungsveränderung stieg von 12,25 Tsd. auf 16,25 Tsd., während der New York Empire State Manufacturing Index im September von 20,6 auf 7,6 zurückging und damit die Prognose von 14,75 verfehlte.
Am Dienstag erreichten die Renditen von US-Staatsanleihen über alle Laufzeiten hinweg Mehrjahreshochs. Die maßgebliche 10-jährige Rendite kletterte auf 5,04 % – den höchsten Stand seit 2007 – und fiel anschließend leicht auf 5,0 % zurück.
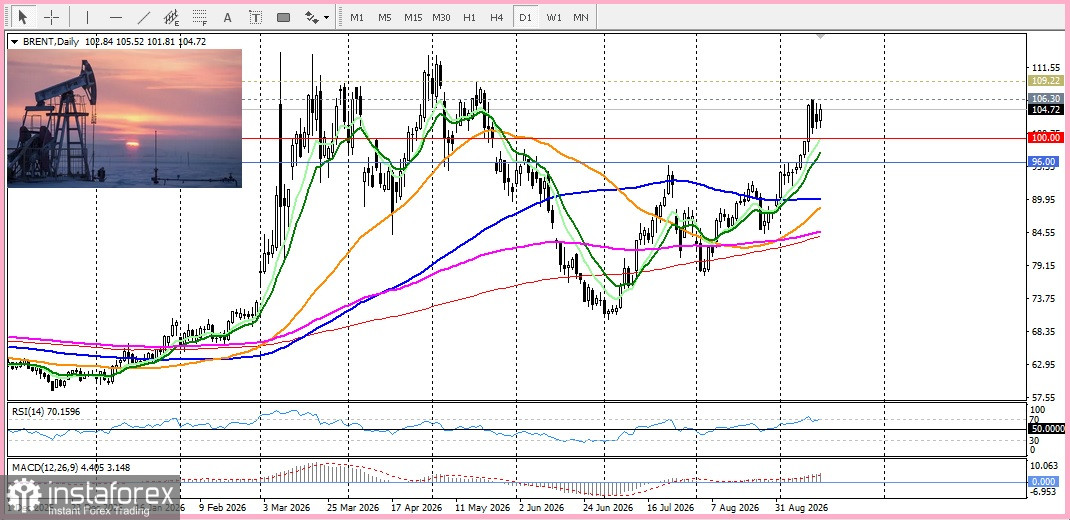
Der Ausverkauf am Anleihemarkt wurde weitgehend durch einen Energieschock infolge des Konflikts im Nahen Osten ausgelöst; die Renditen 10-jähriger Staatsanleihen im Euroraum erreichten mit 3,51 % ebenfalls den höchsten Stand seit 2009. Steigende Ölpreise erhöhen den Inflationsdruck und stützen die Argumente für eine straffere Geldpolitik. Vor diesem Hintergrund hat die EZB die Zinsen in diesem Jahr bereits zweimal angehoben, den Einlagensatz auf 2,50 % erhöht und ihre Bereitschaft signalisiert, bei Bedarf weiter zu straffen.
Die Aufmerksamkeit richtet sich nun auf die geldpolitische Entscheidung der Federal Reserve. Es wird erwartet, dass die Fed ihre erste Zinserhöhung seit 2023 vornimmt, da der Energieschock die Desinflation zum Stillstand gebracht und die Inflation über dem 2%-Ziel gehalten hat. Laut CME FedWatch preisen Händler für Mittwoch mit einer Wahrscheinlichkeit von rund 92 % einen Zinsschritt um 25 Basispunkte ein.
Der US Dollar Index (DXY), der den Dollar gegenüber einem Korb aus sechs wichtigen Währungen misst, notiert bei etwa 99,60, was einem Tagesplus von rund 0,11 % entspricht und in der Nähe eines Zweiwochenhochs liegt. Da ein Viertelpunktschritt weitgehend eingepreist ist, könnte eine überraschende Entscheidung, die Zinsen unverändert zu lassen, einen abrupten Rückgang des Dollars und der US-Staatsanleiherenditen auslösen und dem EUR/USD eine Wiederaufnahme der Erholung ermöglichen. Umgekehrt könnte eine Zinserhöhung, begleitet von einem restriktiven Ausblick und falkenhaften Kommentaren von Fed-Chef Kevin Warsh, eine neue Verkaufswelle im EUR/USD anstoßen.
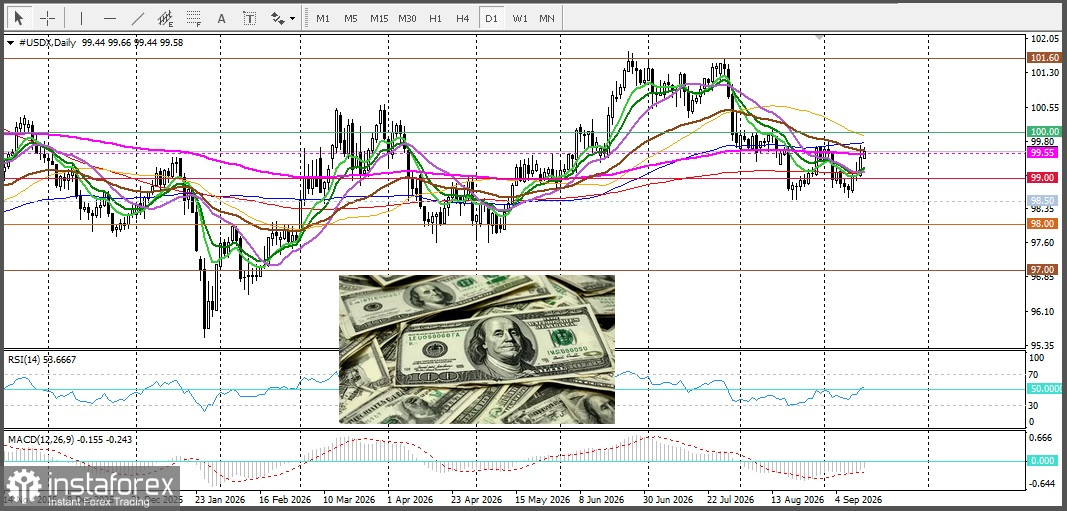
Technisch hat das Währungspaar unterhalb der 50-Tage-SMA Widerstandskraft gezeigt, was den Bullen eine Chance lässt. Die Oszillatoren liefern gemischte Signale, und der RSI ist in den negativen Bereich gerutscht, was auf eine Schwäche der Bullen hindeutet. Gelingt es den Bullen, den Kurs über die 100-Tage-SMA und die 200-Tage-EMA zu treiben, könnte das Paar in einer Seitwärtsrange bleiben. Ein Unterschreiten der 50-Tage-SMA würde den Rückgang in Richtung 1,1500 beschleunigen.
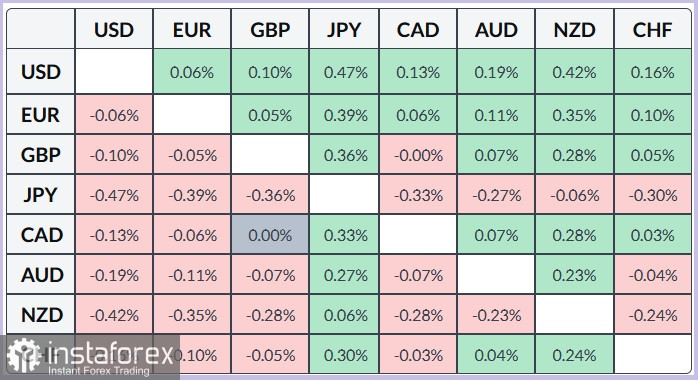
Unten steht eine Tabelle, die die prozentuale Veränderung des US-Dollar gegenüber den wichtigsten Währungen am Dienstag zeigt. Den größten Kursgewinn verzeichnete der Dollar gegenüber dem japanischen Yen.