


Der BIP-Bericht der vergangenen Woche zeigte, dass die Wirtschaft im zweiten Quartal um 0,2 % gewachsen ist, nach einem revidierten Anstieg um 0,9 % im ersten Quartal. Damit verzeichnete die Wirtschaft das vierte Quartal in Folge Wachstum und übertraf deutlich die Nullprognose der Reserve Bank of New Zealand, die in ihrer geldpolitischen Erklärung im Mai zugrunde gelegt worden war. Das Jahreswachstum erreichte 2,6 %.
Der Wohnungsbau führte die Erholung nach der Rezession des vergangenen Jahres an; auch öffentliche Verwaltung, verarbeitendes Gewerbe und Großhandel leisteten positive Beiträge.
Auf der Negativseite stieg das BIP je Kopf nur um 0,1 %, und das verfügbare Haushaltseinkommen ging um 0,4 % zurück. Die Haushalte schränken Reisen und Restaurantbesuche ein, um über die Runden zu kommen, und die Kraftstoffkäufe fielen auf Niveaus zurück, wie man sie zuletzt während der COVID‑Lockdowns gesehen hat.
Der Verbrauchervertrauensindex von Westpac stieg im dritten Quartal von einem Drei-Jahres-Tief von 80,4 auf 89,5. Formal ist dies eine Verbesserung, doch bleibt jeder Wert unter 100 deutlich negativ.
Für die RBNZ ist dieses Signal uneindeutig. Schwacher Konsum hilft, den Inflationsdruck zu dämpfen, doch wenn die Haushalte bereits stark belastet sind, birgt eine weitere Straffung das Risiko, eine langsame Erholung in eine neue Rezession zu kippen.
Ein stärkeres BIP als von der RBNZ prognostiziert liefert den Falken ein Argument für eine dritte aufeinanderfolgende Zinserhöhung im Oktober. Schwaches Verbrauchervertrauen und sinkende Realeinkommen sprechen jedoch dagegen.
Die Umfrage der RBNZ zu den Inflationserwartungen vom September weist einjährige Erwartungen von 2,6 % und zweijährige von 2,34 % aus – moderate Werte. Sollten die Daten im nächsten Monat nicht positiv überraschen, wird die RBNZ im Oktober wahrscheinlich eine Pause vorziehen, um die Wirkung der zwei Zinserhöhungen zu beurteilen und die Geldpolitik im November oder Dezember erneut zu prüfen.
Die Lage im Persischen Golf bleibt das wichtigste externe Risiko für Neuseelands Wirtschaft. Marktteilnehmer auf der APPEC-Konferenz in Singapur beschrieben nahezu absurde Vorsichtsmaßnahmen: Tankschiffe, die die Region mit ausgeschaltetem AIS passieren, übermalte Schiffsnamen, Besatzungen, die sich in geschützten Bereichen auf der weniger verwundbaren Seite aufhalten. Für Neuseeland bedeutet dies ein dauerhaftes Risiko neuer Kraftstoffpreisspitzen. Die Frachtraten für VLCC von der Golfregion nach Ostasien erreichten mit 161,93 US‑Dollar pro Tonne ein Rekordniveau, sodass die Gefahr eines groß angelegten Energieschocks hoch bleibt.
Positionierung: Beim Kiwi besteht eine Netto-Long-Position von rund +0,57 Mrd. US‑Dollar; der implizite faire Wert liegt weiterhin über dem langfristigen Durchschnitt.
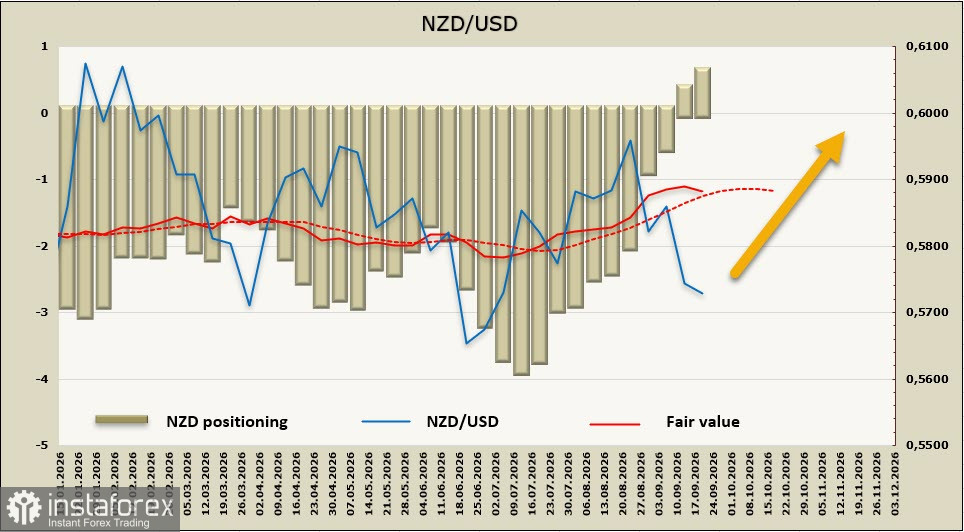
Technisch hat sich NZD/USD oberhalb der Trendlinie bei 0,5640–0,5650 gehalten, die weiterhin eine entscheidende Unterstützung darstellt. Der bärische Impuls wirkt nahezu erschöpft, und ein erneuter Rallye-Versuch wird erwartet. Ein mögliches Zielgebiet liegt grob im Bereich von 0,5820–0,5840, allerdings gibt es bislang noch nicht genügend Anzeichen für eine verlässliche Trendwende. Am wahrscheinlichsten ist eine Seitwärtsphase mit leichtem Aufwärtstendenz.


