


Der US‑Dollar steuert auf seine beste Zwei‑Wochen‑Performance der vergangenen sechs Monate zu, und obwohl EUR/USD versucht, einen Boden zu finden, bleibt der mittelfristige Ausblick für das Währungspaar bärisch. Der hawkishe Kurs der Fed, die Stärke der US‑Wirtschaft, die Rückkehr des künstlichen‑Intelligenz‑Boomthemas an die Aktienmärkte sowie anhaltende globale Spannungen stützen weiterhin den Greenback.
Die Widerstandsfähigkeit der Volkswirtschaften gegenüber der Ölkrise im Nahen Osten überrascht nicht mehr. Starke Konjunkturdaten aus Europa und den USA haben dies untermauert. Zugleich steigen die Renditen von US‑Staatsanleihen schneller als die ihrer Pendants. Dies deutet sowohl auf ein höheres Wirtschaftswachstum als auch auf ein stärkeres Tempo der geldpolitischen Straffung durch die Fed hin.
Dynamik der Anleiherenditen
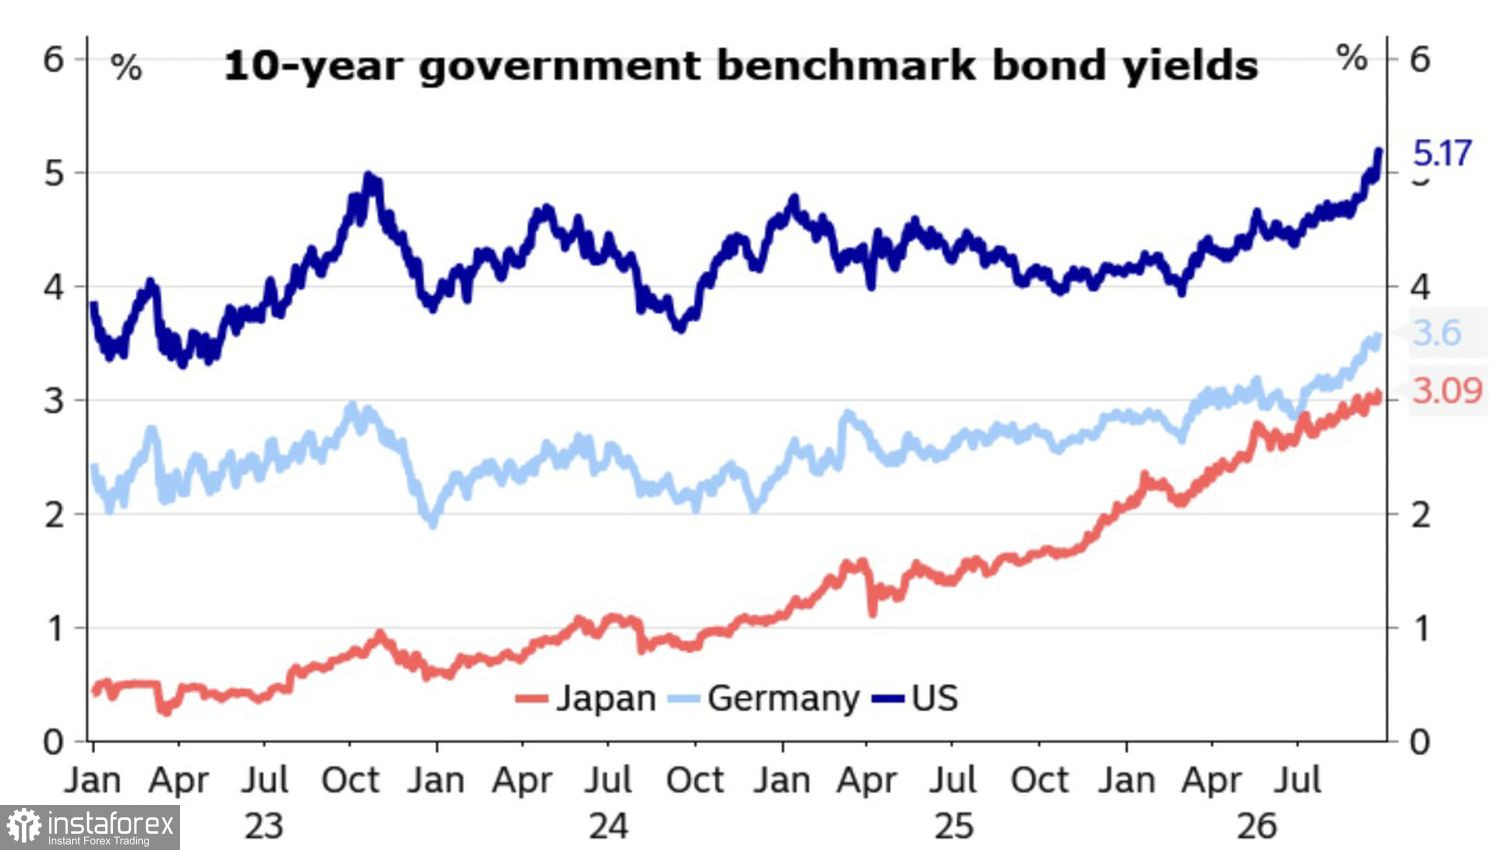
Wenn die Renditen am globalen Schuldenmarkt zuvor im Gleichklang mit den Ölpreisen gestiegen sind, hat der Rückgang und die Stabilisierung von Brent Crude im Zuge der Absicht der USA und Irans, zur Diplomatie zurückzukehren, die Rallye der Treasury-Renditen nicht gestoppt. Diejenigen, die glauben, dass der Grund in der Stärke der US-Wirtschaft und der restriktiveren Ausrichtung der Fed liegt, erwarten eine weitere Aufwertung des Dollars. Diejenigen, die der Ansicht sind, dass das eigentliche Problem in den fiskalischen Schwierigkeiten in Washington liegt, raten dazu, mit dem Verkauf des Greenback zu beginnen.
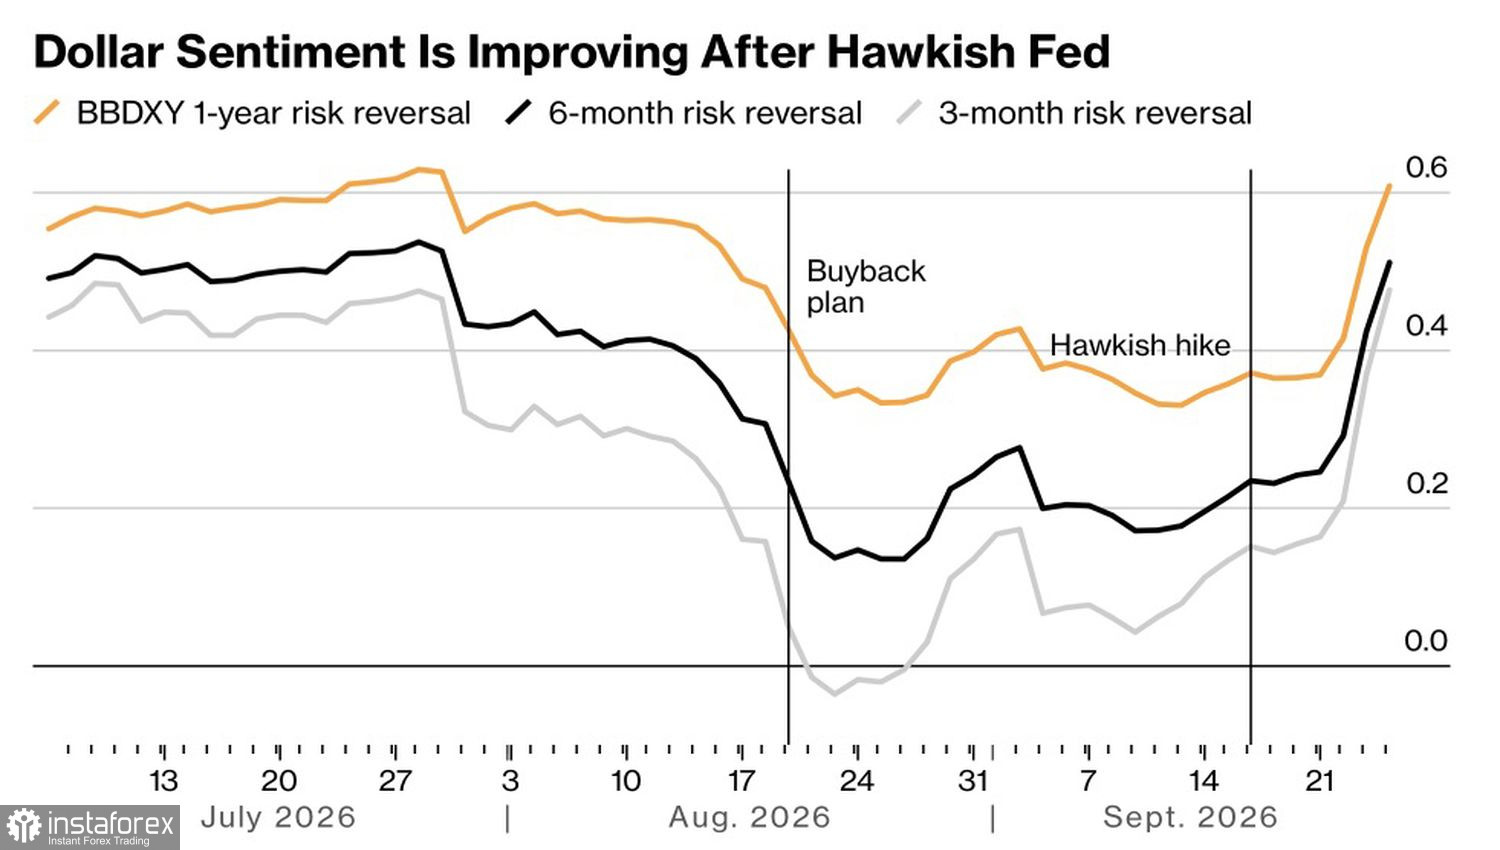
Steigende Umkehrungsrisiken über verschiedene Zeithorizonte hinweg stützen die Fortsetzung der Rallye des USD Index. Dies deutet darauf hin, dass Investoren mehr für Absicherung gegen einen stärkeren US-Dollar bezahlen als für Schutz vor einem Einbruch seines Wertes.
Dynamik der Umkehrungsrisiken des US-Dollars
Der Euro hat es derzeit schwer, sich zu behaupten. Einerseits entwickelt sich die Wirtschaft in der Eurozone erfreulich, was der EZB Spielraum für eine Straffung der Geldpolitik gibt. Andererseits bestehen weiterhin Risiken: Zum einen könnte die französische Regierung wegen Haushaltsproblemen zum Rücktritt gezwungen sein, zum anderen droht Europa eine Rückkehr der Energiekrise im Zusammenhang mit Donald Trumps Verbot von US-Dieselkraftstoffexporten.
Wie geht es weiter? Der Wirtschaftskalender für die Woche bis zum 2. Oktober ist vollgepackt mit wichtigen Ereignissen. Angesichts der starken Marktreaktion auf die jüngsten Daten zur wirtschaftlichen Aktivität lässt sich von einem neuen Interesse an makroökonomischen Statistiken sprechen. Besonders im Fokus stehen die US-Arbeitsmarktdaten und die Inflationsberichte aus Europa.
Die Fed hat ein doppeltes Mandat, daher könnte eine Verschlechterung des US-Arbeitsmarktes ihre Bemühungen behindern, den Zyklus der geldpolitischen Straffung fortzusetzen. Dies würde den US‑Dollar schwächen. Bleibt die Arbeitslosigkeit hingegen stabil, könnte sich der USD Index in seiner Rallye fortsetzen. Europa spielt eine Nebenrolle. Formal betrachtet ist eine Beschleunigung der Verbraucherpreisinflation ein Grund, EUR/USD in Erwartung höherer EZB‑Zinsen zu kaufen. In der Praxis könnte der Euro jedoch auf Basis von Gerüchten gekauft und nach Bekanntgabe der Fakten wieder verkauft werden.
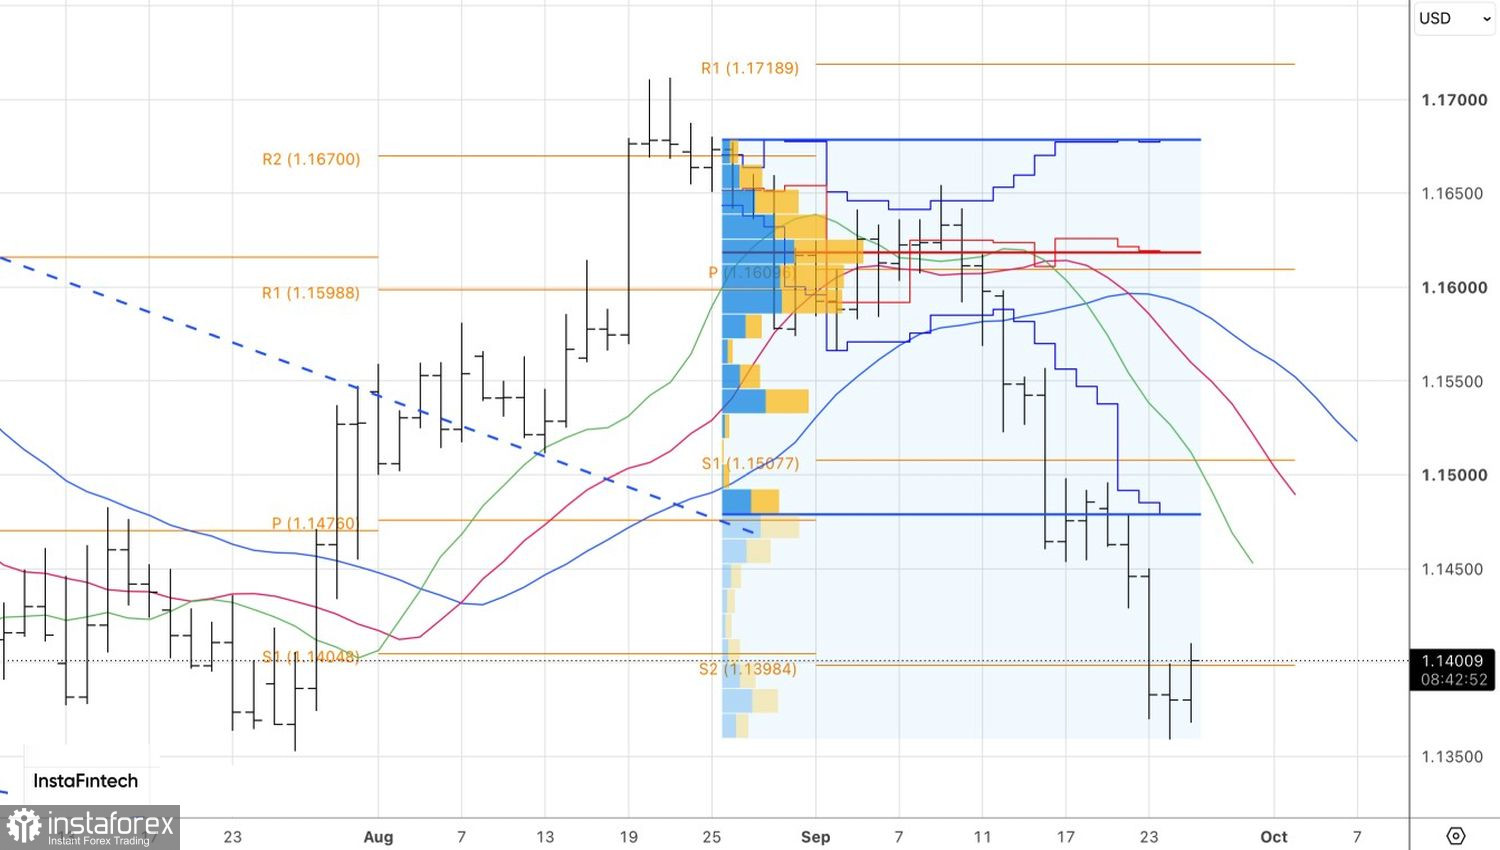
Aus technischer Sicht zeigt der Tageschart von EUR/USD einen Kampf um den Widerstand bei 1,14. Bleibt dieses Niveau in den Händen der Bullen, gäbe es Argumente für kurzfristige Long‑Positionen. Kehrt das Niveau hingegen zu den Bären zurück, wäre dies ein Anlass, auf eine Abprallbewegung vom Widerstand zu setzen und den Euro zu verkaufen.


