


Vor fünfzehn Jahren hätten Sorgen über staatliche Schulden in Europa die Märkte beinahe zu Fall gebracht – Auslöser war damals ein relativ kleiner griechischer Schuldenberg. Die Angst ist zurückgekehrt, wie ein Déjà-vu, doch der Beschuldigte ist ein anderer. Der Euro schloss an 11 der vergangenen 14 Handelstage schwächer, und EUR/USD fiel auf den niedrigsten Stand seit Juni. Diesmal steht Frankreich – der größte Kreditnehmer in der Eurozone – im Verdacht.
Politische Risiken sind ein Belastungsfaktor für den Euro. Die Renditen französischer zehnjähriger Staatsanleihen liegen inzwischen um einen Prozentpunkt über den deutschen – ein Niveau, das es seit 2012 nicht mehr gegeben hat. Dieser Sprung signalisiert Panik am Staatsanleihemarkt. Im Jahr 2023 kam es zu Protesten, nachdem Emmanuel Macron das Parlament umgangen hatte, um das Renteneintrittsalter schrittweise auf 64 Jahre anzuheben. Die rechtspopulistische Favoritin für die Präsidentschaftswahl 2027 will das frühere Rentenalter wiederherstellen, während ein linksgerichteter Gegenkandidat vorschlägt, die Staatsschulden einfach zu streichen. Beide Versprechen würden den jährlichen Finanzierungsbedarf um Milliarden Euro erhöhen. Die globalen Aktienmärkte haben bislang nicht in ähnlicher Weise reagiert, da Kapital in US-Technologiewerte statt in lokale Aktien fließt.
Die Dynamik der Inflation in Europa
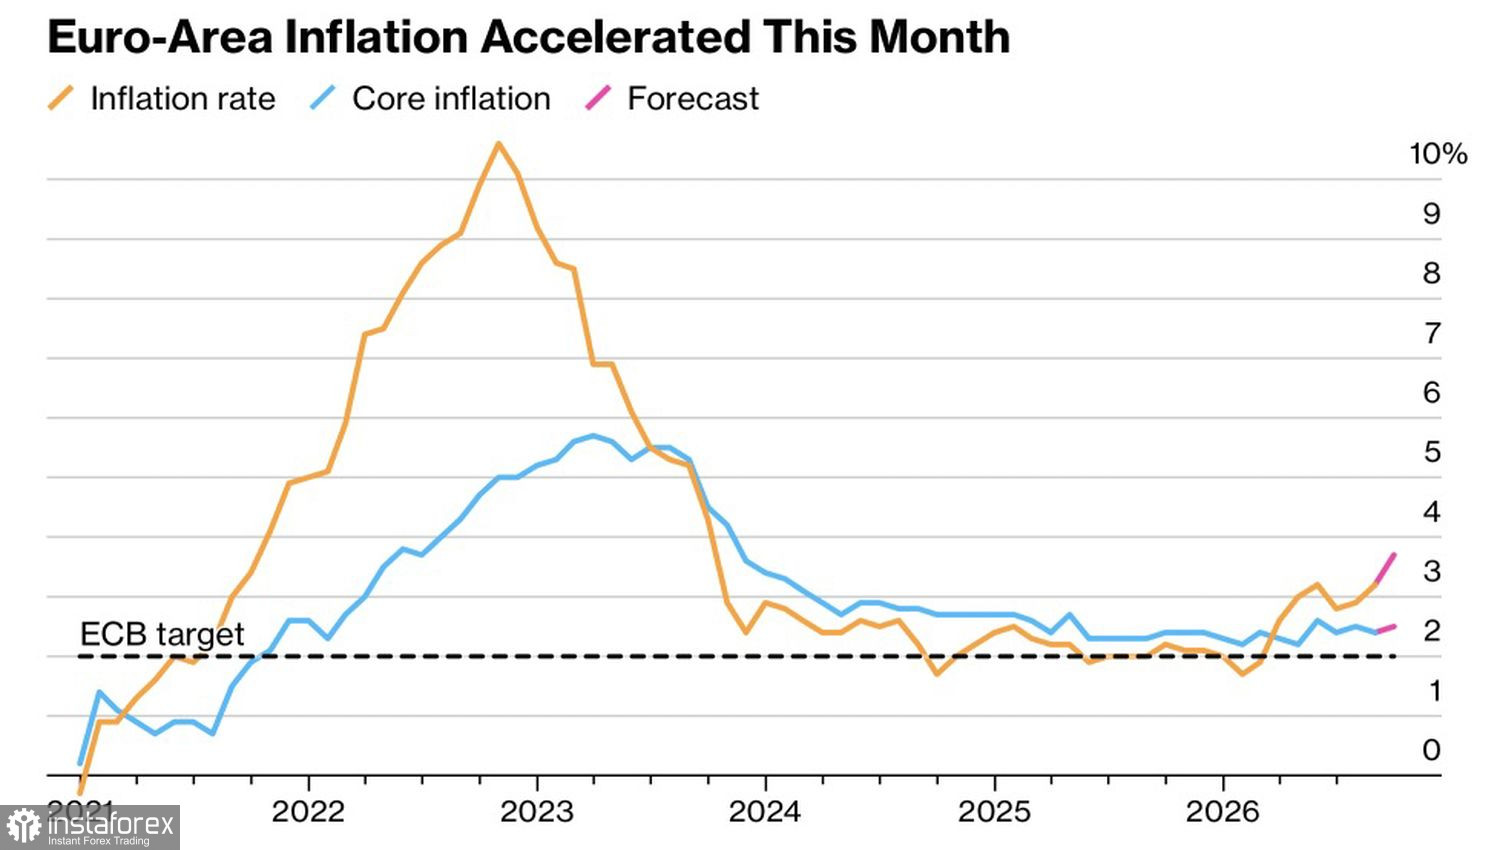
Ein weiterer Gegenwind für den Euro ist die Vorsicht der Europäischen Zentralbank. Christine Lagarde sagte, die Zentralbank verfolge einen „Mittelweg“ zwischen Inflation und dem Risiko eines verlangsamten Wachstums. Die EZB hob ihre Inflationsprognosen für 2027 und 2028 aufgrund des Kriegs im Iran und der hohen Energiepreise auf 2,5 % bzw. 2,1 % an, und Lagarde erklärte, die Auswirkungen von KI auf die Inflation seien weiterhin unklar.
Diese vorsichtige Rhetorik führte dazu, dass der Terminmarkt die Wahrscheinlichkeit einer Anhebung des Einlagensatzes im Oktober von 39 % auf 31 % senkte. Auf der anderen Seite des Atlantiks preisen Derivate im selben Monat eine Wahrscheinlichkeit von rund 73 % für eine Straffung der Federal Reserve ein. Die Fed lässt die EZB wie ein Sprinter aus dem Startblock hinter sich, und der Zinsunterschied bleibt ein bullischer Faktor für den Dollar, der EUR/USD unter Druck hält.
Ein weiterer stützender Faktor für den Greenback ist der KI-Investitionsboom. Kapital fließt aus Europa nach Nordamerika ab, wo die größten Rechenzentren gebaut werden.
LNG-Importe nach Europa
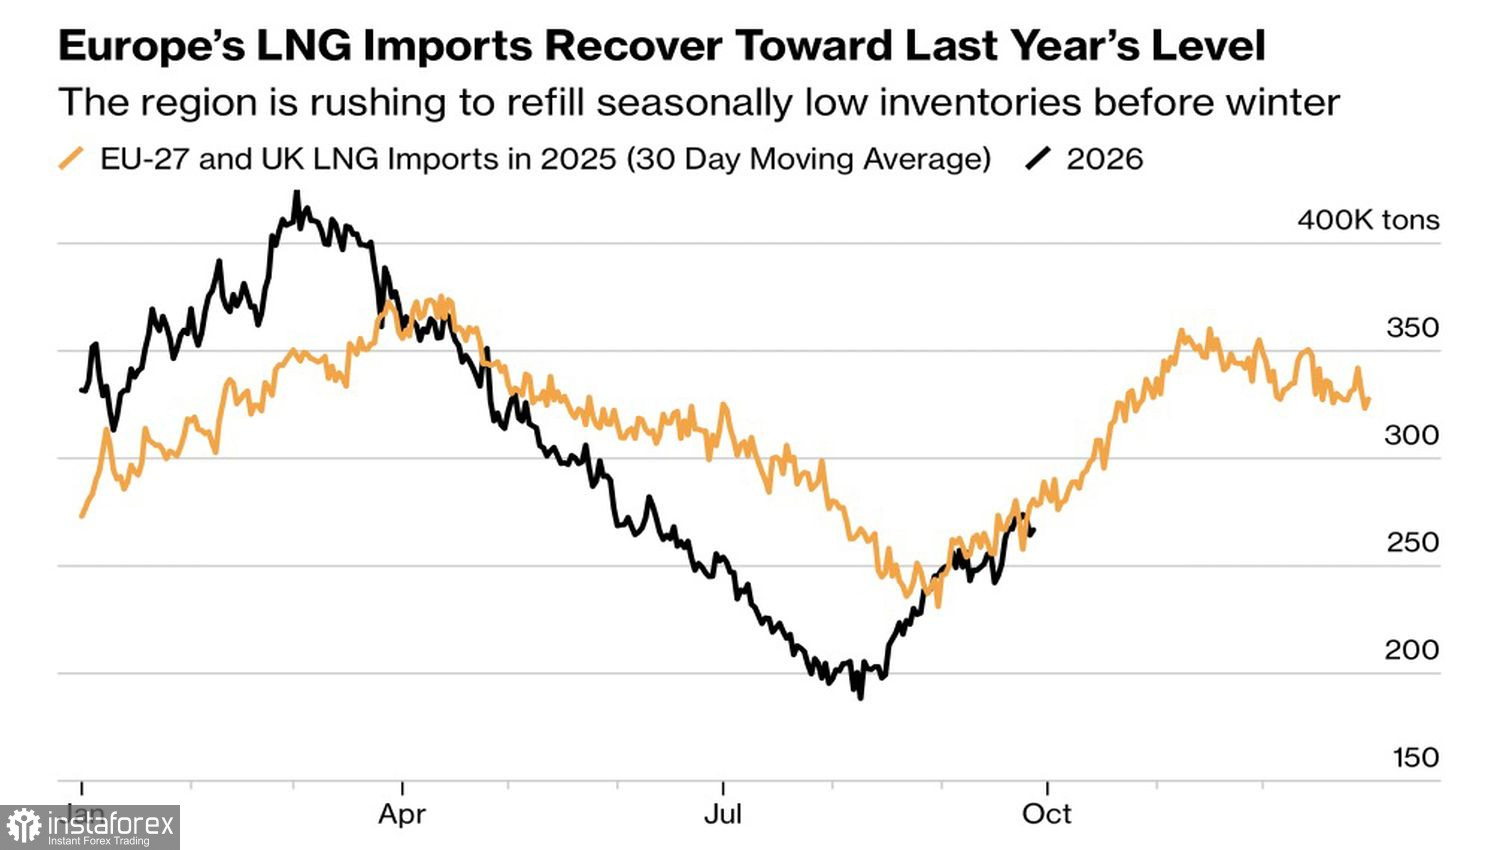
Den EUR/USD verfolgt auch noch das Gespenst der Energiekrise von 2022, als der Euro unter die Parität mit dem US-Dollar fiel. Die Gespräche über die Straße von Hormus sind ins Stocken geraten, und die Gasspeicher in Europa sind nur zu 71% gefüllt, verglichen mit einem Fünfjahresdurchschnitt von 87%. Axpo Holding warnt, die Preise könnten bei Kälte auf über 100 €/MWh springen. Laut Kpler verbraucht Europa inzwischen ein Viertel der weltweiten LNG-Lieferungen gegenüber 19% im Juli.
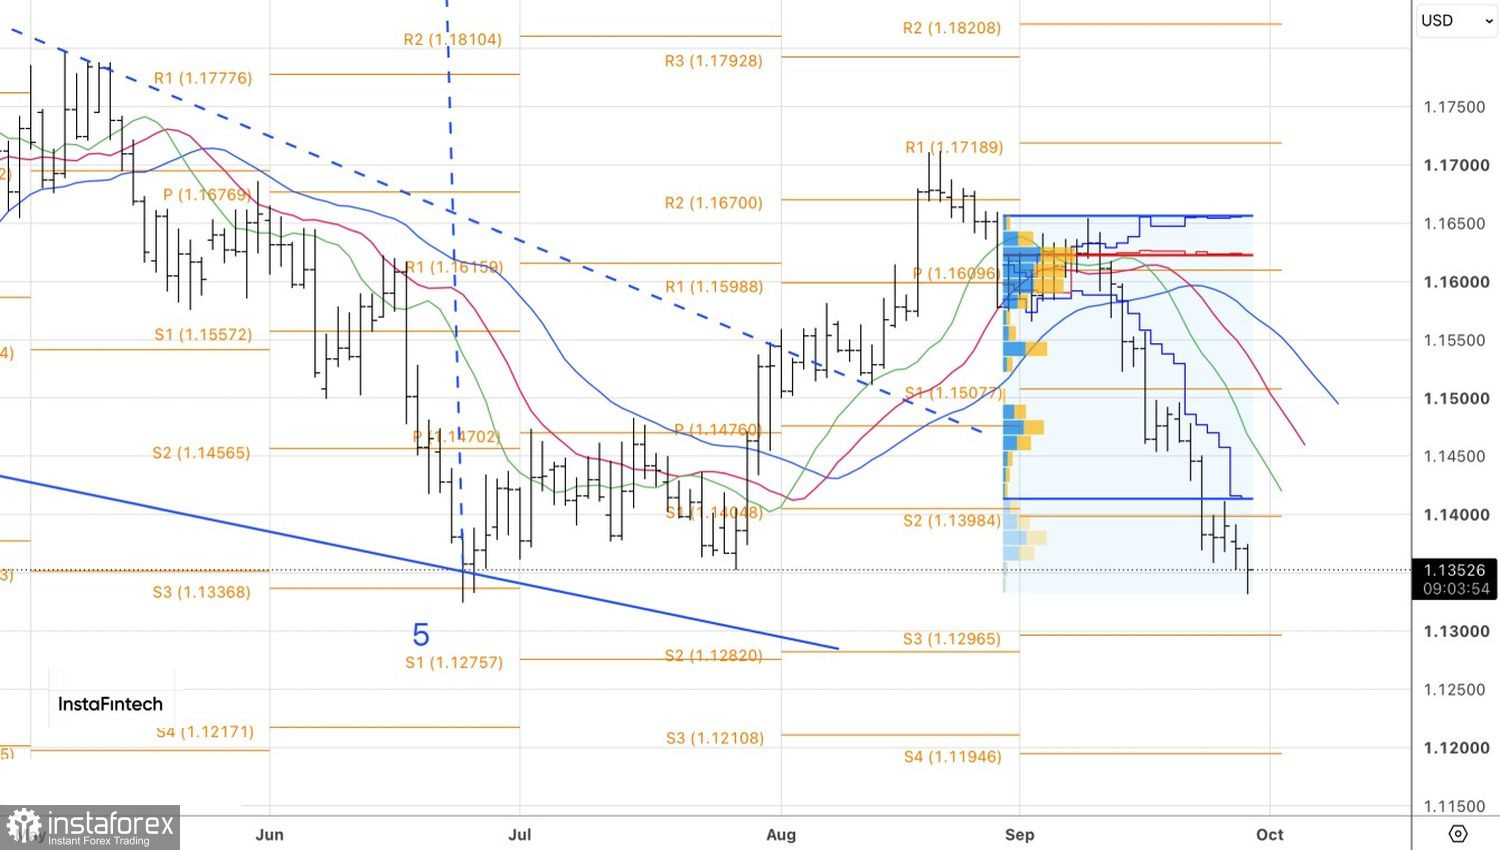
Somit steht EUR/USD unter Druck durch die politische Krise in Frankreich, das schnellere Tempo der geldpolitischen Straffung durch die Fed sowie die drohende Energiekrise in Europa. Erst ein Kurswechsel in der Rhetorik von Christine Lagarde oder eine Deeskalation in der Straße von Hormus könnte der Gemeinschaftswährung wieder Unterstützung geben.
Aus technischer Sicht bewegt sich EUR/USD im Tageschart planmäßig. Das Währungspaar steuert weiterhin zielstrebig auf die zuvor genannten Kursziele bei 1,13 und 1,12 zu. Wir nutzen Erholungen weiterhin, um Short-Positionen auszubauen.


