


Der S&P 500 sah sich seinem ersten Sturm ausgesetzt, ausgelöst durch eine extreme Marktkonzentration. Wenn eine kleine Gruppe von Titeln den Index nach oben treibt, kann das Scheitern eines davon einen Schatten auf die übrigen werfen und die Benchmarks nach unten ziehen. Die entscheidende Frage ist, ob die Peers eingreifen, um einen sinkenden Namen zu retten. NVIDIA entschied sich, CoreWeave zu unterstützen, und diese Rettungsleine sorgte für Rückenwind für den gesamten Markt.
Steigende Treasury-Renditen belasten nicht nur Small Caps, sondern auch den Technologiesektor. Anleger scherzen, es handle sich um eine Art Grenzsteuer für jedes Unternehmen, das kein qualitativ hochwertiger Hyperscaler ist. CoreWeave vermietet Rechenleistung für das Training und den Betrieb von KI-Modellen und hat in letzter Zeit einen starken Anstieg der Verschuldung verzeichnet. Höhere Treasury-Renditen brachten die Aktie ins Wanken.
CoreWeave und die Kursentwicklung der Peer-Gruppe
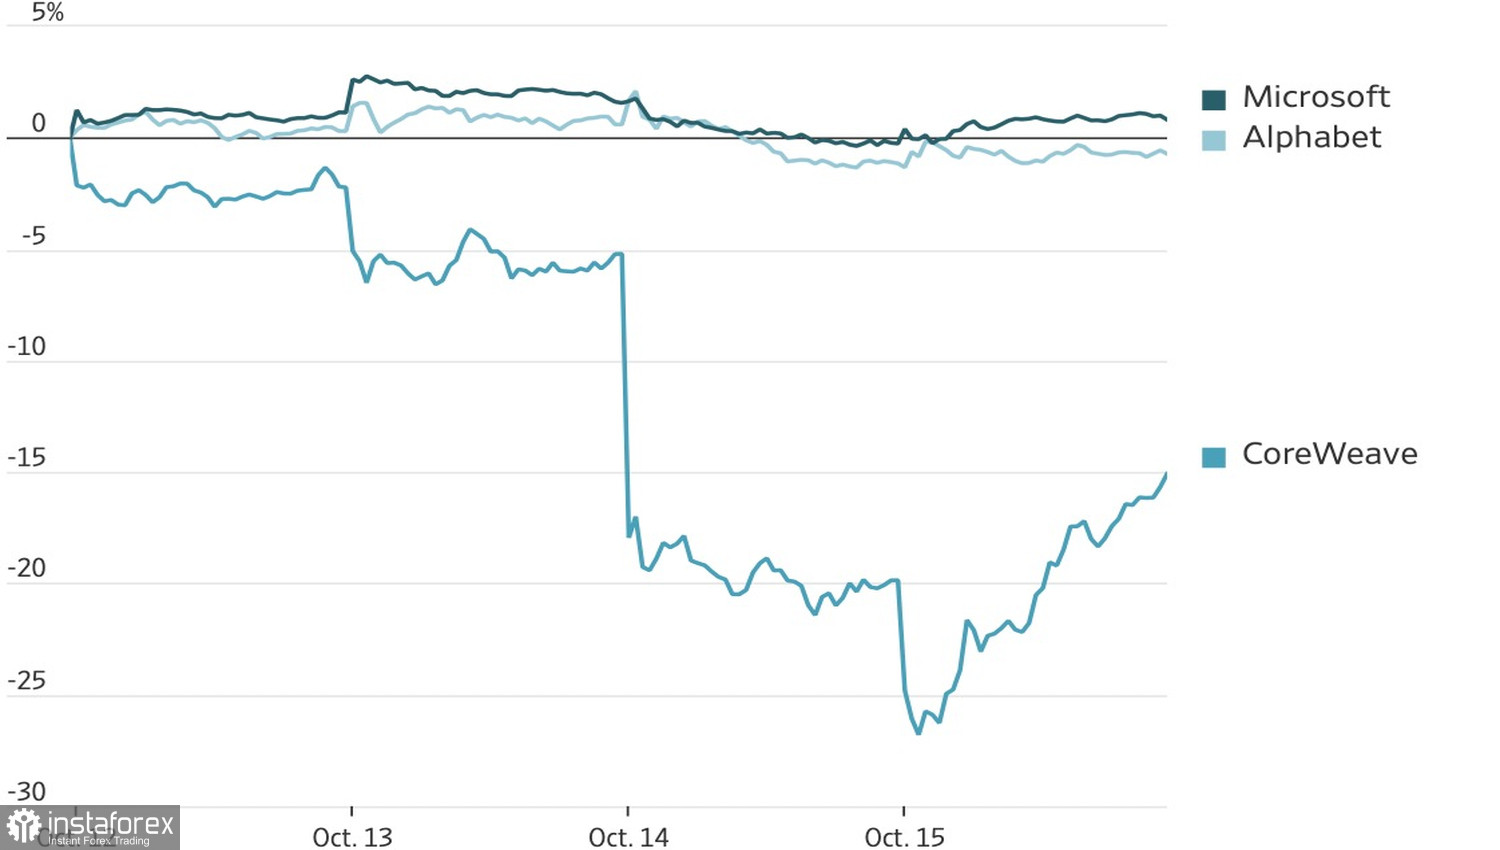
Saxo schürte die ohnehin schon angespannte Lage, indem das Unternehmen warnte, dass Anleger zunehmend höhere Ansprüche an Profitabilität, Finanzierung und Kapitaldisziplin stellen. Das Haus stellte dabei ertragsstarke Chiphersteller wie TSMC, Samsung und ASML verschuldeten Namen wie CoreWeave, Nebius und Oracle gegenüber. Das weckte Überlegungen zu Rotationen nicht nur zwischen Sektoren, sondern auch innerhalb des Tech-Universums selbst.
Die Zusicherung von NVIDIA, dass es CoreWeave gut gehen werde, beruhigte den Markt und schickte den S&P 500 wieder auf eine Achterbahnfahrt. Auch die Renditen von US-Staatsanleihen stabilisierten sich, und robuste US-Makrodaten in Kombination mit der Zurückhaltung der Fed, bei weiteren Straffungen zu überstürzen, schufen einen sogenannten Goldilocks-Hintergrund für US-Aktien.
Dynamik der US-Einzelhandelsumsätze
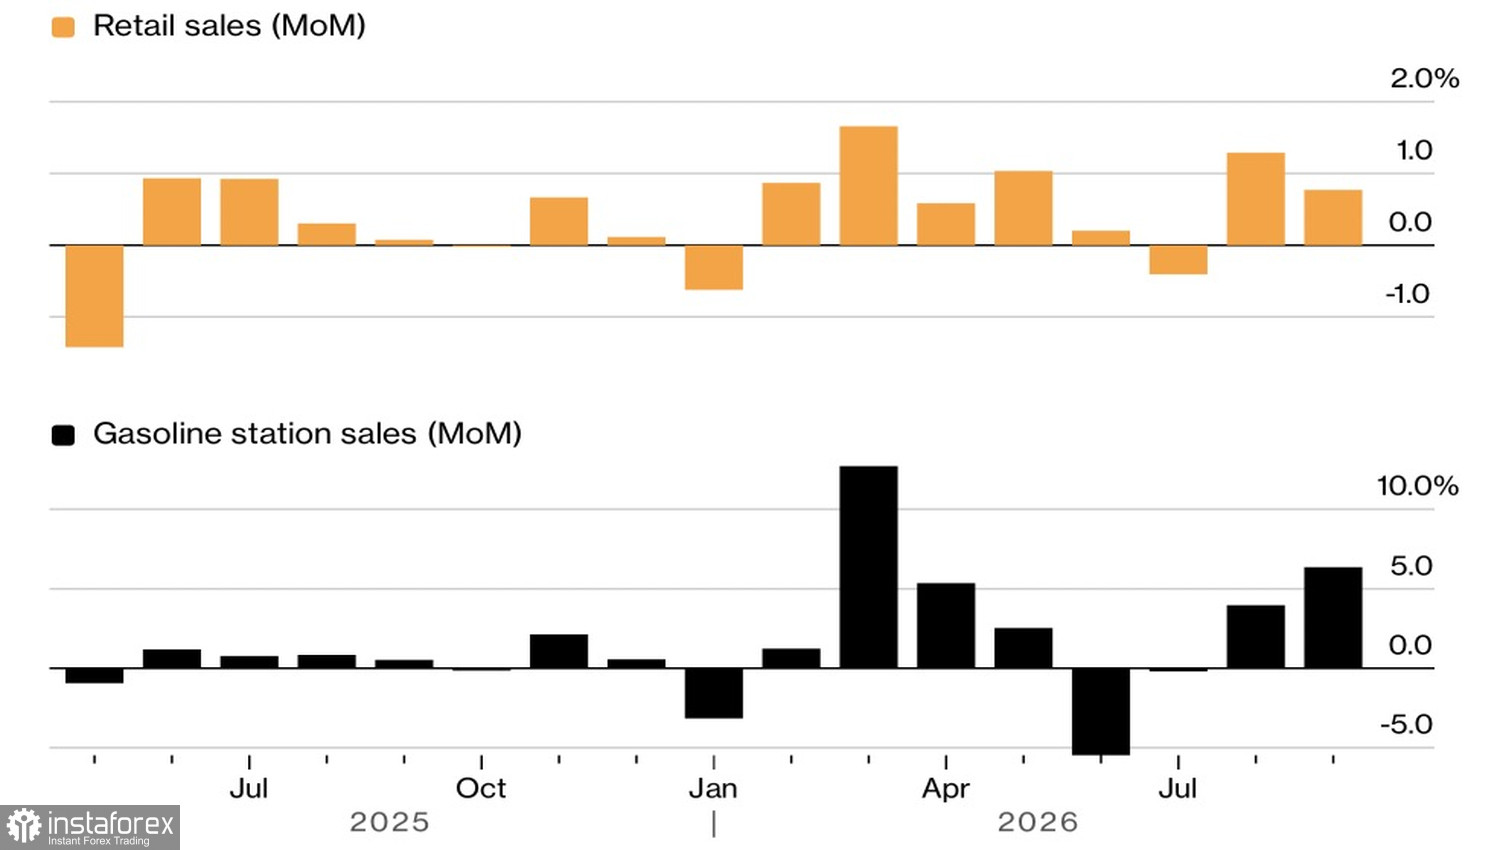
Die Einzelhandelsumsätze sind in sieben der letzten acht Monate gestiegen. Im September übertrafen sie den von Bloomberg erhobenen Konsens mit einem Verhältnis von etwa zwei zu eins und legten gegenüber dem Vormonat um 0,8 % zu. Die Erzeugerpreisinflation sprang auf 6,3 % gegenüber dem Vorjahr und erreichte damit den höchsten Stand seit Ende 2022. Zusammen mit der auf 3,7 % gestiegenen Gesamtinflationsrate (CPI) droht dies, sich im PCE-Preisindex niederzuschlagen, dem bevorzugten Inflationsmaß der Fed.
Dennoch sind die Chancen für eine Zinserhöhung im Oktober nur leicht gestiegen, von etwa 25 % auf 28 %. Die Zentralbank hat es nicht eilig, die Geldpolitik zu straffen, und vor dem Hintergrund einer weiterhin soliden US-Wirtschaft sorgt das für Rückenwind beim S&P 500. Die zentrale Sorge der Anleger bleibt die Frage, ob die tragenden Säulen des Marktes, die Tech-Giganten, weiterhin Renditen erwirtschaften können. Panik kann jedoch schnell abklingen, sofern sich die Gewinnprognosen der Wall Street als tragfähig erweisen.
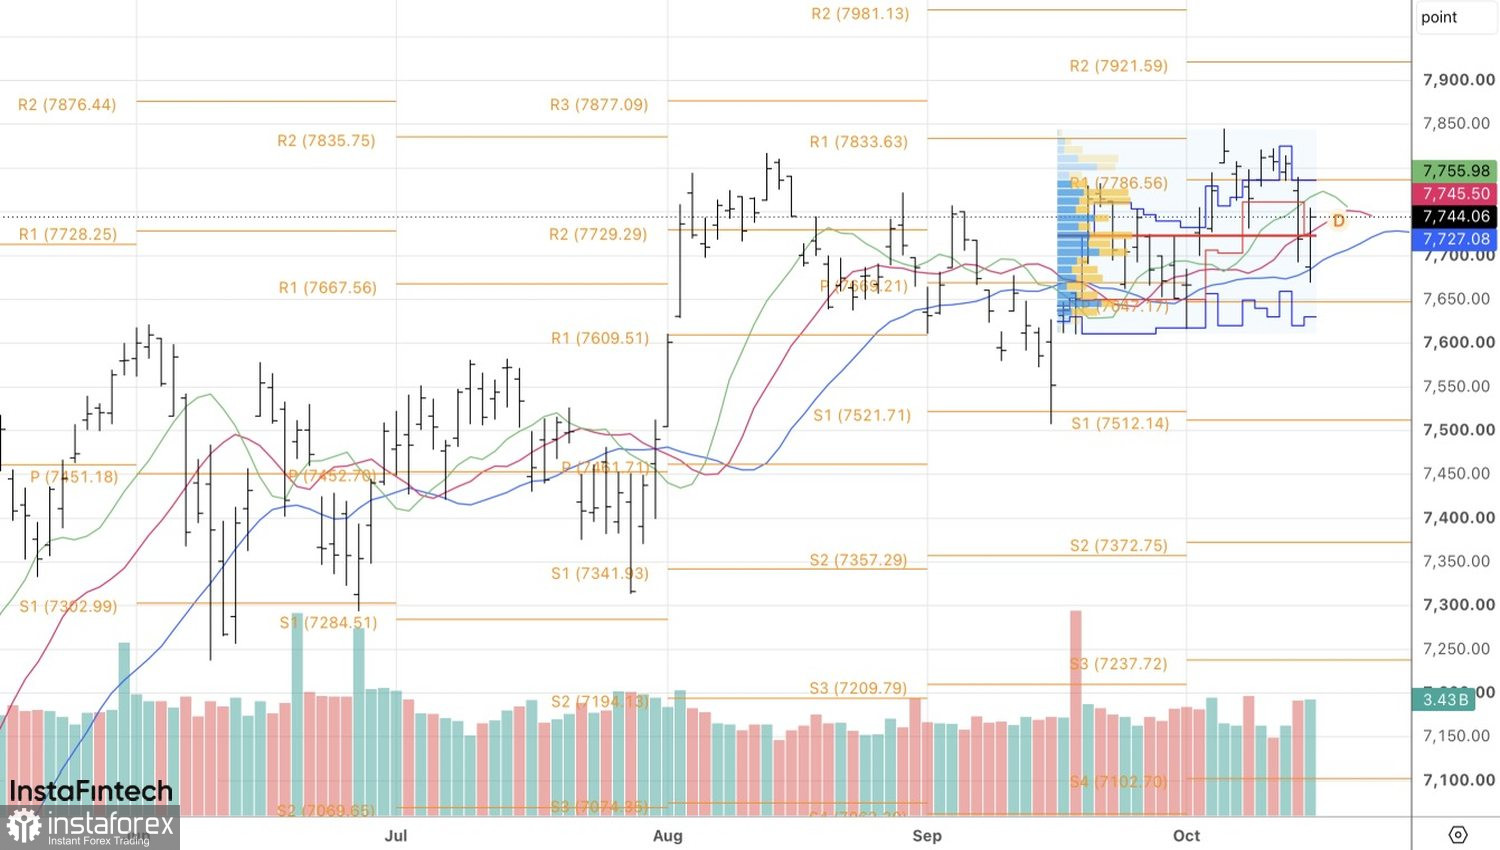
Aus technischer Sicht hat der S&P 500 auf dem Tageschart den Fair Value bei 7.725 zurückerobert, was ein konstruktives Zeichen ist. Solange sich der Kurs über dieser Unterstützungszone hält, behalten die Bullen die Kontrolle, und Käufe sind erneut gerechtfertigt.


