


















Kaufe, solange das Blut fließt. Oder solange in den Straßen von Paris noch die Feuer brennen. Eine alte Maxime beflügelt die EUR/USD-Bullen zu neuen Angriffen. Während die Gegner des Euro Panik schüren und behaupten, Frankreich sei nicht das Griechenland, das die europäische Schuldenkrise ausgelöst habe, kehren Trader nach und nach zu Long-Positionen in der Gemeinschaftswährung zurück. Es ist nicht ausgemacht, dass der Teufel am Ende so schlimm wird, wie er gemalt wird.
Die Entwicklung des französischen Anteils am weltweiten BIP
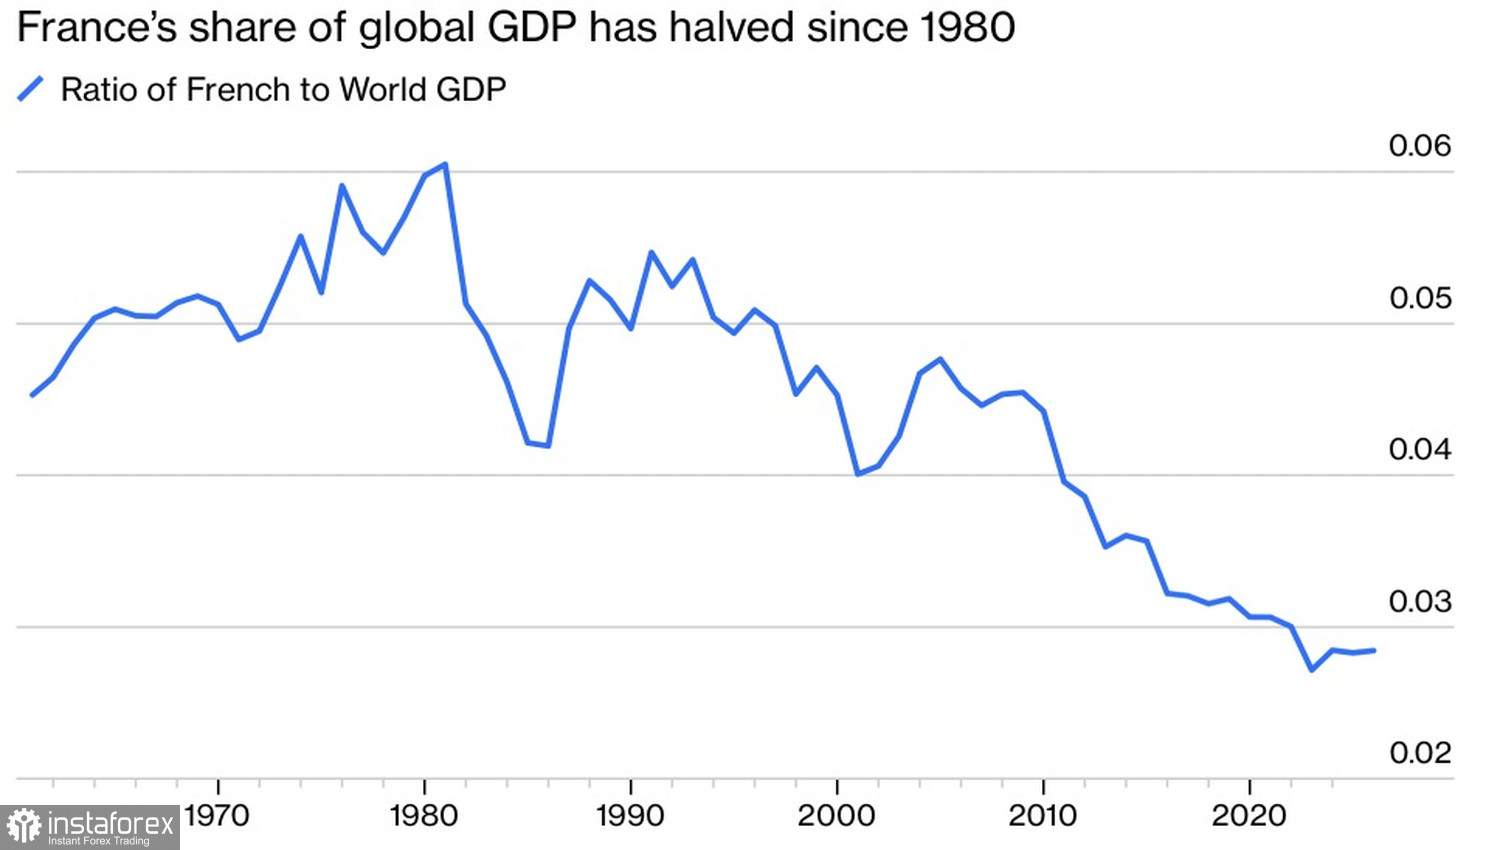
Alles ist nur im Vergleich zu bewerten. Ja, Frankreich ist tatsächlich ein größerer Akteur als Griechenland. Sein Anteil am weltweiten BIP ist jedoch inzwischen auf weniger als 3 % gefallen. 1980 lag er noch über 6 %. US-Finanzminister Scott Bessent scheint recht zu haben, dass die Märkte das Geschehen in Paris nicht fürchten müssen.
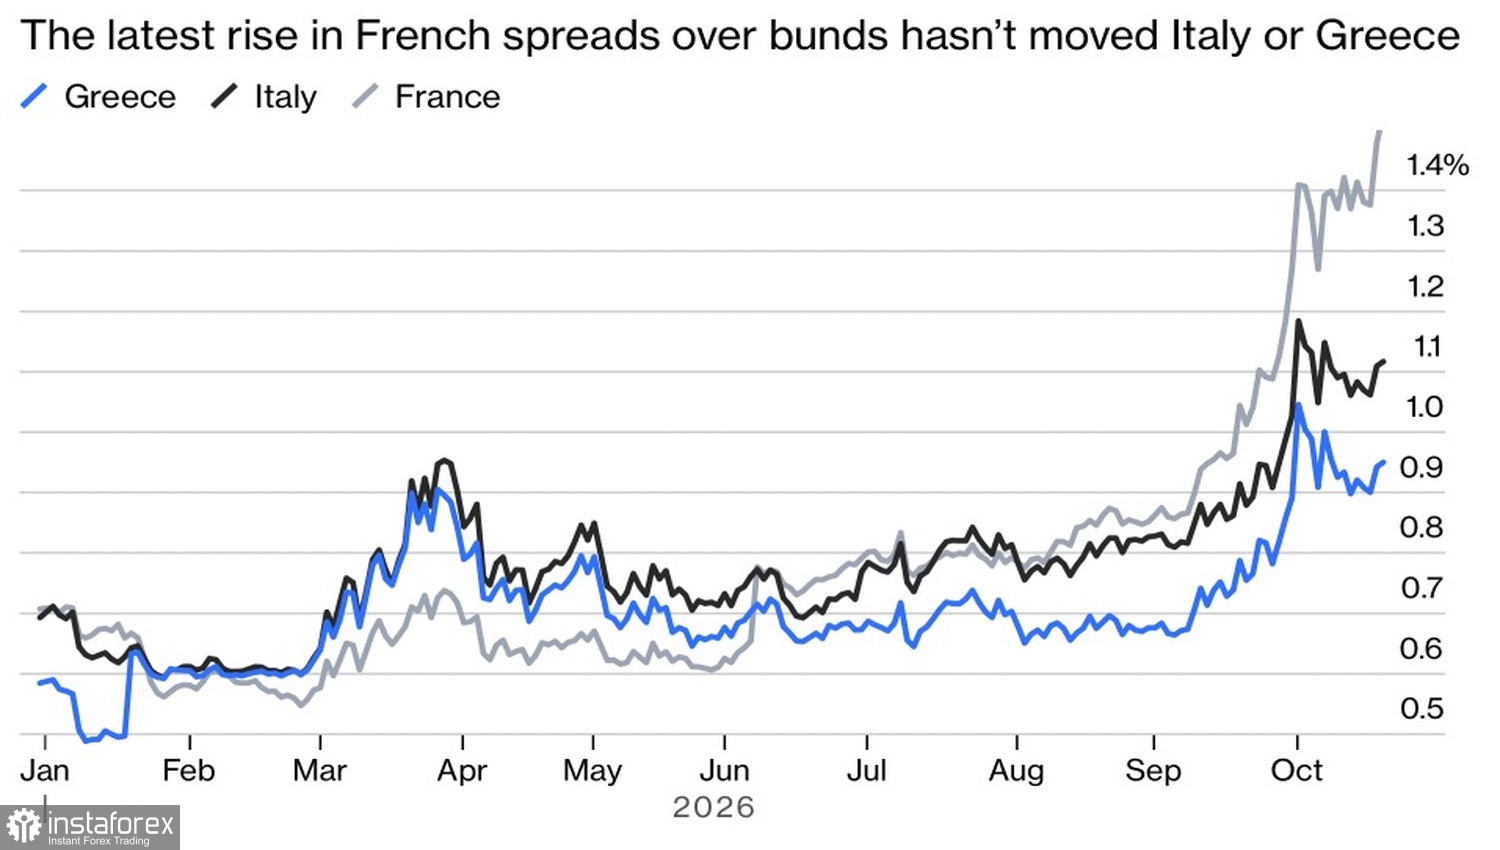
Obwohl die Renditen für französische 10‑jährige Staatsanleihen auf 5 % gestiegen sind – ein Niveau, das es seit 2002 nicht mehr gegeben hat – und sich der Renditeabstand zu deutschen Bundesanleihen auf ein 15‑Jahres-Hoch ausgeweitet hat, gibt es keine Anzeichen für Ansteckungseffekte im Währungsraum. Die Renditen italienischer oder griechischer Anleihen steigen deutlich langsamer. Es gibt keine Hinweise auf vergleichbare Verkaufswellen wie in Paris.
Dynamik der europäischen Anleiherenditen
Die Unterschiede zu 2012 enden nicht dort. Damals traf es vor allem die europäischen Banken, die einen großen Anteil peripherer Staatsanleihen aus dem Euroraum in ihren Bilanzen hielten. Das belastete das gesamte System und zwang den Präsidenten der Europäischen Zentralbank, Mario Draghi, zu erklären, die Zentralbank werde alles Notwendige tun, um den Euro zu retten. Das ist heute nicht mehr der Fall: Aktien anderer Banken – mit Ausnahme der französischen – werden nicht abgestoßen. Hinzu kommen die deutlich umfangreicheren Instrumente, die der heutigen Zentralbank zur Stabilisierung der Finanzmärkte zur Verfügung stehen, sodass der Rückgang von EUR/USD überzogen erscheint.
Wenn sich die europäische Schuldenkrise nicht wiederholt, wird der Euro beginnen, die im August–September verlorenen Positionen zurückzugewinnen, zumal es unwahrscheinlich ist, dass die Federal Reserve die Zinsen vor Dezember anhebt. Und die Frage einer Straffung der Geldpolitik im Jahr 2027 bleibt offen. Der Grund dafür ist die sich abschwächende US-Wirtschaft. Bis 2026 wurde sie durch künstliche Intelligenz auf zwei Arten gestützt.
Massive Investitionen haben das BIP-Wachstum angekurbelt, und die Rally an den Aktienindizes hat über den Vermögenseffekt den Konsum gestützt. Nächstes Jahr könnte sich das ändern. Die Investitionsausgaben und die Unternehmensgewinne werden sich verlangsamen, und die Konjunktur wird folgen. Die Fed wird mit weiteren Anhebungen des Leitzinses (federal funds rate) zurückhaltend sein, was den US-Dollar belasten dürfte.
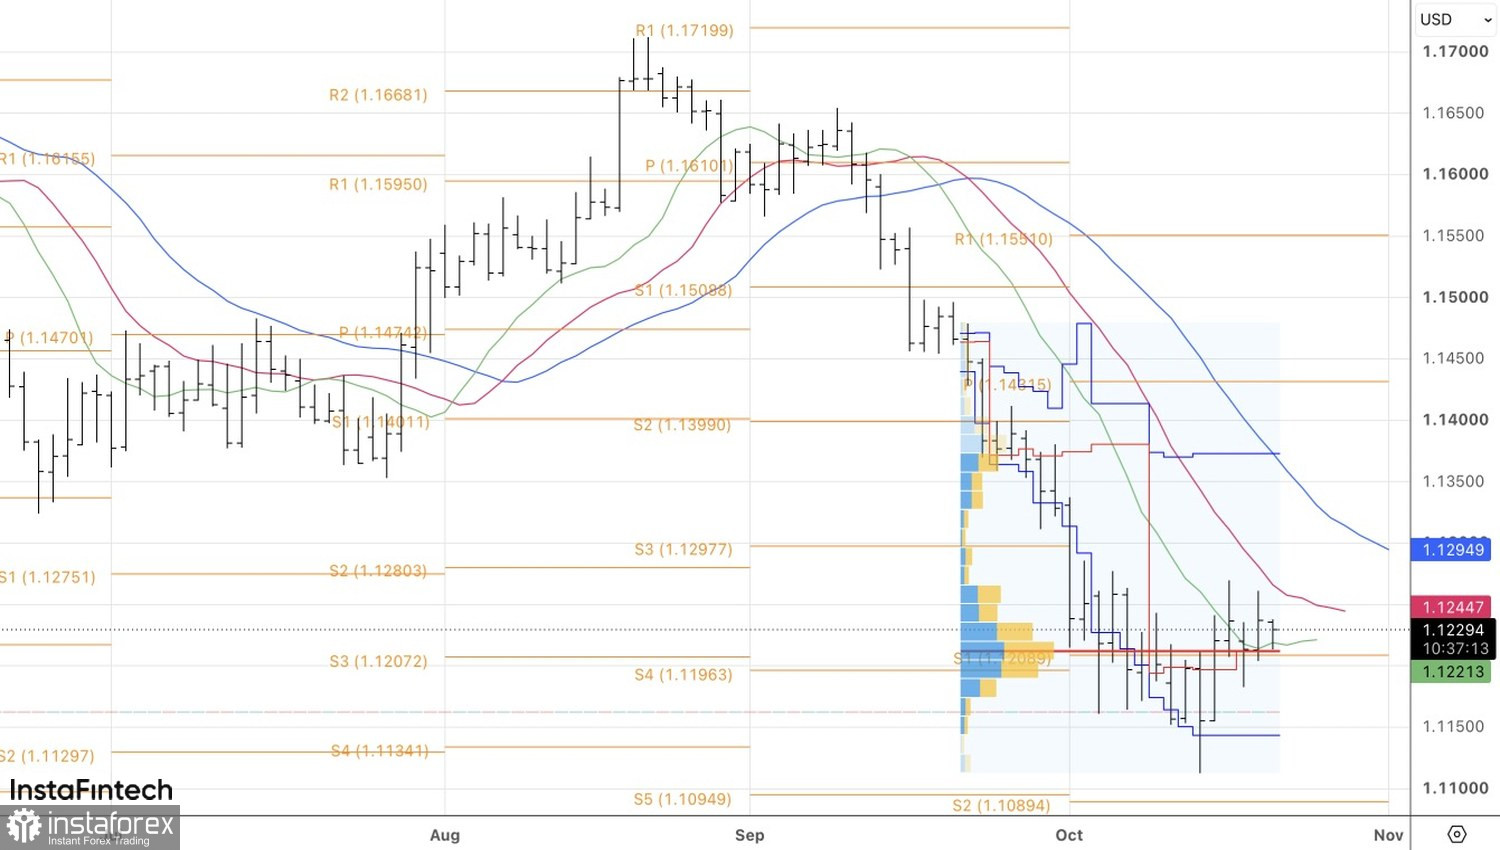
Aus technischer Sicht könnte sich im täglichen EUR/USD-Chart eine Inside-Bar ausbilden. Ein Ausbruch über ihr Hoch bei 1,1235 würde das Eingehen von Long-Positionen ermöglichen, während ein Rückgang unter den Fair Value bei 1,1215 wieder Short-Positionen begünstigen würde. Für eine Fortsetzung der Bewegung nach Norden oder Süden muss der Euro die Konsolidierungsspanne von 1,1180 bis 1,1260 US-Dollar verlassen.


