


















Gestern konzentrierte sich der Markt auf die geldpolitische Entscheidung der Federal Reserve. Es wurden keine größeren Änderungen der Geldpolitik erwartet, und die Fed beließ den Leitzins bei 4 %. Der Dollar erhielt durch diese Nachricht keine nennenswerte zusätzliche Unterstützung. Die Entscheidung fiel mit 10:2 Stimmen aus, wobei Lisa Cook und Beth Hammack abweichende Meinungen vertraten und eine sofortige Anhebung um 25 Basispunkte forderten. Vorerst bevorzugt die Mehrheit, die Geldpolitik unverändert zu lassen.
Fed-Chef Kevin Warsh sagte, die US-Wirtschaft sei einigermaßen robust, und deutete an, dass das BIP-Wachstum im dritten Quartal wahrscheinlich über 3 % liegen wird. Zur Inflation warnte er, dass sich die Lage nicht verbessere und sich voraussichtlich kurzfristig auch nicht bessern werde. Die Entwicklungen im Nahen Osten werfen vor allem über die Energiemärkte Fragen auf und könnten letztlich genau jene Zweitrundeneffekte erzeugen, vor denen viele Notenbanken Angst haben.
Die größte Enttäuschung für den Dollar war das Ausbleiben eines klaren Signals für Dezember. Warsh sagte, er brauche mehr Zeit und mehr Daten und verzichtete darauf, den nächsten Schritt vorherzusagen. Das ist nicht überraschend: Schon beim Amtsantritt hatte er deutlich gemacht, dass er nicht die Art expliziter Hinweise geben werde, wie es seine Vorgänger getan hatten. Der Markt reagierte mit einem kurzen Volatilitätsschub, aber das Kräfteverhältnis hat sich nicht grundlegend verändert und bleibt zugunsten des Dollars.
Bemerkenswert ist auch, dass Warsh die Zahl der Fed-Sitzungen im kommenden Jahr von acht auf sechs reduziert hat. Das bedeutet weniger formale Orientierungspunkte und Prognosen, und der Markt wird den Anleiherenditen und den Äußerungen von Fed-Offiziellen außerhalb der Ausschussentscheidungen mehr Aufmerksamkeit schenken. Warsh sagte, die übrigen Sitzungen würden sich „um das Wetter drehen“ – also um Konjunktur, Inflation und Ausblick, nicht um konkrete Maßnahmen. Aus meiner Sicht ist dies ein weiteres Indiz dafür, dass der Markt in eine dünnere, vorsichtigere Phase eintritt, in der jedes Wort der Fed zusätzliches Gewicht hat.
Was das Pfund und den gestrigen britischen Haushalt angeht, gab es keine Überraschungen. Der neue Schatzkanzler John Healey legte einen ersten Haushalt ohne größere Überraschungen oder ungedeckte Versprechen vor, und der Puffer im Budget bleibt intakt. Die Renditen britischer Staatsanleihen gaben nach, und das Pfund reagierte nach der Veröffentlichung nur geringfügig. Anschließend rückte die Fed-Entscheidung wieder in den Fokus, und inmitten von Warshs zurückhaltender Haltung und der subtileren Kommunikationsstrategie erholte sich Sterling etwas.
Mit Blick auf den heutigen Konjunkturkalender stehen in Großbritannien mehrere wichtige Veröffentlichungen an: Hypothekengenehmigungen (Konsens 54,0 Tsd. nach 54,9 Tsd. zuvor), Netto-Verbraucherkredite und die Veränderung der Geldmenge M4 (Konsens +0,3 % nach +0,4 % zuvor). Diese Daten werden das Pfund wahrscheinlich nicht massiv stützen, aber breit angelegte Verbesserungen könnten am Morgen eine stärkere technische Gegenbewegung auslösen. Für den Euroraum steht außer der Arbeitslosenquote in Italien wenig Relevantes an. Von der EZB-Sitzung wird erwartet, dass der Einlagensatz bei 2,50 % unverändert bleibt. Lagarde dürfte darauf pochen, dass die Märkte einen Zinsschritt im Dezember einpreisen sollten, insbesondere angesichts der aktuellen Energiepreise und der Inflation. Das könnte die Waage zugunsten des Euro kippen und EUR/USD nach einem durch US-Daten ausgelösten Ausverkauf rasch drehen lassen. Alles wird von der Haltung der EZB und Lagardes Worten abhängen.
In den USA werden die BIP-Daten für das dritte Quartal veröffentlicht. Nach +2,1 % im ersten und +2,2 % im zweiten Quartal erwartet der Konsens – wie von Warsh angedeutet – einen kräftigen Sprung auf +3,2 %. Wichtiger ist jedoch der Kernindex der PCE-Inflation, der bevorzugte Inflationsindikator der Fed; für September liegt der Konsens bei +0,3 % im Monatsvergleich und 3,1 % im Jahresvergleich, leicht über den +0,2 % und 3,0 % im August. Ein starkes BIP und zunehmender Preisdruck würden die Dollarnachfrage stützen und könnten eine weitere Verkaufswelle beim Euro und beim Pfund auslösen.
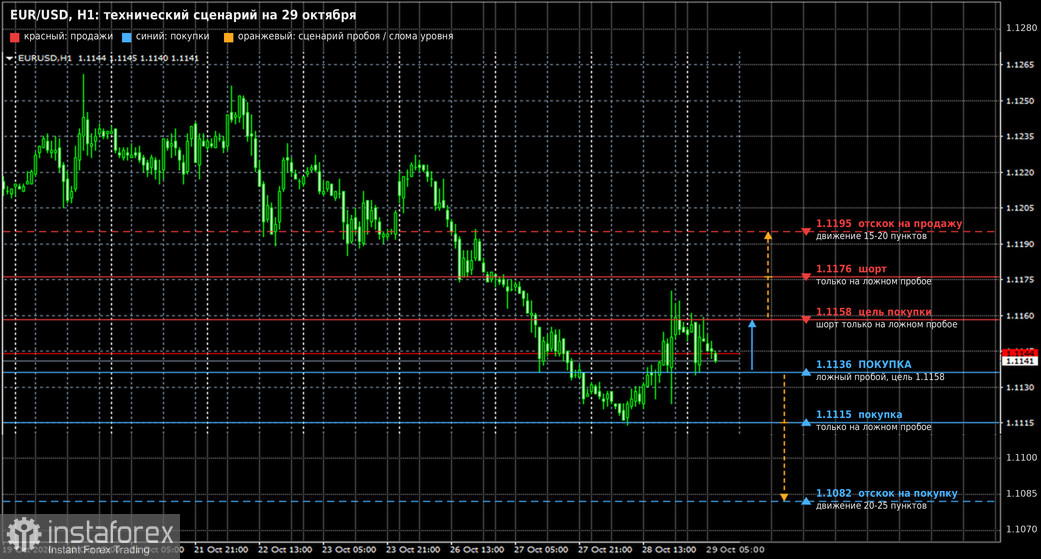
EUR/USD – für Long-Positionen markiere ich 1,1136; ein Fehlausbruch dort wäre ein Kaufsignal in Richtung 1,1158. Ein Halten oberhalb dieser Zone und eine „hawkishe“ Lagarde würden dem Euro die Chance geben, auf 1,1176 und dann 1,1195 zu steigen. Dort würde ich Gewinne mitnehmen und nach „sell the rally“-Trades von 15–20 Pips Ausschau halten. Shorts in Erholungen sind ab 1,1158 und 1,1176 nur bei fehlgeschlagenem Halten dieser Marken sinnvoll; das unmittelbare Ziel der Bären liegt bei 1,1136.
Bricht der Kurs unter diese Zone und kann sich darunter halten, werden starke US-Daten plus eine vorsichtige EZB das Währungspaar EUR/USD in Richtung 1,1115 drücken; ein Durchbruch darunter würde den Euro auf 1,1082 fallen lassen, wo ich auf einen Anstieg um 20–25 Pips für Käufe achten würde. Longs ab 1,1115 oder 1,1136 sind an Fehlausbrüche gebunden.
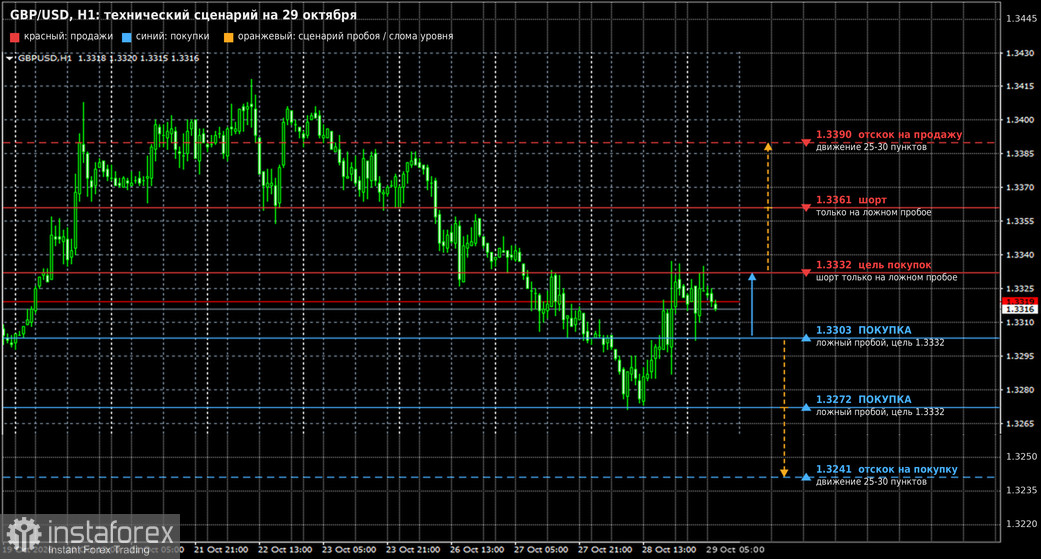
GBP/USD – Kaufsniveaus bei 1,3303 und 1,3272. Falsche Ausbrüche dort sind Kaufgelegenheiten mit dem Ziel, 1,3332 zurückzuerobern. Ein Halten oberhalb dieser Zone würde den Weg zu 1,3361 und anschließend zu 1,3390 eröffnen, wo ich Erholungen für 25–30 Pips verkaufen würde. Short-Positionen von 1,3361 oder 1,3332 kommen nur bei gescheiterten Ausbrüchen infrage. Wenn Verkäufer 1,3303 durchbrechen, könnte die Bewegung sich bis 1,3272 ausweiten und bei starken US-Daten bis 1,3241, wo ich Rücksetzer für 25–30 Pips zum Kauf nutzen würde.
Ich tendiere zu der Ansicht, dass Euro und Pfund bis zur Pressekonferenz von Lagarde unter Druck bleiben werden, da US-Daten den Dollar erneut stützen könnten. Sollte die EZB klar auf eine Zinserhöhung im Dezember hinweisen, könnte sich der Euro erholen. Die Aussichten für das Pfund wirken besser, sofern die britischen Konjunkturdaten nicht enttäuschen.


