


Die Sitzung der Europäischen Zentralbank am 29. Oktober endete wie erwartet: Der Einlagensatz blieb bei 2,50 %, und die Rhetorik der Zentralbank fiel im Vergleich zum September deutlich moderater aus, da die EZB das Ausbleiben von Zweitrundeneffekten des Energieschocks sowie die Stabilität der Kerninflation hervorhob. Der Euro fiel zunächst, machte seine Verluste jedoch vollständig wett, als Lagarde während der Pressekonferenz sagte, dass der EZB-Rat eine Zinserhöhung diskutiert habe.
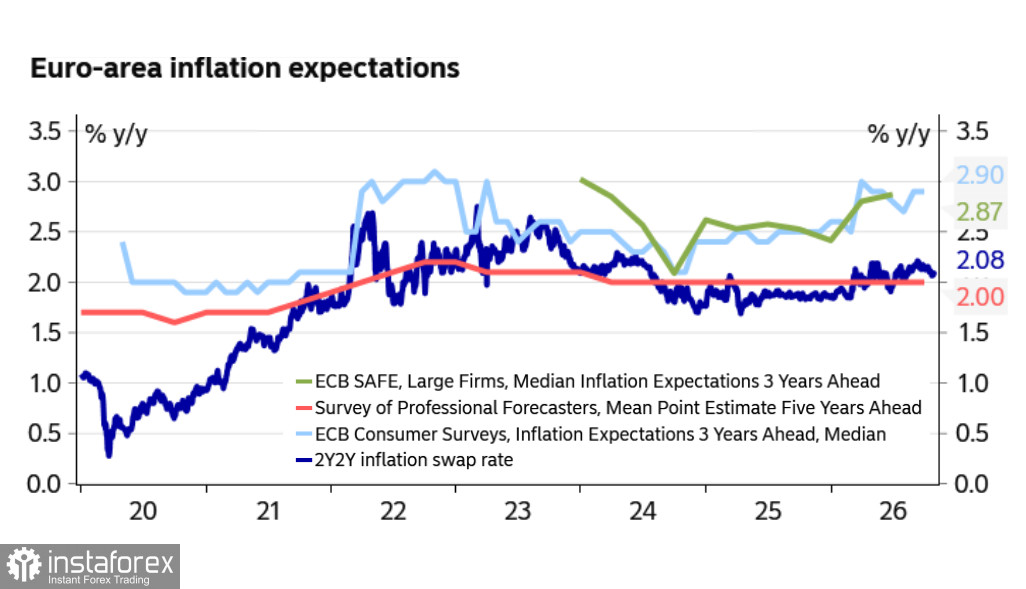
Lagarde sagte, dass der EZB-Rat über eine Zinserhöhung diskutiert habe, sich aber entschlossen habe, die bis Dezember anstehenden zusätzlichen Daten abzuwarten. Sollten die eingehenden Daten das derzeitige Bild bestätigen und keine größeren neuen Schocks auftreten, sei „die Richtung ziemlich klar“. Der Markt deutete dies als klares Signal, dass eine Zinserhöhung im Dezember nun das Basisszenario ist, und rechnet inzwischen mit mindestens zwei Schritten um 25 Basispunkte. Sie bestätigte zudem, dass sie die EZB am 7. Februar 2027 verlassen und damit ihr Mandat vorzeitig beenden wird und dass diese Nachricht den Euro voraussichtlich kaum beeinflussen dürfte. Da auch das Federal Reserve System auf seiner Sitzung am 28. Oktober die Zinsen unverändert ließ und der Markt ebenfalls mindestens zwei Zinserhöhungen erwartet, verringert sich der Zinsabstand nicht, und weder der Euro noch der Dollar erhalten daraus einen zusätzlichen Vorteil.
In der Zwischenzeit hat sich die Gassituation zugespitzt. Die Preise sind im Vergleich zum Niveau vor dem Konflikt im Nahen Osten etwa auf das Dreifache gestiegen, und die Speicherbestände befinden sich auf einem Rekordtief. Laut Gas Infrastructure Europe lag der Füllstand der Gasspeicher in der EU Ende Oktober bei 74,68 % – dem niedrigsten Stand für diesen Tag seit 2011. In Deutschland, dem größten Gasverbraucher Europas, liegt der Füllstand bei rund 61 % und damit deutlich unter dem Vorjahresniveau sowie unter der eigenen Norm von 70 %. Hohe Gaspreise belasten die realen verfügbaren Einkommen der privaten Haushalte, erhöhen die Produktionskosten und schwächen die Wettbewerbsfähigkeit der europäischen Industrie. Die Bundesbank stellt fest, dass die deutsche Wirtschaft im dritten Quartal wahrscheinlich stagnierte, teilweise aufgrund der hohen Energiepreise und eines Wettbewerbsverlustes im Zusammenhang mit dem Iran-Konflikt.
Die Netto-Short-Position im Euro stieg in der Berichtsperiode um 1,5 Milliarden US-Dollar auf -20,58 Milliarden US-Dollar; die spekulative Positionierung im Euro ist klar bärisch, doch kurzfristige Faktoren sprechen für eine mögliche technische Gegenbewegung.
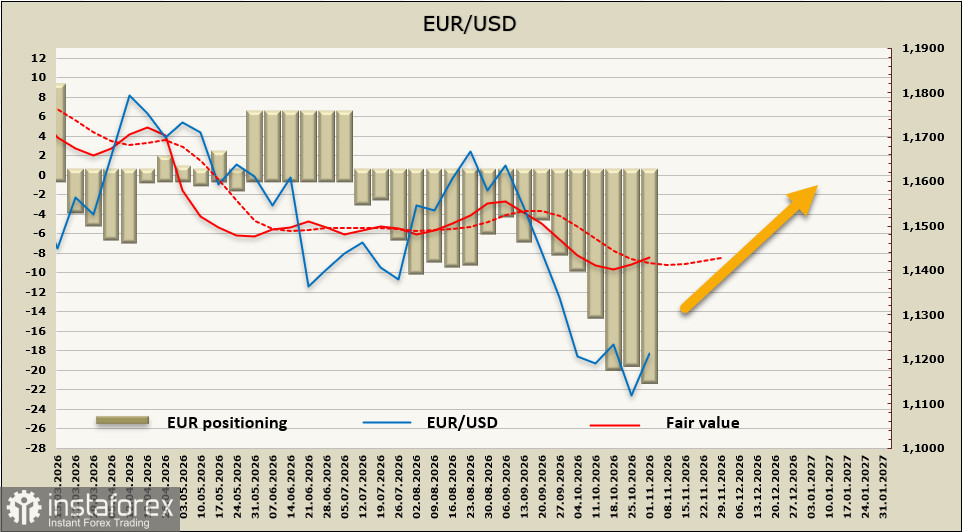
Eine Woche zuvor sahen wir beim EUR/USD das Potenzial für einen Rückgang bis zur Unterstützung bei 1,1066, und der Euro begann tatsächlich zu fallen. Doch die Ergebnisse der Fed- und EZB-Sitzungen sorgten dafür, dass sich der Rückgang stabilisierte. Wir sehen weiterhin Spielraum für eine Fortsetzung der Korrektur: Gelingt es dem Euro, den Widerstand bei 1,1250/70 zu überwinden, ist ein Impuls in den Bereich von 1,1320/40 möglich. Gleichzeitig ist die langfristige Schwäche des Euro nicht verschwunden, und nach einer Konsolidierungsphase rechnen wir damit, dass der Rückgang sich zunächst bis 1,1066 und anschließend bis zum längerfristigen Ziel bei 1,0905 fortsetzt.


