


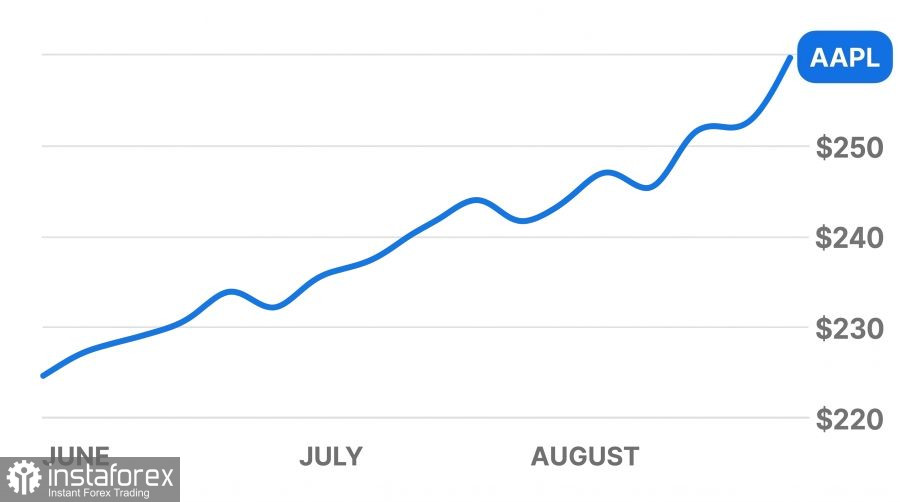
 Performance boursière d’Apple (AAPL), perspectives pour les serveurs d’entreprise et analyse de valorisation
Les actions Apple (NASDAQ : AAPL) ont clôturé la séance de trading à 332,41 $, en hausse de +0,32 %, puis se sont établies à 333,43 $ dans les échanges après-Bourse. Le titre évolue actuellement à proximité de ses plus hauts historiques, faisant preuve de résilience malgré les ventes massives touchant d’autres géants technologiques. Le nouveau CEO, John Ternus, a entamé son mandat par une série d’annonces majeures qui ont immédiatement attiré l’attention des fonds d’investissement et des acheteurs institutionnels.
Apple conçoit son propre serveur pour les charges de travail d’intelligence artificielle, propulsé par des processeurs propriétaires M8 Ultra, avec un lancement prévu pour 2029. L’entreprise est en discussions avec Nvidia afin d’utiliser son système d’interconnexion à haute vitesse, NVLink Fusion. Cette technologie relie de manière fluide cartes, puces et logiciels, permettant à des processeurs de différents fabricants d’échanger des données à la vitesse maximale sans perte de performance. Apple prévoit des configurations de serveurs avec deux et quatre puces M8 Ultra, destinées aux entreprises, développeurs et agences gouvernementales.
Le déclencheur du développement de serveurs internes a été une pénurie aiguë de matériel standard disponible sur le marché. Au trimestre précédent, les ventes de Mac ont bondi de 29 % pour atteindre 10,4 milliards de dollars. Cette demande inattendue est venue d’ingénieurs en IA qui ont commencé à acheter en masse des Mac Studio et Mac mini pour entraîner des modèles numériques localement dans leurs bureaux. Les stocks entrepôts ont rapidement été épuisés, ce qui a montré clairement que le matériel grand public standard ne peut pas supporter des charges de travail serveur continues, 24 h/24 et 7 j/7.
Lors de son événement Surprise and Shine, l’entreprise a dévoilé son premier smartphone pliable, l’iPhone Duo, à partir de 1 999 $, aux côtés de la gamme iPhone 18 Pro. Les nouveaux appareils fonctionnent sous iOS 27 avec une version mise à jour de l’assistant vocal Siri. Les smartphones traitent les tâches d’IA de base directement sur le processeur intégré, tandis que les calculs plus complexes sont acheminés via Internet vers les serveurs sécurisés de l’entreprise.
La pression juridique sur l’entreprise s’est atténuée. La startup xAI a entièrement abandonné son action antitrust contre Apple, concentrant désormais ses revendications juridiques uniquement sur OpenAI. Dans le même temps, Apple TV a remporté un nombre record de Emmy Awards et a conservé sa base d’abonnés malgré la récente hausse des prix d’abonnement. Dans ce contexte, la société d’investissement Arete Research a relevé son objectif de cours pour l’action Apple à 360 $, et HSBC a maintenu une recommandation « achat » avec un objectif de 366 $ par action.
Principaux vents contraires : 5 facteurs de risque de marché pour l’action Apple (AAPL)
Malgré le lancement de nouveaux produits et ses projets de serveurs, Apple subit la pression de cinq facteurs de marché :
•Hausse des taux d’intérêt et des rendements des Treasuries La Réserve fédérale américaine a relevé son taux directeur de 0,25 point de pourcentage, pour le porter dans une fourchette cible de 3,75 % à 4,00 %. Les rendements des obligations du Trésor américain à 10 ans ont dépassé 5 % pour la première fois depuis 2007. Lorsque les obligations d’État à faible risque offrent des rendements garantis élevés, les grands fonds retirent leur capital des actions, ce qui réduit l’appétit des investisseurs pour les valeurs technologiques chèrement valorisées. •Valorisation de marché élevée En comparant le cours de l’action Apple à son bénéfice net, on constate que les investisseurs paient plus de 36 fois les bénéfices annuels aux niveaux actuels, avec des estimations prospectives atteignant 38. Pour les fabricants de matériel, le multiple moyen est généralement bien inférieur. Une telle valorisation élevée laisse très peu de marge d’erreur : si les résultats trimestriels sont même légèrement en dessous des attentes, les investisseurs pourraient rapidement commencer à vendre le titre. •Hausse des coûts des composants mémoire et compression des marges Le prix d’entrée de 1 999 $ pour l’iPhone Duo pliable s’est révélé inférieur aux attentes du marché. Si un prix plus accessible peut stimuler les volumes de ventes, il rogne la marge brute – la part du chiffre d’affaires qui reste après paiement des composants et de l’assemblage. Les analystes de BofA Securities ont abaissé leur prévision de bénéfice par action 2027 pour Apple de 10,32 $ à 9,98 $ et réduit leur objectif de cours de 380 $ à 370 $, précisément en raison de la hausse des coûts de production. •Goulots d’étranglement dans l’approvisionnement en composants et pénuries de puces La société d’analyse boursière Lynx Equity a dégradé la recommandation sur l’action Apple et fixé un objectif de cours de 250 $ par action. Le principal facteur évoqué est une pénurie de mémoire à large bande passante et de modules de stockage flash. Résoudre ces goulots d’étranglement de la chaîne d’approvisionnement prendra au moins un an à l’équipe de John Ternus, ce qui crée un risque de ruptures de stock avant le trimestre de pointe des fêtes. Jefferies maintient également une approche prudente avec un objectif de 263,66 $, en soulignant les pressions sur les prix. •Signaux de demande mitigés pour la gamme iPhone 18 Le suivi précoce des précommandes par JPMorgan a révélé que les délais de livraison des nouveaux modèles d’iPhone 18 étaient plus courts que ceux de la gamme iPhone 17 un an plus tôt. Des délais d’expédition plus réduits peuvent indiquer un intérêt initial plus faible des consommateurs pour les modèles de base, même si d’autres analystes signalent une demande robuste pour les versions Pro haut de gamme.Perspectives pour le cours de l’action Apple : prévisions techniques et fondamentales
Nos perspectives pour l’action Apple restent plus prudentes que celles des analystes de Wall Street qui anticipent une hausse vers 365–370 $ par action.
Jusqu’en septembre et octobre 2026, la progression du cours a de fortes chances de marquer une pause, laissant place à une phase de consolidation dans une fourchette étroite. Le titre a fortement rebondi sur une courte période et a buté sur une résistance à 336,18 $. Avec un volume de transactions en diminution, toute tentative de franchissement durable de ce niveau risque de se transformer en fausse cassure suivie d’un repli rapide. Si le prix passe sous le support clé à 325 $, une vague de ventes pourrait entraîner le titre vers la zone 310–318 $.
Le sentiment autour de l’initiative de serveurs M8 Ultra reste pour l’instant largement alimenté par l’enthousiasme. Les baies de serveurs de classe entreprise n’atteindront pas les clients avant 2029, ce qui signifie qu’elles ne généreront pas de revenus significatifs au cours de l’exercice en cours ni du prochain. Les investisseurs doivent donc continuer à valoriser l’entreprise sur la base des ventes réelles de smartphones et de PC, où les coûts élevés des composants mémoire continueront de peser sur le bénéfice net.
Vers la fin de l’année 2026, le cours de l’action devrait se stabiliser dans un couloir compris entre 330 $ et 345 $. Les ventes de l’iPhone Duo pliable devraient soutenir le chiffre d’affaires total, et le statut d’Apple en tant que valeur refuge contribuera à protéger le titre contre des corrections trop marquées. Cependant, des rendements de 5 % sur les Treasuries américains et un multiple cours/bénéfices déjà tendu empêcheront le titre de soutenir durablement un mouvement haussier net au‑delà de 350 $. Acheter au niveau actuel, proche des sommets, comporte un risque élevé ; attendre la publication de données confirmées sur les précommandes et les ventes d’automne offre un point d’entrée plus rationnel.


