


















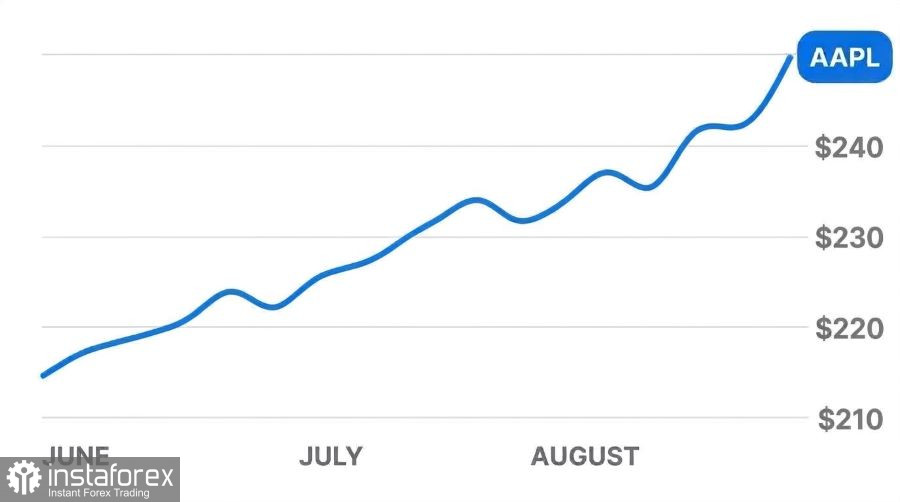
 Analyse de la performance de l’action Apple (AAPL) avant les résultats du T4 et face aux principaux vents contraires du marché
Résumé exécutif : valeur refuge avant les résultats — Apple peut‑elle défendre le seuil des 350 $ sous sa nouvelle direction ?
Les actions Apple (NASDAQ : AAPL) ont terminé la séance en hausse de +1,48 % à 348,91 $, puis ont gagné encore +0,90 % dans les échanges après-bourse pour s’établir à 352,05 $, testant un sommet historique à 351,73 $. Le géant de l’électronique grand public a servi de valeur refuge pour les capitaux institutionnels lors d’une séance où le Nasdaq, à forte pondération technologique, a reculé de -1,4 % à la suite d’un trimestre décevant d’Alphabet et d’inquiétudes croissantes des investisseurs quant aux retours sur les dépenses d’investissement en intelligence artificielle.
Les marchés financiers se préparent à la publication des résultats du quatrième trimestre fiscal 2026 d’Apple, prévue le 2 novembre. Il s’agira du premier rapport financier officiel de l’entreprise sous la houlette du nouveau CEO, John Ternus. Le consensus de Wall Street table sur un bénéfice par action (BPA) de 1,98 $, soit une hausse de 7 % sur un an. Le chiffre d’affaires trimestriel est anticipé à 112,95 milliards de dollars, en progression de 10,2 %. Les indications de la société font état d’une croissance des revenus comprise entre 9 % et 11 %, avec une marge brute attendue entre 47 % et 48 %.
L’entreprise vient d’achever un vaste cycle de rafraîchissement de sa gamme d’automne. La keynote a mis en avant le tout premier MacBook Pro avec écran tactile de la marque, un iMac de bureau équipé du processeur nouvelle génération M6, un iPad mini OLED compact proposé à 699 $, ainsi que la nouvelle gamme phare iPhone 18 Pro et Pro Max. Ces nouveaux smartphones intègrent la puce A20 Pro, gravée en 2 nanomètres. Ce processeur dispose d’un moteur neuronal dédié au traitement de l’IA directement sur l’appareil et aux tâches Siri, sans transmission de données personnelles vers des serveurs externes.
La demande pour le premier smartphone pliable de la société, l’iPhone Duo à 1 999 $, a dépassé les prévisions initiales des distributeurs. Selon les analystes de Bank of America, les délais de livraison en précommande ont atteint 79 jours. La direction d’Apple a déjà demandé à ses fournisseurs asiatiques d’augmenter la production de smartphones pliables de 30 % afin d’atténuer les pénuries de stocks avant la saison des achats de fin d’année.
La résilience de l’activité est corroborée par des études sectorielles indépendantes. Le cabinet d’études Omdia a indiqué que les livraisons de smartphones Apple sont restées stables au troisième trimestre, alors que le marché mondial du smartphone chutait de 20 %. L’écosystème de services continue de soutenir des flux de trésorerie récurrents : le parc installé actif mondial a dépassé 2,5 milliards d’appareils, tandis que les abonnements payants aux services numériques iCloud, Apple Music et Apple TV ont franchi le cap de 1,5 milliard de comptes.
À la suite de ces annonces produits, la banque d’investissement Goldman Sachs a réaffirmé sa recommandation d’Achat sur l’action Apple et relevé son objectif de cours à 390 $ par action. Evercore et HSBC ont maintenu leur opinion positive sur le groupe, tandis que la société de courtage Monness a fixé son objectif de cours à 355 $.
Principaux facteurs de risque
Malgré des cours record et une forte demande pour les appareils pliables, le potentiel haussier d’Apple est confronté à cinq vents contraires notables :
•Valorisation excessive et écart par rapport à l’objectif de consensus Le ratio cours/bénéfice (C/B ou P/E) a grimpé à 35,4 fois sur la base des bénéfices passés et se rapproche de 40 fois sur une base anticipée, contre une médiane de 19,4 fois pour le secteur technologique. À titre de comparaison, Dell se négocie à 16,9 fois les bénéfices, Alphabet à 20,3 fois et HP à 10,5 fois. Avec un cours supérieur à 350 $, l’action a déjà dépassé l’objectif médian de Wall Street, situé à 340 $. Tout mauvais surprise sur les résultats risque de déclencher des prises de bénéfices de la part des fonds institutionnels.
•Défauts d’affichage sur l’iPhone Duo Les premiers utilisateurs du modèle pliable à 1 999 $ ont signalé des fissures et des pannes le long de l’écran intérieur flexible. Apple a reconnu le problème et lancé un programme de remplacement gratuit pour les appareils concernés. Les coûts de réparation sous garantie et de remplacement vont alourdir les charges d’exploitation et induire un risque de réputation pour la nouvelle équipe dirigeante si les taux de défaillance s’aggravent.
•Pénurie de puces RAM et pression sur les marges Une grave pénurie de mémoires à haute vitesse a renchéri le coût des composants. La fourchette de marge brute projetée de 47 % à 48 % repose fortement sur un allègement tarifaire temporaire qui ajoute environ un point de pourcentage au chiffre d’affaires. Sans cette concession gouvernementale, les marges industrielles sous-jacentes s’érodent sous l’effet de la hausse des coûts des matières premières et de l’assemblage en sous-traitance.
•Performance contrastée des ventes pour la gamme iPhone 18 Pro Les données de Counterpoint Research font apparaître de fortes divergences régionales dans la demande des consommateurs. Les ventes des nouveaux modèles phares ont bondi de 29 % en Chine, portées par des subventions locales, tandis que les volumes d’unités ont reculé de 4 % sur le marché domestique américain. La croissance du chiffre d’affaires des smartphones a ralenti à 14 %–16 %, contre 22 % le trimestre précédent, un fléchissement accentué par des goulots d’étranglement chez des fournisseurs tiers de puces.
•Sanctions antitrust et vents contraires de change Les autorités sud-coréennes ont infligé une amende à la société pour des pratiques de limitation (anti‑steering) et de contrôle des paiements in‑app sur l’App Store. Parallèlement, le renforcement du dollar américain crée un frein pour les ventes internationales, la direction anticipant un effet de change amputant la croissance du chiffre d’affaires de 2,5 points de pourcentage par rapport au trimestre précédent.
Perspectives
Notre scénario sur l’évolution à court terme du cours d’Apple reste nettement plus prudent que les objectifs de 370 $–390 $ avancés par les banques d’investissement.
À l’approche de la publication des résultats trimestriels du 2 novembre 2026, l’action semble avoir épuisé son potentiel haussier immédiat. La progression vers 352 $ s’est produite sur des volumes en baisse, signe d’une certaine hésitation des acheteurs. Le marché a déjà intégré les bonnes nouvelles sur les ordinateurs portables à écran tactile et sur les précommandes solides du modèle pliable Duo. Si les résultats confirment une contraction des marges liée à la hausse des coûts de mémoire, le titre pourrait se replier pour tester une zone de support comprise entre 325 $ et 335 $ par action.
Entre novembre et décembre 2026, Apple devrait entrer dans une phase de consolidation dans une fourchette de 330 $ à 355 $. Le profil défensif de valeur refuge du groupe et les revenus récurrents issus de 1,5 milliard d’abonnements payants devraient établir un plancher solide au‑dessus de 320 $. Toutefois, un multiple de C/B élevé, de 36 fois à 40 fois, limite à court terme la marge pour de nouveaux sommets historiques. Les investisseurs devront attendre les indicateurs de performance du trimestre des fêtes pour évaluer l’impact sur le résultat net des remplacements d’écrans d’iPhone Duo.
Une cassure durable vers 365 $–375 $ paraît peu probable avant le premier trimestre 2027, sous réserve que les fournisseurs résolvent les pénuries de dalles flexibles, réussissent l’augmentation de 30 % des capacités de production et stabilisent les coûts d’approvisionnement en RAM. Dans les conditions actuelles, se positionner à l’achat sur des niveaux de valorisation proches des plus hauts présente un profil rendement/risque défavorable. Les investisseurs ont intérêt à attendre plus de visibilité après la publication des résultats et à envisager de se renforcer sur des replis plus proches de 330 $ par action.


