


Le pétrole est au-dessus de 100 $/baril, les rendements des Treasuries atteignent des plus hauts de plusieurs années et l’inflation s’est accélérée à 3,4 %. Selon le scénario classique, le marché boursier aurait dû s’effondrer. Au lieu de cela, le S&P 500 a mis fin à une série de quatre séances de baisse.
Dynamique du marché boursier
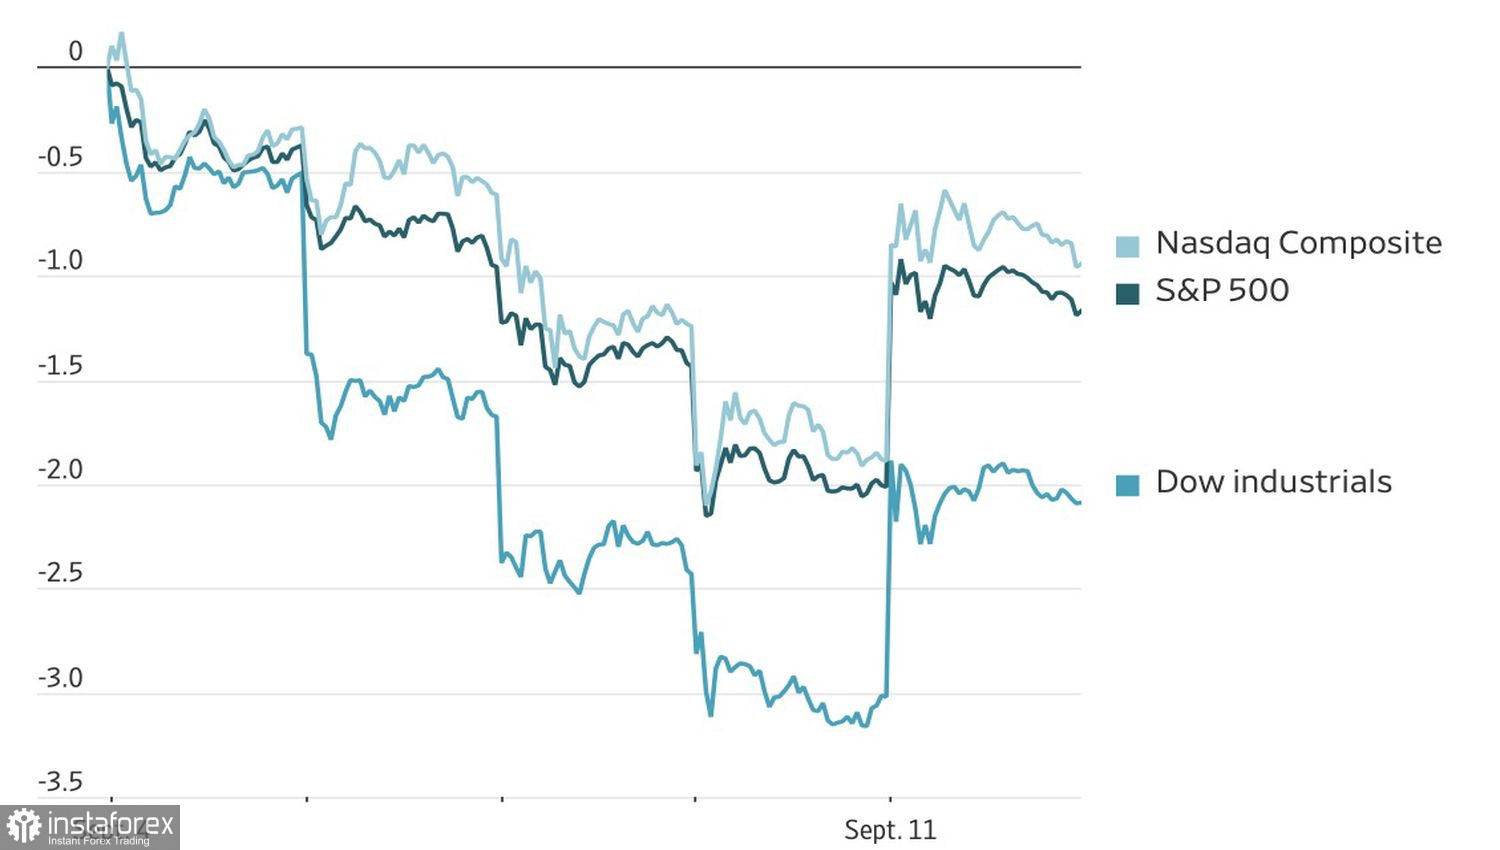
Le repli du Brent a plus que compensé des données d’inflation pour le mois d’août supérieures aux attentes. Parfois, tout ce que Wall Street souhaite, c’est de la clarté, même si cette clarté s’accompagne de la douleur de taux plus élevés. Le rapport sur l’inflation était élevé, mais pas catastrophique, et après des semaines de spéculations, le marché a enfin obtenu un certain degré de certitude à l’approche de la réunion du FOMC. Les contrats à terme du CME intègrent désormais une probabilité de 87 % d’un resserrement de la Fed en septembre.
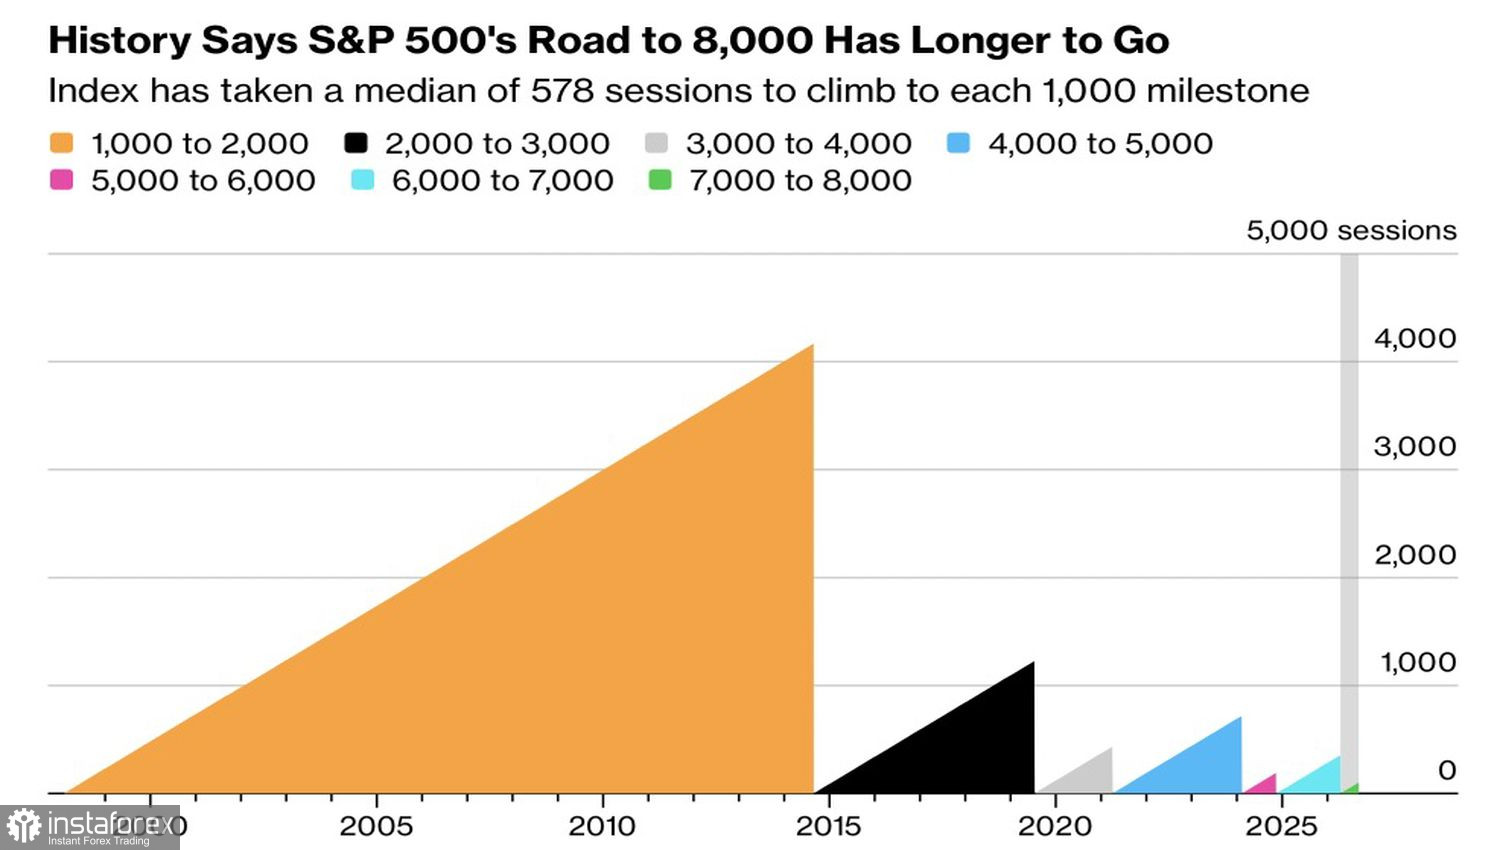
La semaine a néanmoins été difficile pour les actions. Le S&P 500 a perdu 1,8 % entre lundi et jeudi. Le niveau symbolique des 8 000 points — qui semblait presque à portée de main au plus haut intrajournalier du 13 août — s’est de nouveau éloigné. La progression a été freinée par la flambée des rendements des Treasuries, une inflation tenace, des anticipations de politique monétaire restrictive et un moral des consommateurs en berne.
La vitesse à laquelle le S&P 500 se rapprochait de seuils psychologiques ronds
La hausse des rendements des Treasuries pèse sur les actions non seulement directement — en augmentant les coûts d’emprunt et en ralentissant l’économie — mais aussi indirectement, en rendant les obligations sûres relativement plus attractives que les actions risquées. RBC Capital Markets anticipe désormais trois relèvements de taux de la Fed d’ici la fin de l’année. La société prévient que des taux plus élevés pourraient submerger même une forte croissance des bénéfices. CFRA a relevé son objectif pour le S&P 500 à 8 050, contre 7 400 auparavant, après de solides résultats trimestriels, reconnaissant avec franchise : « Nous traversons une phase d’incertitude, et personne ne sait quel catalyseur fera monter les actions — la désinflation, des percées dans l’IA, ou un allègement des risques liés aux rendements et au pétrole. »
Ce calme apparent malgré la montée des risques macroéconomiques rappelle la vieille métaphore du canard : le marché semble serein en surface, mais s’agite frénétiquement sous l’eau. Certains vétérans de Wall Street repensent même à la fin des années 1990, lorsque les valeurs technologiques ont traversé un cycle de relèvements de taux et une poussée des rendements avant de s’effondrer brutalement quelques années plus tard.
Une vieille règle de Wall Street dit que les marchés haussiers prennent fin lorsque l’économie se détériore, ou lorsque la Fed durcit suffisamment sa politique monétaire pour « casser » quelque chose. Aucun de ces deux scénarios ne s’est produit pour l’instant. Mais le risque de taux plus élevés est clairement revenu sur le devant de la scène.
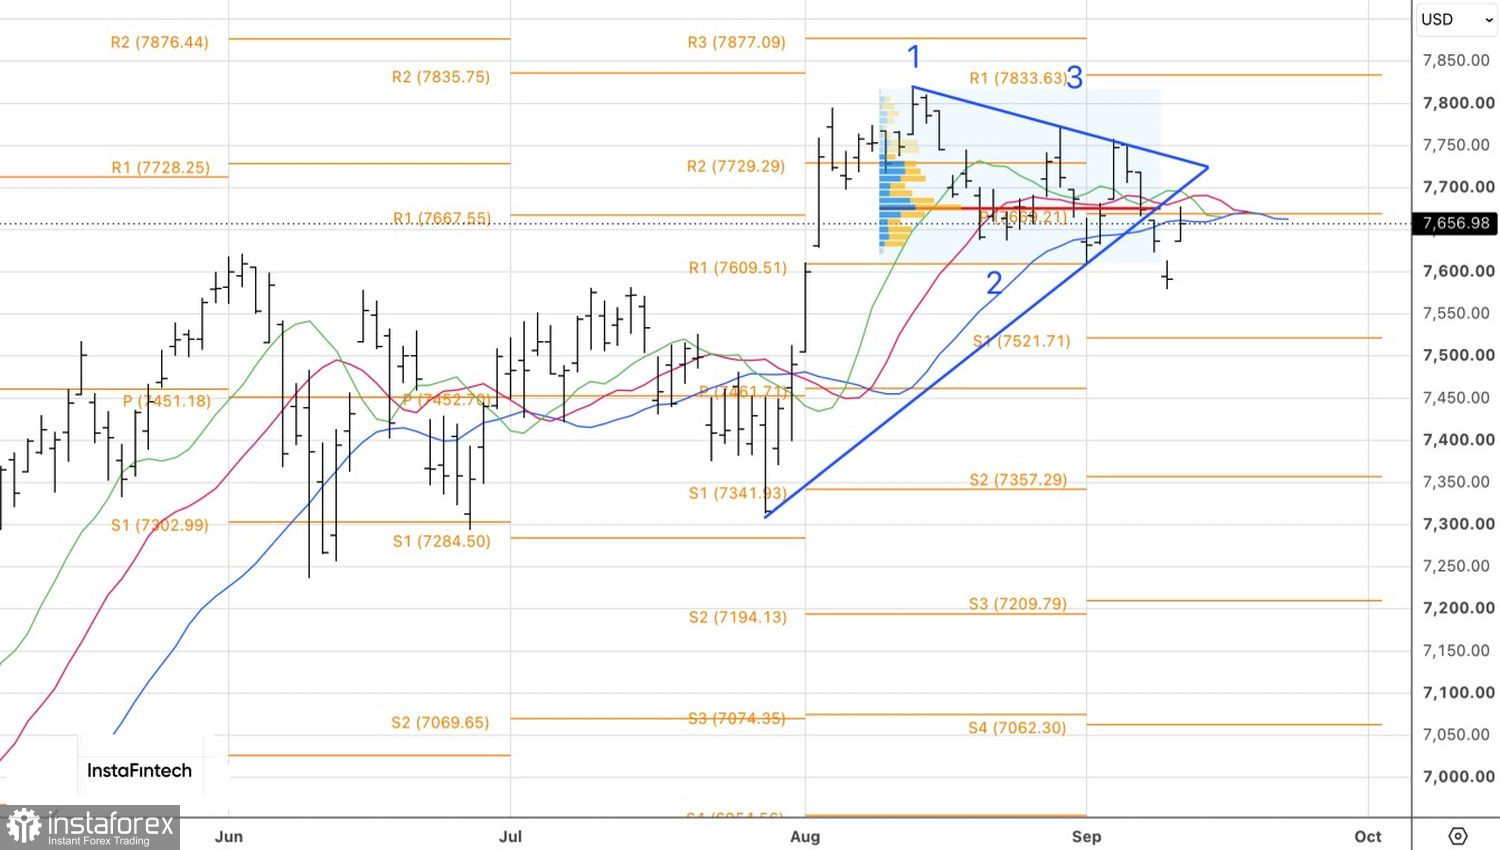
Techniquement, sur le graphique journalier, le S&P 500 revient vers une zone de juste valeur, proche de 7 675. Une rupture nette au-dessus de ce niveau, suivie d’un mouvement durable au-dessus des moyennes mobiles et vers la borne supérieure du wedge, constituerait un signal d’achat. À l’inverse, un test infructueux justifierait le maintien d’une stratégie de vente sur rebond.


