


Le dollar américain est en hausse, les rendements des bons du Trésor grimpent — et Bitcoin refuse obstinément de baisser. Cette personnalité divisée est le moteur de la dynamique du marché des cryptomonnaies.
Rendements des bons du Trésor
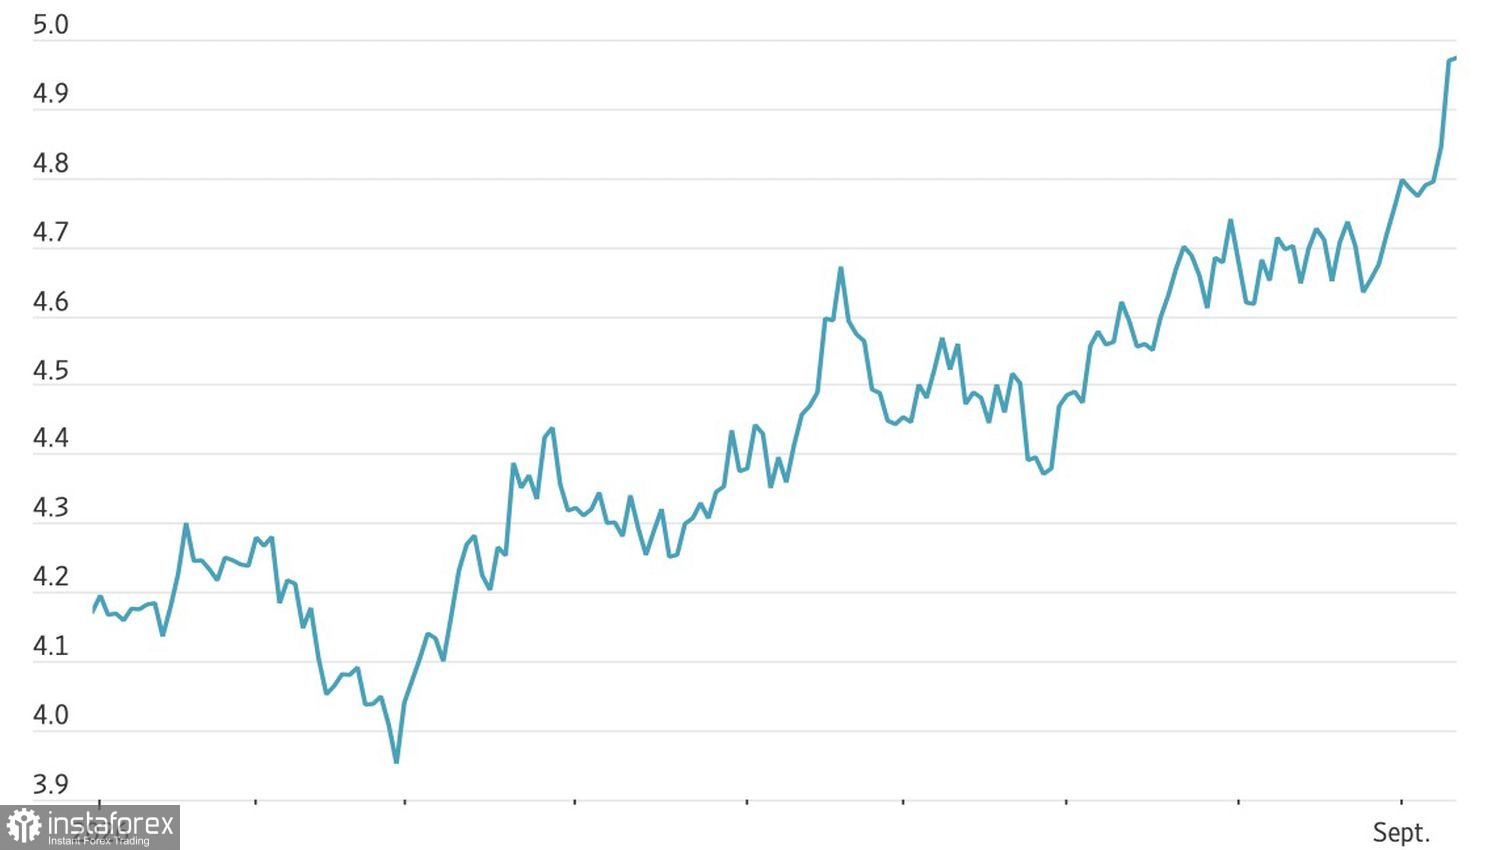
Les dernières données sur l’inflation américaine sont ressorties plus élevées que prévu, ce qui a renforcé le dollar et poussé les rendements des Treasuries à la hausse. Les marchés évoquent de nouveau la possibilité d’un resserrement monétaire de la Fed plutôt qu’un assouplissement. C’est un vent contraire classique pour le Bitcoin : des rendements plus élevés augmentent le coût d’opportunité de la détention d’un token dans un ETF, et les capitaux ont tendance à se réorienter vers les obligations.
Jeudi, le Bitcoin a reculé pour la quatrième séance consécutive, repassant sous les 80 000 $. L’appétit pour le risque a également été entamé par la montée des tensions au Moyen-Orient : le Brent a dépassé 107 $/baril, tandis que les actions et les obligations ont été vendues après la publication des chiffres d’inflation. Le repli reste pour l’instant contenu dans la fourchette bien connue du Bitcoin depuis février, entre 60 000 et 80 000 $, mais les tentatives répétées et infructueuses de se maintenir au-dessus de 80 000 $ mettent en évidence une demande irrégulière.
Bitcoin vs. S&P 500
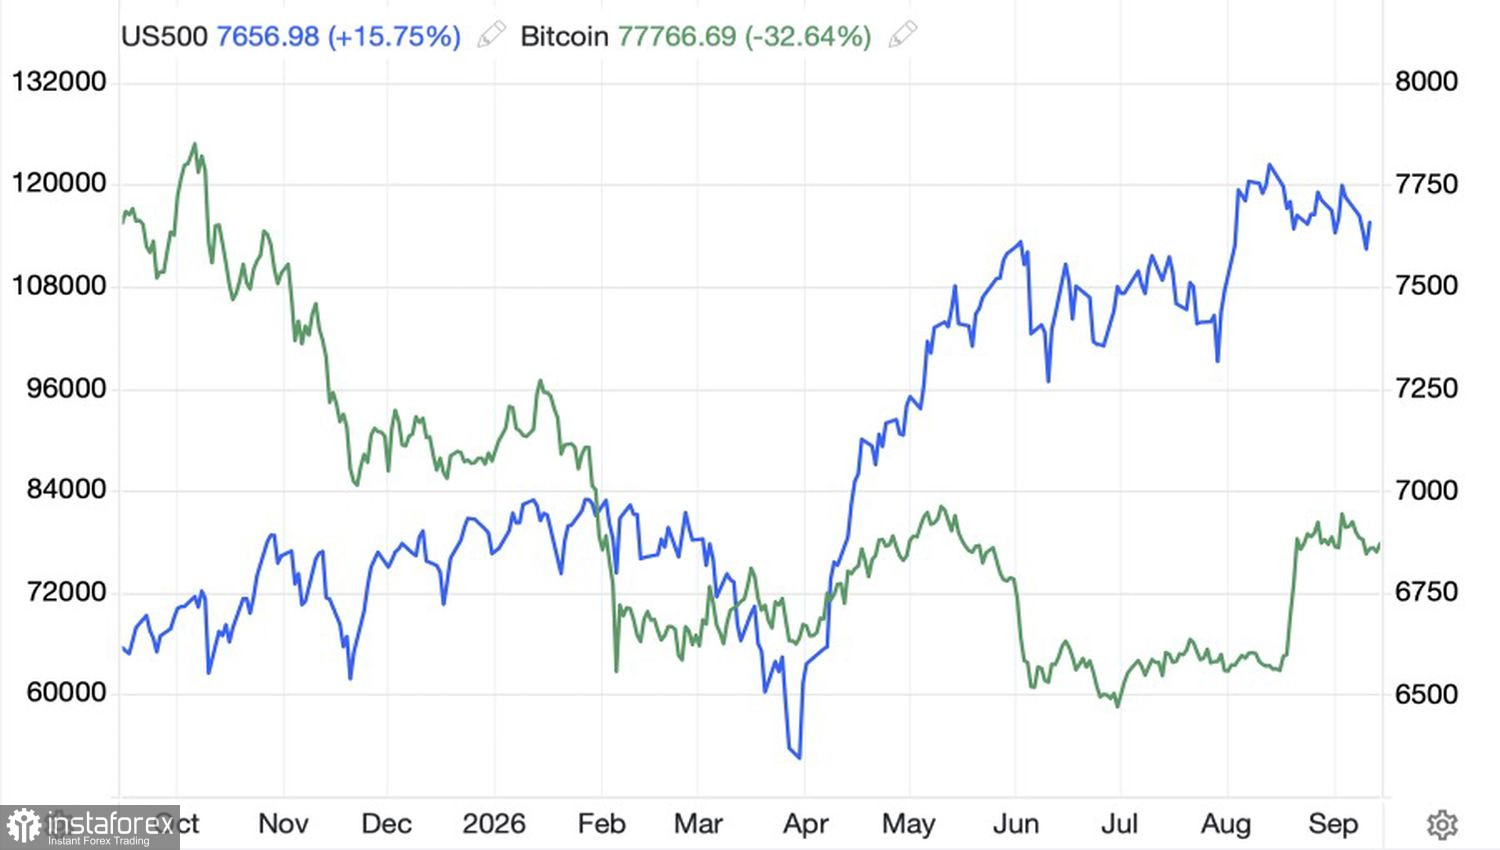
À l’intérieur du marché des cryptomonnaies, le tableau est contrasté. Une vague de liquidations de positions vendeuses sur Ethereum a déclenché un bref rallye vendredi : Ethereum a bondi à son rythme le plus rapide depuis la précédente envolée d’il y a trois semaines, tandis que Bitcoin a gagné moins de 4 %. Les données de Coinglass montrent qu’environ 300 millions de dollars de positions courtes sur Ethereum ont été liquidées en une journée, contre 212 millions de dollars sur Bitcoin. Cet écart suggère que les spéculateurs ont déplacé leur intérêt vers d’autres actifs numériques, tandis que BTC/USD piétine.
Dans ce contexte, l’attaque à 320 millions de dollars sur le Liquid Network reste une affaire secondaire. Formellement, elle soutient les ETF Bitcoin : des investisseurs particuliers effrayés transfèrent leurs fonds vers des véhicules régulés. Mais les flux entrants dans les ETF ne compensent pas la pression exercée par un dollar plus fort et la hausse des rendements obligataires — le macroéconomique demeure le moteur dominant.
Sur le plan structurel, Wintermute souligne que les marchés de produits dérivés continuent de raconter un scénario haussier pour la fin d’année, malgré la consolidation actuelle et l’essoufflement de la dynamique. Il y a aussi un changement structurel dans l’offre issue du minage : la capacité de calcul des mineurs américains a chuté de 18 % d’ici octobre 2025, certains sites ayant été reconvertis en centres de données, mais cette capacité libérée a migré vers la Chine et la Russie et a eu peu d’impact sur les cours de BTC/USD.
En résumé, Bitcoin est tiré simultanément par plusieurs forces : un dollar plus ferme, la hausse des rendements des Treasuries, une demande spéculative localisée pour Ether et des flux ciblés vers les ETF après le piratage. Il reste incertain de savoir quelle force finira par l’emporter dans ce rapport de force.
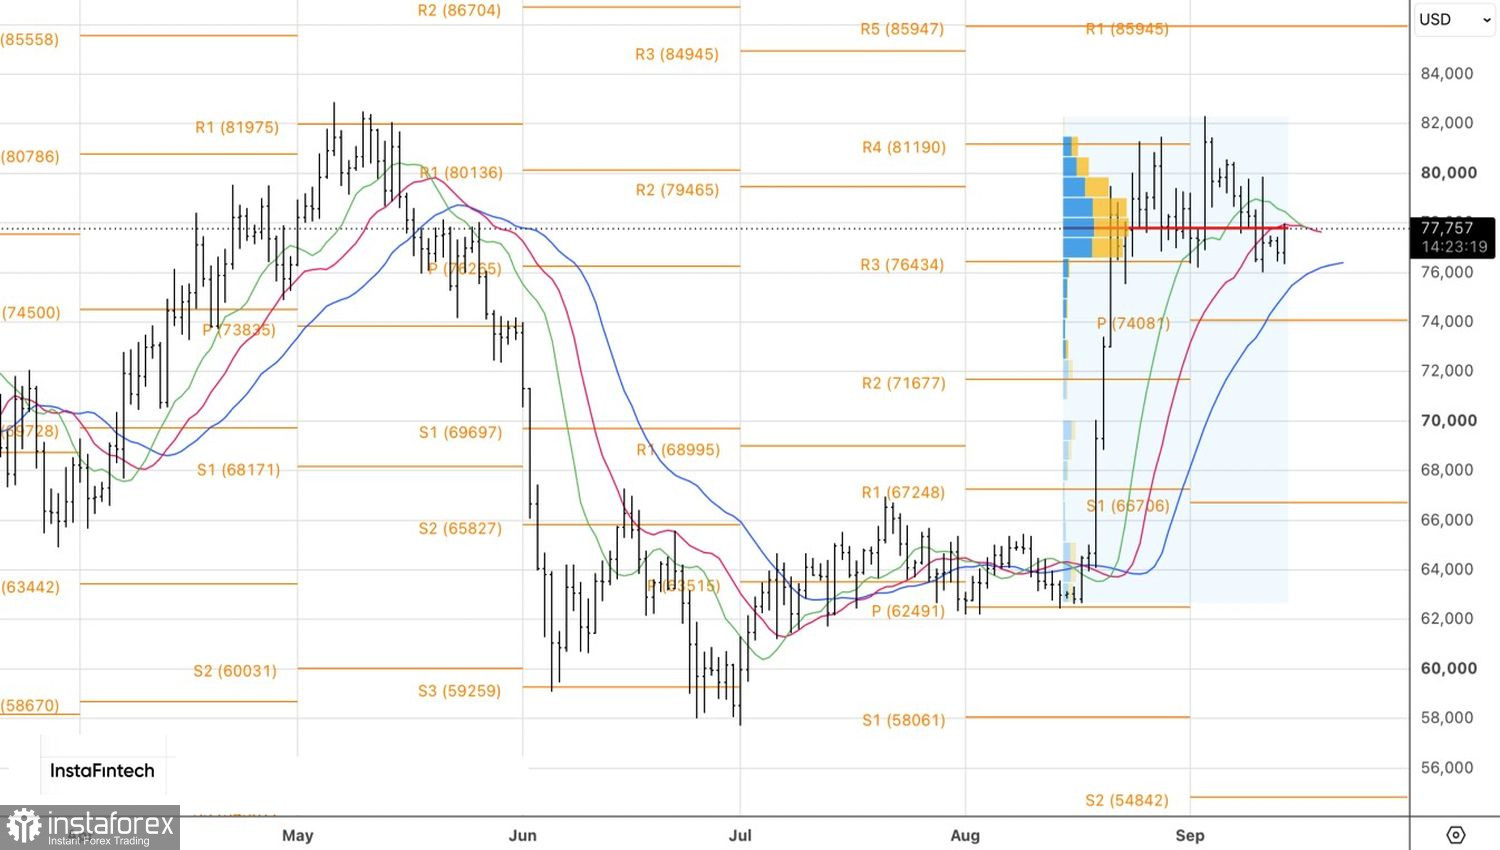
Sur le plan technique, sur le graphique quotidien, BTC/USD reste exposé au risque d’activation d’un schéma de retournement de type Anti‑Turtles. Cela exigerait un test confirmé du support à 76 350 $, ce qui ouvrirait la voie à des positions vendeuses. Il ne devient pertinent de revenir à l’achat qu’après un retour au‑dessus de 79 850 $.


