


L’euro a fortement chuté face au dollar, et cette fois, la principale raison tient davantage à la politique qu’aux données économiques. La crise budgétaire de la France s’aggrave : l’opposition bloque le plan d’austérité de 54 milliards d’euros du gouvernement, et des propositions sont à l’étude pour émettre des obligations afin de couvrir le déficit et de financer le service de la dette publique, qui approche 6,5 % du PIB. Dans ce contexte, les hedge funds et les gros intervenants réallouent leurs positions de l’euro vers le dollar, et même les anticipations de nouvelles hausses de taux dans la zone euro ne suffisent pas à compenser ce mouvement.
L’attrait du dollar en ce moment s’explique par les rendements obligataires, qui dépassent 5 % sur les maturités à 10 et 30 ans, attirant les capitaux au détriment des actifs plus risqués. Depuis le retournement du dollar hier, qui a suivi un solide rapport ADP sur l’emploi, le marché n’a pour l’essentiel pas corrigé ; l’épisode français n’a fait qu’ajouter à la pression. Je penche pour une poursuite de cette tendance au moins jusqu’aux chiffres du marché du travail américain publiés aujourd’hui, car ces données sont les plus susceptibles de l’emporter sur le facteur politique.
La livre n’a été affectée qu’à la marge dans cet épisode. Le Royaume-Uni a publié un solide rapport sur l’activité manufacturière, et la zone euro a présenté un tableau similaire, mais cela n’a pas aidé les devises : les tentatives de rachat après l’inscription de plus bas mensuels ont échoué. Il semble qu’un PMI robuste ne constitue plus, à lui seul, un motif d’achat de la livre tant que le dollar reste favorisé.
L’indice ISM manufacturier américain s’est établi à 54,5, contre une prévision de 55 et une estimation préliminaire de 54,6, globalement conforme aux attentes, et cela a suffi à soutenir le dollar. Les inscriptions hebdomadaires au chômage se sont élevées à 197 000 la semaine dernière, contre une prévision de 200 000, confirmant la résistance du marché du travail. Le dollar en a de nouveau profité, tandis que l’euro et la livre n’ont pas de réponse à offrir dans un tel contexte.
En première partie de séance, l’estimation rapide de l’indice des prix à la consommation de la zone euro pour septembre sera l’événement clé. Les données préliminaires en provenance de la France, de l’Allemagne et d’autres pays ont déjà montré une nette accélération, de sorte que l’IPC agrégé de la zone euro est attendu à 3,7 % après 3,2 % en août. L’inflation accélère pour le quatrième mois consécutif : 2,8 % en juin, 2,9 % en juillet, 3,2 % en août, et un chiffre attendu de 3,7 % en septembre. C’est un sérieux problème pour la BCE, qui a déjà relevé ses taux sans obtenir pour l’instant d’effet notable, et il semble que des mesures plus décisives puissent être nécessaires. L’IPC sous-jacent est attendu à 2,5 % après un repli à 2,4 % en août, et ce sera l’argument principal de ceux qui, au sein du conseil, s’opposent à de nouvelles hausses.
Les créations d’emplois non agricoles aux États-Unis n’auront rien de moins important. Les emplois de septembre ne devraient augmenter que de 90 000 après un bond marqué de 162 000 en août, tandis que juin et juillet n’avaient chacun produit que 20 000 emplois. Le rapport ADP a déjà dépassé les attentes cette semaine, et les demandes hebdomadaires ont tourné en moyenne autour de 200 000, de sorte qu’un chiffre supérieur aux prévisions est tout à fait possible et donnerait à la Fed un motif supplémentaire de continuer à relever ses taux. Le taux de chômage est attendu à 4,1 % ; l’attention se portera également sur la progression du salaire horaire moyen, anticipée à 0,3 %, ainsi que sur la dynamique de l’emploi dans le secteur privé. À mon sens, les interventions des responsables de la Fed cette semaine ont peu de chances d’apporter beaucoup d’éléments nouveaux : la position selon laquelle aucune hausse n’est attendue en octobre, mais qu’une action reste possible d’ici la fin de l’année, est répétée depuis un certain temps, et le marché réagira probablement davantage aux chiffres de l’emploi qu’à la rhétorique.
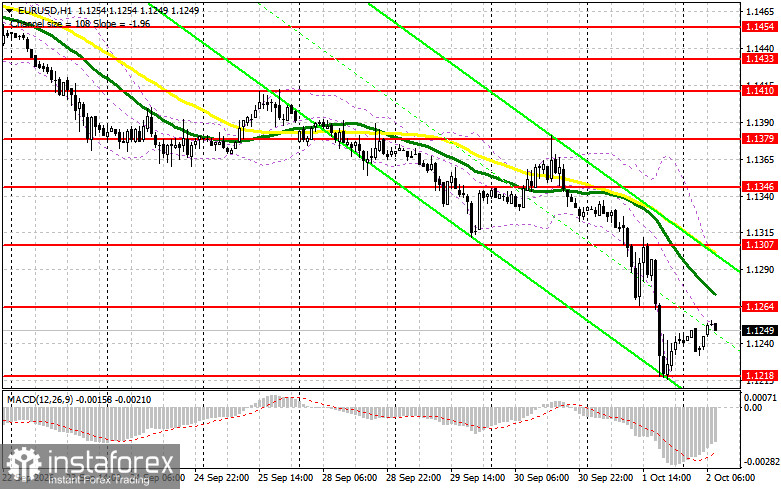
EUR/USD
Sur le graphique horaire, je considère 1,1264 comme le niveau pour initier des positions vendeuses. Une fausse cassure à cet endroit serait un signal de vente avec un objectif à 1,1218, tandis qu’une rupture franche de cette zone n’est probable qu’après la publication d’un rapport solide sur l’emploi américain. Une clôture sous 1,1218 suivie d’un pullback haussier de confirmation (retest par le bas vers le haut) renforcerait la pression sur l’euro et ouvrirait la voie vers 1,1174 puis 1,1136, où je chercherais à acheter sur rebond pour une cible de 25–30 pips. Si les vendeurs ne se manifestent pas à 1,1264 et que le rapport sur l’emploi est plus faible que prévu, une cassure suivie d’une consolidation au-dessus de ce niveau est possible, ce qui justifierait l’ajout de positions longues vers 1,1307 puis 1,1346, où je vendrais le rebond pour 25–30 pips.
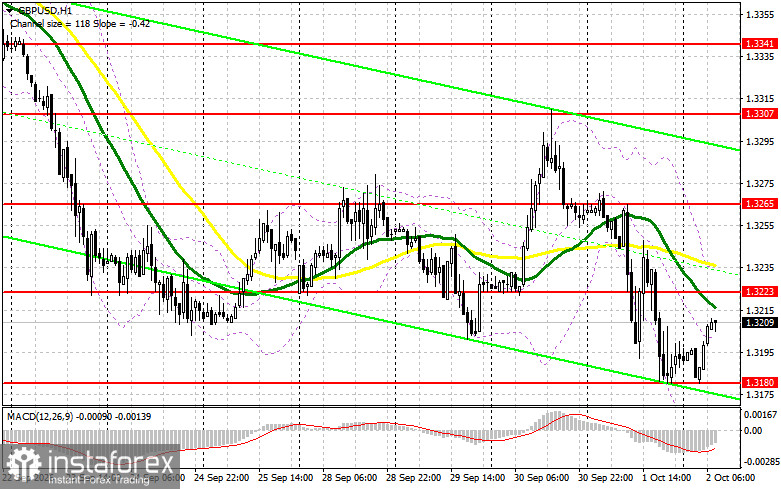
GBP/USD
Aucune statistique fondamentale majeure n’est attendue aujourd’hui au Royaume-Uni, de sorte que la livre suivra très probablement le dollar. Avant la publication des données sur l’emploi aux États-Unis, la paire a peu de chances de tomber sous 1,3180. J’envisagerai des achats en cas de fausse cassure avec clôture avortée sous 1,3223 après des tentatives de descente vers cette zone, et des positions vendeuses seront possibles en cas de fausse cassure de 1,3265. Un rapport américain sur l’emploi décevant pourrait pousser la livre vers 1,3307, où je vendrais le rebond pour 30–35 pips, tandis qu’en cas de poursuite de la faiblesse, j’envisagerai des achats à partir de 1,3180, à partir de 1,3137 en cas de fausse cassure, ou sur un rebond depuis 1,3097, en visant une correction de 25–30 pips.
Le rapport sur l’emploi peut-il inverser la dynamique d’aujourd’hui en faveur de l’euro et de la livre ? Je ne pense pas que cela arrivera, même avec de mauvais chiffres, car la crise politique française persistera et continuera de peser sur l’euro indépendamment des statistiques américaines. J’oserais dire que de solides chiffres sur l’emploi ne feraient qu’accélérer la hausse du dollar, tandis que de mauvais chiffres, au mieux, offriraient à l’euro et à la livre un répit temporaire avant une nouvelle vague de ventes.


