


Les données des PMI de septembre ont confirmé que l’économie de la zone euro a mieux résisté qu’on ne le craignait au premier choc énergétique. L’indice composite est monté à 52,1 et les chiffres pour le secteur manufacturier se sont révélés solides.
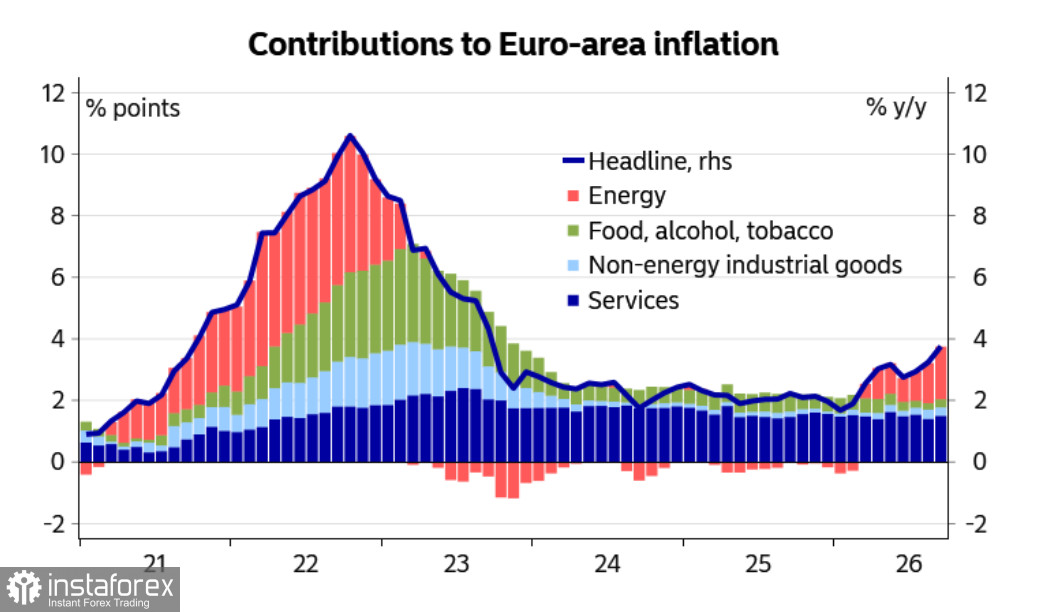
L’inflation globale dans la zone euro est passée de 3,3 % à 3,8 % en glissement annuel en septembre, un niveau nettement supérieur aux prévisions ; les prix de l’énergie en ont été le principal moteur, avec une hausse de 18,8 % dans ce secteur. L’inflation sous-jacente n’a augmenté que de 0,1 point de pourcentage pour atteindre 2,5 %, conformément aux attentes. Jusqu’à présent, rien n’indique que la forte hausse des prix de l’énergie se soit largement diffusée aux autres catégories.
Les responsables de la Banque centrale européenne se sont exprimés à de nombreuses reprises la semaine dernière, sans pour autant apporter davantage de clarté — le ton général, malgré quelques nuances, reste offensif. Lagarde a évoqué la discipline budgétaire ; Isabel Schnabel a exprimé des positions que certains analystes interprètent comme le signal d’une absence de relèvement de taux en octobre. La BCE semble privilégier une attitude de calme face à l’incertitude et la poursuite d’un resserrement monétaire à un rythme trimestriel.
Le marché anticipe des hausses de taux en décembre et en mars, si bien que la réunion d’octobre devrait probablement être une pause. En outre, l’indicateur des salaires de la BCE a été légèrement révisé à la baisse pour les prochains trimestres, ce qui renforce la probabilité que les effets de second tour de la forte inflation énergétique sur les salaires soient plus limités qu’en 2022–2023. Le marché intègre dans les prix trois hausses supplémentaires de la BCE d’ici septembre 2027.
Parallèlement, la Fed devrait poursuivre le resserrement. L’indice PCE de base américain s’établit à 3,0 % — un niveau encore trop élevé — et le chômage à 4,1 % est proche du plein-emploi. Le FOMC reste uni, et l’absence de conflit manifeste entre les objectifs d’inflation et d’emploi lui laisse une marge de manœuvre pour resserrer davantage. Le différentiel de taux continue donc de jouer en faveur du dollar. Si le marché révise à la baisse ses attentes vis-à-vis de la BCE tandis que la Federal Reserve agit comme annoncé, le différentiel s’accentuera encore au profit du dollar.
Le choc énergétique demeure le principal frein structurel pour l’euro, et son asymétrie est évidente. Les États‑Unis sont exportateurs nets d’énergie, tandis que la zone euro en est importatrice nette. L’Europe achète du GNL aux prix mondiaux, alors que le gaz aux États‑Unis se négocie à une fraction du prix de référence européen. Cela sape la compétitivité de l’Europe dans les secteurs de la chimie, des métaux et de la production d’engrais et se répercute sur les coûts de l’électricité, de l’alimentation et des transports.
Les prix du gaz restent élevés et les stocks européens sont inférieurs aux niveaux saisonniers habituels ; plus longtemps les prix de l’énergie resteront élevés, plus il sera difficile de préserver la résilience de l’économie.
Les positions nettes vendeuses sur l’euro, selon le rapport de la CFTC, ont augmenté sur la semaine pour atteindre -9,1 milliards de dollars — les positions spéculatives sont nettement baissières, et rien ne permet d’anticiper un redressement de la valeur fondamentale estimée.
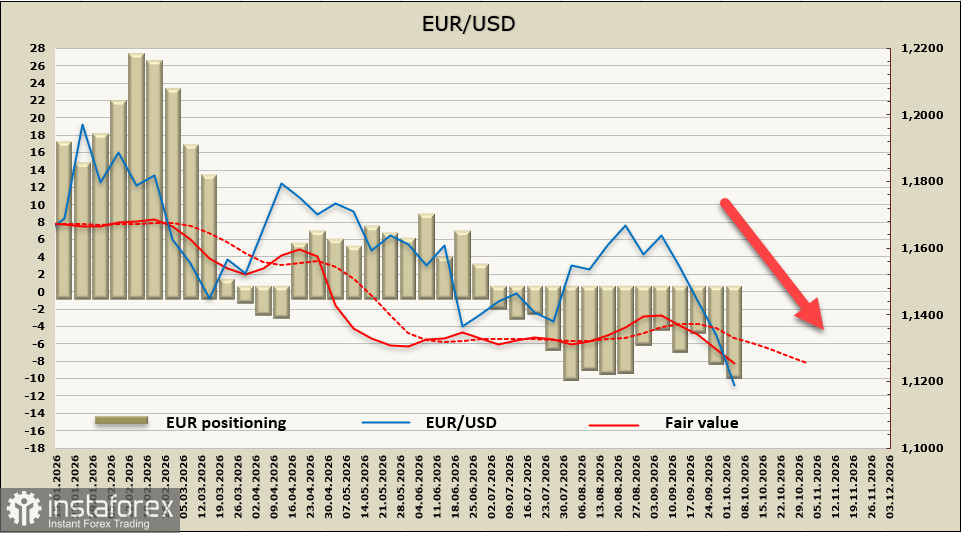
Il y a une semaine, nous avions identifié un potentiel de baisse de l’EUR/USD vers le support à 1,1325 ; la paire a enfoncé ce seuil et ne s’est arrêtée qu’au plus bas d’un an et demi, à 1,1162. Nous ne considérons pas que ce mouvement soit terminé : malgré des conditions de survente évidentes, l’euro n’a guère de marge pour se renforcer dans un contexte de risque croissant de grave crise énergétique et d’élargissement de l’écart de rendement. Les prochains niveaux de support se situent à 1,1128 et 1,1066 ; une cassure en dessous de ces niveaux renforcerait la tendance baissière.


