


JPMorgan a publié hier un rapport intéressant, estimant les flux de capitaux vers les actifs numériques depuis le début de l’année à environ 50 milliards de dollars. En rythme annualisé, ces flux atteignent environ 66 milliards de dollars — au-dessus du rythme de 52 milliards de dollars enregistré en mai, mais encore à peu près la moitié du niveau de l’an dernier. Ce rapport est paru en plein mouvement de vente, et le contraste est frappant : alors qu’hier le Bitcoin s’est effondré à 80 400 $, entraînant 1,09 milliard de dollars de liquidations, la banque indique que la dynamique reste positive à l’approche du quatrième trimestre.
La structure des flux entrants a sensiblement changé au cours de l’année. Au premier semestre, l’essentiel des capitaux provenait des achats de Bitcoin par Strategy et du financement en capital-risque pour les projets crypto, tandis que les ETF faisaient contrepoids : les fonds ont subi des sorties d’actifs en mai et en juin. Depuis août, les flux vers les ETF se sont améliorés et sont désormais positifs en cumul annuel, même si le bilan cumulé reste négatif depuis le début de la phase de correction amorcée le 10 octobre 2025. Parallèlement, les positions institutionnelles sur les contrats à terme du CME ont augmenté : elles ont dépassé leur précédent pic sur le Bitcoin et se sont rapprochées du sommet d’octobre 2025 sur l’Ethereum.
Une note de prudence s’impose. Le rapport indique que la société a élargi sa méthodologie et inclut désormais les achats par les trésoreries d’entreprises privées, les mineurs privés et les entités liées aux États, de sorte que toute comparaison avec les chiffres de l’an dernier doit être assortie d’une réserve. Ensuite, l’effet de levier sur les plateformes d’échange a reculé par rapport aux sommets atteints après octobre, mais demeure supérieur aux moyennes historiques, ce qui explique pourquoi le krach d’hier s’est accompagné de liquidations aussi importantes. Enfin, la situation cette semaine est moins favorable que ne le laisse entendre le rapport : les ETF Bitcoin au comptant ont enregistré des sorties de 277,2 millions de dollars en une seule journée, le 7 octobre, et les fonds Ethereum ont connu des décollectes à chaque séance de bourse depuis le 29 septembre. Les données de Glassnode montrent également que les nouveaux capitaux peinent à suivre la progression du marché : sur les 30 jours se terminant le 5 octobre, les flux entrants via les ETF, les stablecoins et les trésoreries d’entreprise se sont élevés à environ 4,9 milliards de dollars, tandis que la capitalisation réalisée du marché progressait d’environ 12,8 milliards de dollars.
Le rapport fournit aussi plusieurs observations sur les profils d’acheteurs à l’origine de ces flux. Les mineurs demeurent vendeurs nets cette année, mais pour un montant modeste de 1,8 milliard de dollars. Les entreprises cotées détenant du Bitcoin à leur bilan — menées par Strategy, principal acheteur — ont progressivement déplacé leur mode de financement de la dette vers les actions privilégiées, ce qui alourdit leurs charges de dividendes. Les trésoreries privées achètent moins, car elles disposent de moins de flexibilité pour lever des capitaux et tolèrent moins bien la volatilité des prix. Le capital-risque se concentre sur un nombre plus réduit de levées de fonds de grande taille.
De toute évidence, tant que les rendements américains resteront proches de leurs plus hauts niveaux pluriannuels et que le pétrole réagira à chaque déclaration concernant une guerre avec l’Iran, les flux vers les ETF fluctueront au gré des conditions macroéconomiques. Mon scénario central : si les tensions sur les rendements se desserrent comme ce fut le cas hier, le retour de flux entrants vers les ETF constituerait le premier signal confirmant la thèse de JPMorgan, et le quatrième trimestre pourrait effectivement faire mieux que le troisième. Le risque est que l’effet de levier reste élevé et que les événements à court terme, notamment les élections de mi-mandat du 3 novembre, puissent à nouveau faire rechuter le marché avant que les flux n’aient le temps de se stabiliser.
Perspectives techniques pour le Bitcoin
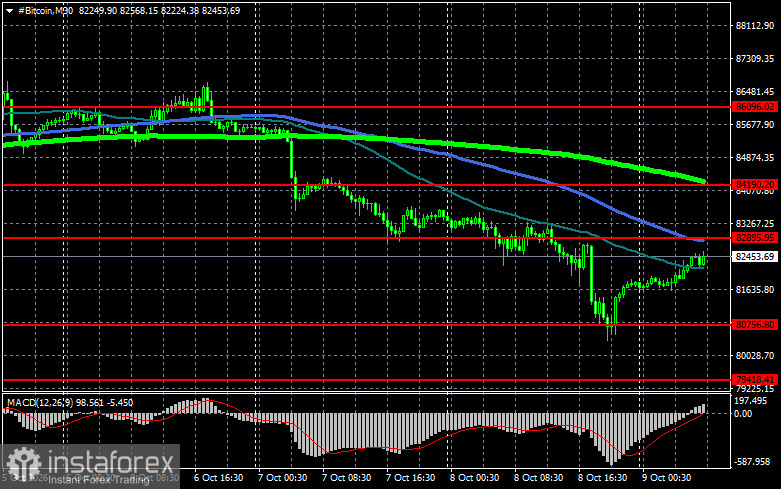
Les acheteurs visent actuellement un retour à 82 900 $, ce qui ouvrirait une voie directe vers 84 100 $ puis jusqu’à 86 000 $ — une cassure au‑dessus de ce niveau signalerait des tentatives de reprise du marché haussier. À la baisse, j’attends des acheteurs autour de 80 700 $. Un repli en dessous de cette zone pourrait rapidement envoyer le BTC vers 79 400 $, avec un objectif supplémentaire aux environs de 78 100 $.
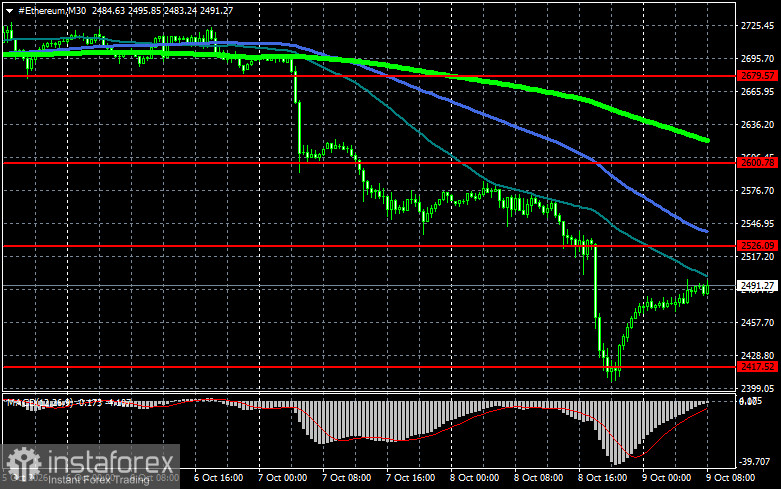
Perspectives techniques pour Ethereum Un maintien clair au-dessus de 2 526 $ ouvre la voie directement vers 2 600 $. L’objectif suivant se situe sur le sommet autour de 2 679 $ — une rupture au-dessus de ce niveau signalerait un renforcement du sentiment haussier et un regain d’intérêt des acheteurs. À la baisse, j’anticipe des acheteurs autour de 2 417 $. Un retour sous ce seuil pourrait rapidement ramener ETH vers 2 348 $, avec un objectif supplémentaire autour de 2 274 $.
Ce que montre le graphique
- Les lignes rouges représentent les niveaux de support et de résistance, où le prix devrait soit marquer une pause, soit réagir vivement.
- La ligne verte indique la moyenne mobile à 50 jours.
- La ligne bleue correspond à la moyenne mobile à 100 jours.
- La ligne vert citron représente la moyenne mobile à 200 jours.
Le test ou le franchissement de l’une de ces moyennes mobiles par le prix interrompt souvent le mouvement ou insuffle un nouvel élan au marché.


