


Les contrats à terme sur actions américaines ont progressé et les marchés asiatiques ont gagné du terrain après que de nouvelles données de revenus d’OpenAI ont laissé penser que la faiblesse du secteur technologique à Wall Street pourrait rester limitée. Les contrats à terme sur le S&P 500 ont gagné 0,3 %, ceux sur le Nasdaq 100 ont augmenté de 0,5 %, les actions asiatiques ont pris environ 0,3 %, et les contrats à terme suggèrent une ouverture en hausse pour les actions européennes. Un repli du Brent a apporté un soulagement supplémentaire. Toutefois, j’y vois plutôt un rebond après une réaction excessive aux gros titres qu’un changement durable du sentiment.
La vente massive d’hier a été déclenchée par un article du Financial Times : le chiffre d’affaires annuel de OpenAI, une fois recalculé, apparaissait environ 20 milliards de dollars en dessous des chiffres publics précédents. L’indice des fabricants de puces a reculé de 3,4 %, et les valeurs technologiques ont été le principal frein au S&P 500. OpenAI vise toujours environ 70 milliards de dollars de chiffre d’affaires annuel d’ici fin 2026, principalement grâce aux ventes aux entreprises. À titre de comparaison, le chiffre d’affaires annualisé de Anthropic avait déjà atteint 65 milliards de dollars fin juillet.
Un tel écart sur les revenus peut provoquer de fortes variations boursières. Le marché ne valorise plus l’IA comme un simple concept depuis longtemps : elle est désormais évaluée en fonction du retour sur le capital investi. Les perdants seront les entreprises dont les coûts de centres de données augmentent plus vite que les revenus ; les gagnants seront celles dont les contrats avec les entreprises se traduisent déjà par des dollars sur la dernière ligne du compte de résultat.
Le véritable test sera la saison des résultats qui commence la semaine prochaine. Les plus gros acheteurs de capacités de calcul IA doivent démontrer qu’ils continueront à signer ces gros chèques. Au cours de l’année écoulée, les vagues de gros titres négatifs sur l’IA n’ont généralement duré que quelques jours avant que le sentiment ne se redresse, mais ces vagues négatives se succèdent désormais plus fréquemment.
Les matières premières et le marché obligataire ont donné une image plus douce. Le Brent a baissé de 1,2 % à 102,95 $ le baril après que Donald Trump a déclaré que les États‑Unis ne frapperaient pas l’Iran avant les élections de mi‑mandat de novembre. Les Treasuries sont redevenus recherchés et les rendements se sont détendus. L’or a gagné 1,1 % pour s’échanger autour de 4 175 $/oz. Rappelons que les rendements à 10 ans étaient proches de 5,31 % hier, ce repli offrant un peu d’air au métal, même s’il reste en dessous des niveaux de la mi‑septembre, autour de 4 350 $.
À mon avis, le marché évoluera probablement de façon latérale aujourd’hui, avec une sensibilité accrue aux gros titres. Si la saison des résultats montre que le chiffre d’affaires rattrape les dépenses liées à l’IA, le secteur technologique se redressera et le Nasdaq 100 — qui a clôturé à des niveaux record — pourrait inscrire de nouveaux sommets. Mais si les grandes entreprises se montrent prudentes sur leurs dépenses d’investissement, la baisse des valeurs de semi-conducteurs observée hier pourrait marquer le début d’une correction plus profonde, surtout si les rendements à 10 ans restent au-dessus de 5 %.
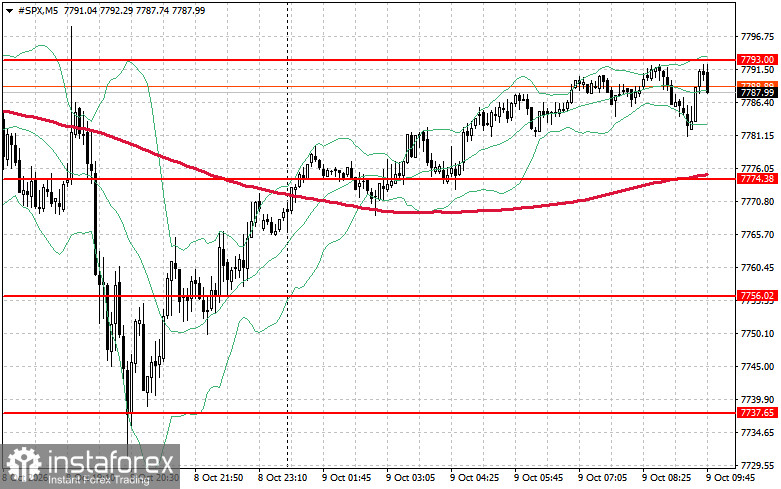
Concernant les indicateurs techniques du S&P 500, la tâche immédiate des acheteurs aujourd’hui est de franchir le niveau de résistance à 7 793 $. Cela confirmerait une dynamique haussière et ouvrirait la voie à un mouvement vers 7 810 $. Préserver le seuil de 7 824 $ est également une priorité pour les acheteurs afin de renforcer leur position. Si le cours recule dans un contexte de baisse de l’appétit pour le risque, les acheteurs devront intervenir autour de 7 774 $. Une rupture en dessous de ce niveau pourrait probablement entraîner l’indice vers 7 756 $ et ouvrir la voie à 7 737 $.


