


















Pendant longtemps, les anticipations de solides bénéfices des entreprises ont permis au S&P 500 de résister à des vents contraires significatifs, tels que la géopolitique, le resserrement monétaire de la Fed et la hausse des rendements des Treasuries. Ce n’est pas rien : Wall Street s’attend à une augmentation de 30 % des bénéfices au troisième trimestre ! Toutefois, un examen plus approfondi révèle un tableau moins favorable pour les actions.
Environ 34 % des bénéfices agrégés attendus du S&P 500 sont liés à seulement deux entreprises : NVIDIA et Micron. À peine dix émetteurs, dont Broadcom et Meta Platforms, représentent les deux tiers des profits prévisionnels. Une part importante est liée aux géants du pétrole et du gaz, qui profiteront de la hausse des prix de l’énergie provoquée par le conflit au Moyen-Orient. Un tel niveau de concentration peut déclencher un effet domino : quand une pièce tombe, c’est l’ensemble du marché qui peut en pâtir.
Dynamique de l’indice boursier
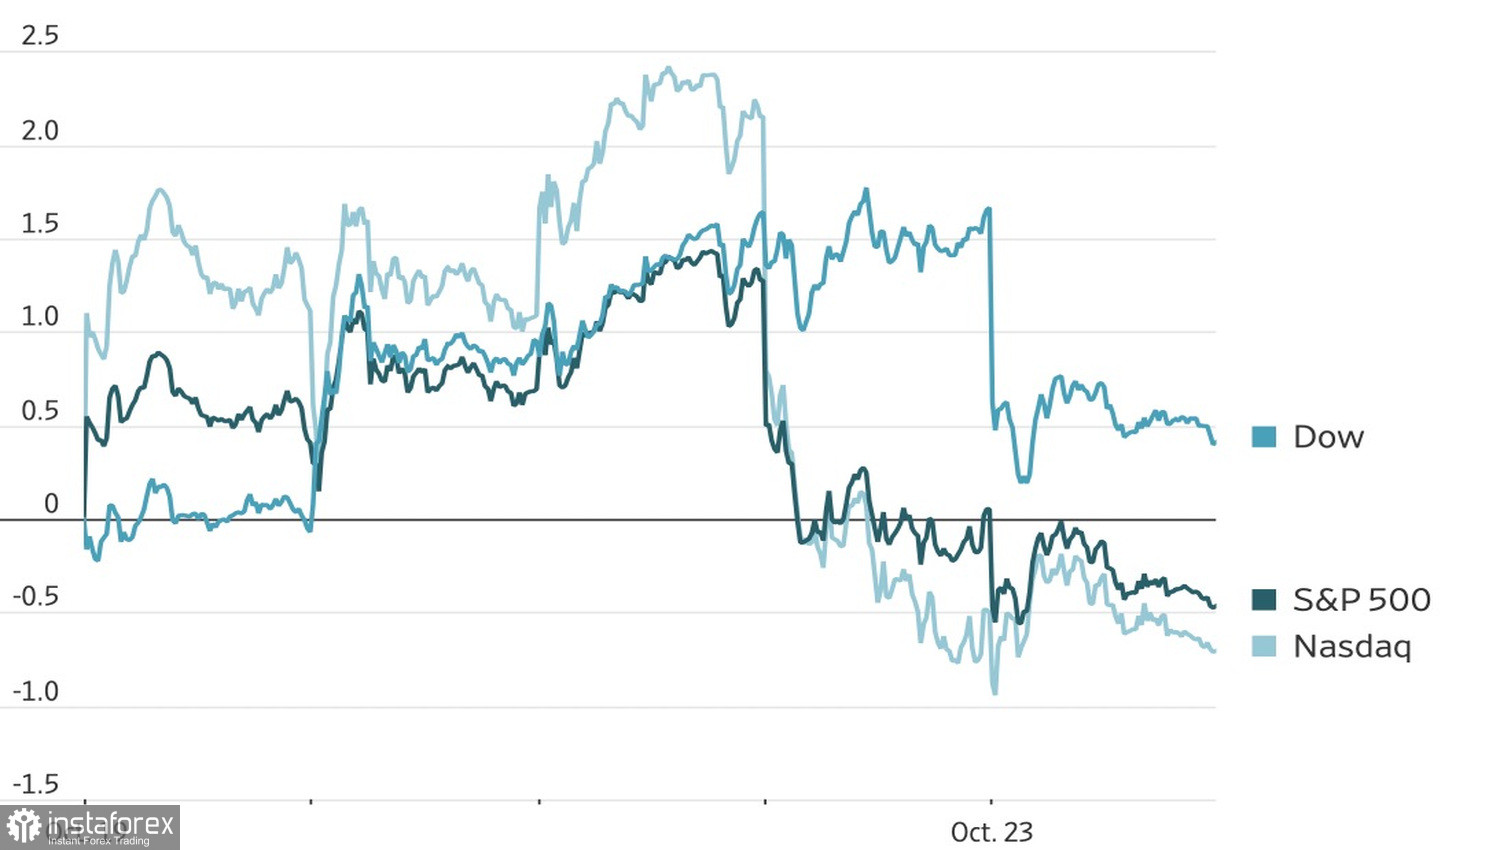
Les investisseurs s’inquiètent du fait que les dépenses d’infrastructure liées à l’IA sont de plus en plus financées par l’endettement. Avec la hausse des rendements des emprunts d’État américains et des obligations d’entreprises, les coûts supportés par les sociétés explosent. Il leur devient plus difficile de dégager des bénéfices suffisants pour justifier ces dépenses. Si elles ne parviennent pas à répondre aux attentes, le risque d’une poursuite des baisses de l’indice S&P 500 est important.
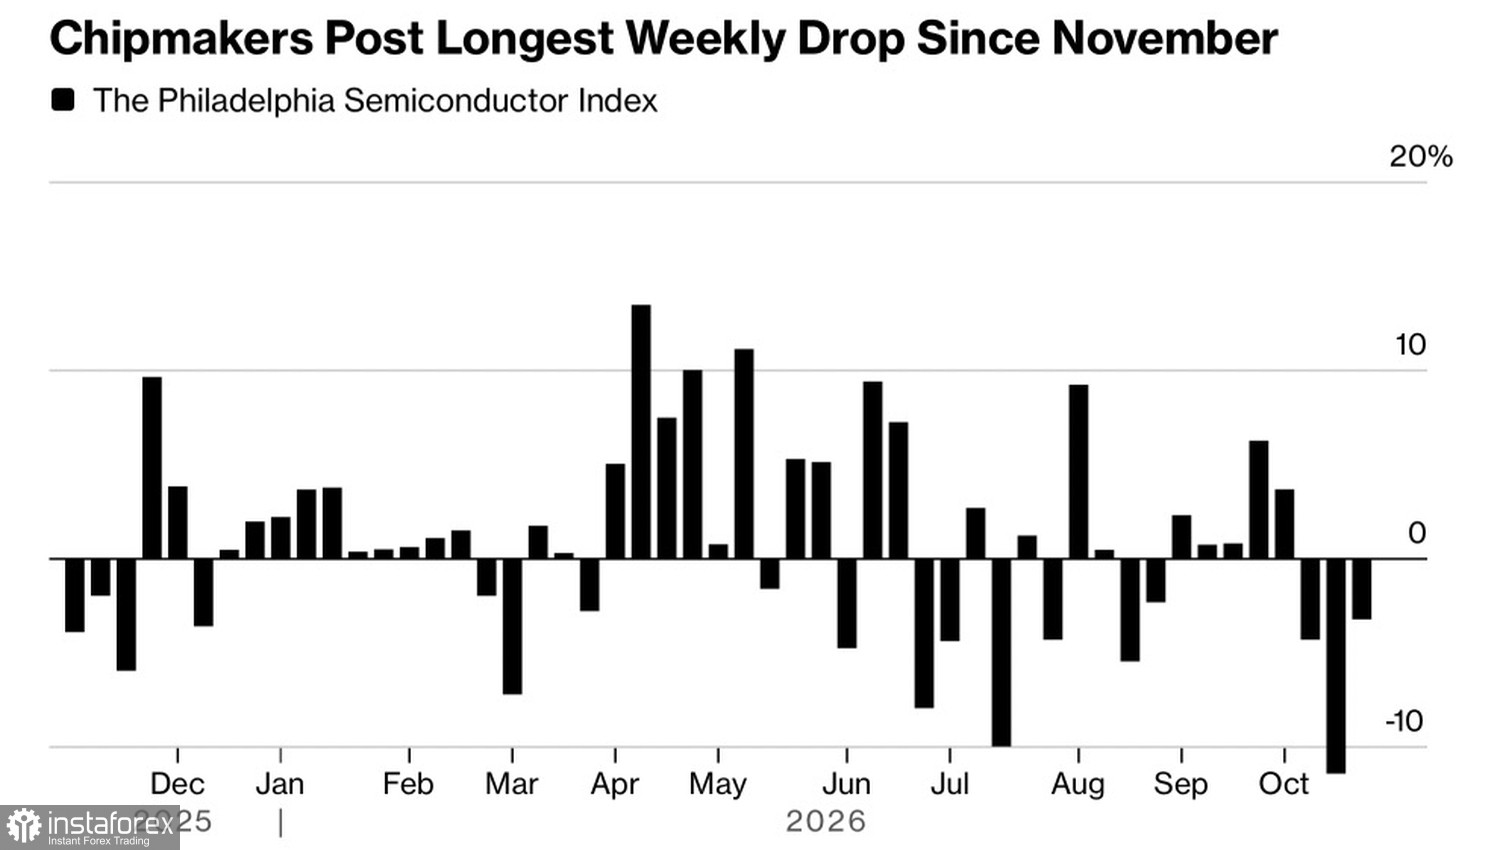
Les gérants d’actifs diversifient les portefeuilles vers d’autres secteurs. Cela a entraîné une longue série de séances de baisse pour le Philadelphia Semiconductor Index, ce qui met encore davantage le marché sous pression.
Évolution de l’indice des semi-conducteurs de Philadelphie
Ainsi, la saison de résultats actuelle n’est pas perçue comme une opportunité d’achat fondée sur des perspectives plus favorables, mais comme une occasion de vérifier la solidité des émetteurs du S&P 500. En réalité, il y a peu de véritables bonnes nouvelles du côté des entreprises. Ce qui importe pour les investisseurs, c’est la manière dont les sociétés évaluent leurs propres perspectives, et le moindre signal préoccupant devient un déclencheur de ventes — surtout lorsqu’il concerne des géants comme Microsoft, Alphabet et Amazon. Leurs rapports du troisième trimestre, conjugués à de nombreuses réunions de banques centrales, annoncent une nouvelle semaine tendue et mouvementée pour l’indice large.
Si le coussin de sécurité des valeurs big tech n’agit plus aussi efficacement qu’auparavant, le S&P 500 devient extrêmement vulnérable à une rhétorique agressive de la Fed. Le marché à terme ne s’attend pas à une hausse du taux des fonds fédéraux fin octobre, mais des signaux en faveur d’une poursuite du cycle en décembre pourraient faire chuter largement l’indice. Bank of America anticipe un faible appétit pour le risque jusqu’en décembre, en partie en raison de la manière dont les marchés intègrent dans les prix les résultats des primaires.
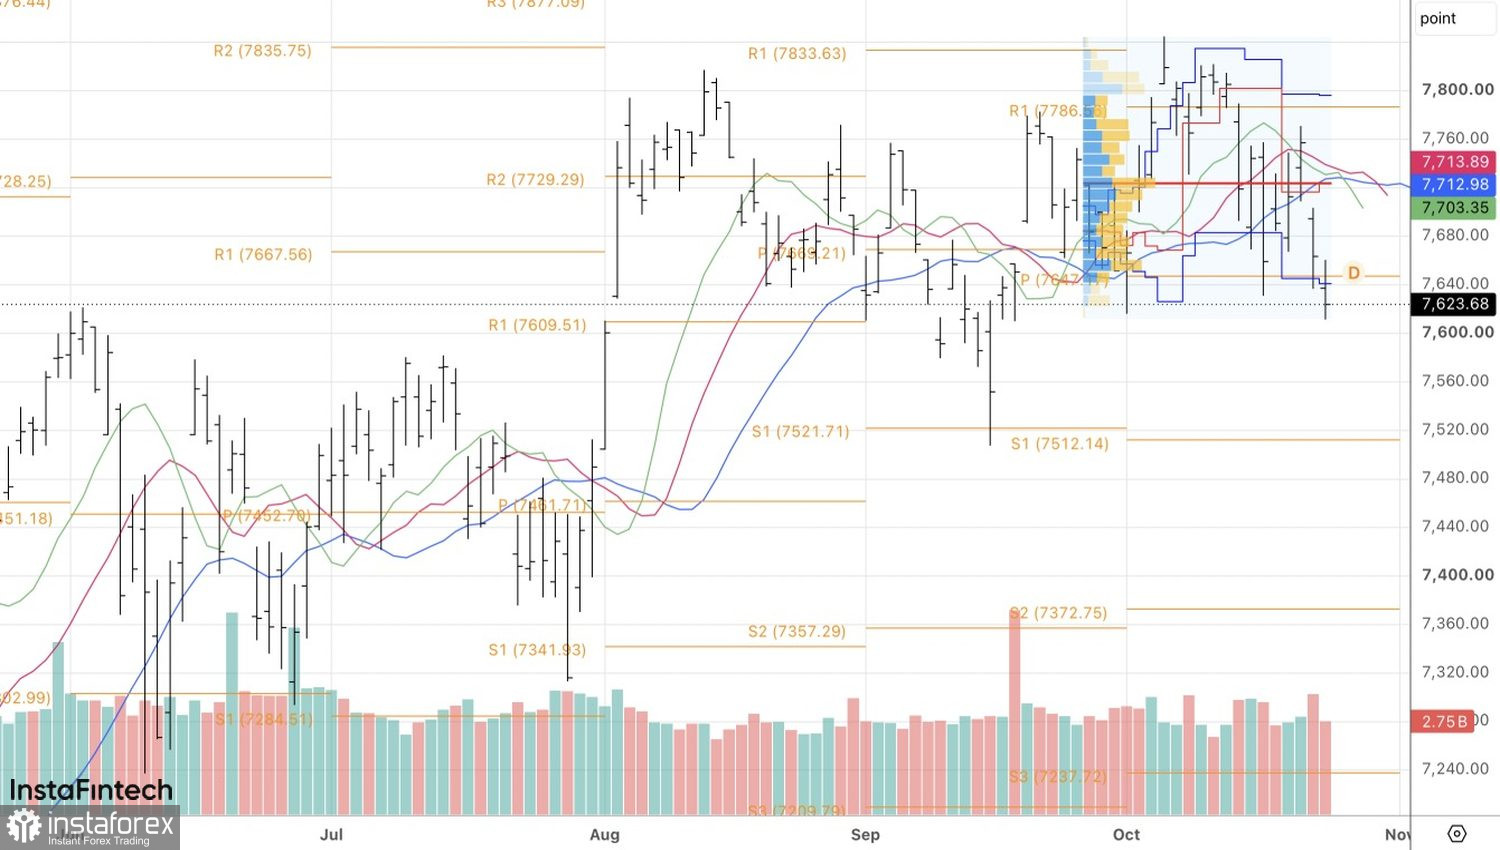
Techniquement, le S&P 500 poursuit une correction au sein d’une tendance baissière sur le graphique quotidien. Une stratégie de vente tant que les cours restent sous la juste valeur a permis d’augmenter les positions vendeuses. Une rupture du support à 7 610 fournirait un argument supplémentaire pour intensifier les ventes.


