


Dans la première moitié de la journée, l’euro et la livre ont continué de s’apprécier face au dollar après la victoire des démocrates aux élections américaines, et ce malgré de faibles indicateurs d’activité des entreprises en zone euro et au Royaume-Uni. Rappelons que les démocrates ont obtenu le contrôle des deux chambres du Congrès ; la nouvelle composition se réunira début janvier. Ils seront en mesure de bloquer les projets de loi de Trump, mais ne pourront pas faire adopter leurs propres textes sans sa signature, et le dépassement d’un veto exige une majorité des deux tiers qu’ils ne possèdent pas. Le marché a interprété cela comme une contrainte sur le programme intérieur de l’administration. Les rendements des Treasuries ont reculé sur l’ensemble de la courbe, enregistrant leur plus forte baisse en deux mois. Par conséquent, même les statistiques décevantes en Europe n’ont pas empêché l’euro et la livre de progresser.
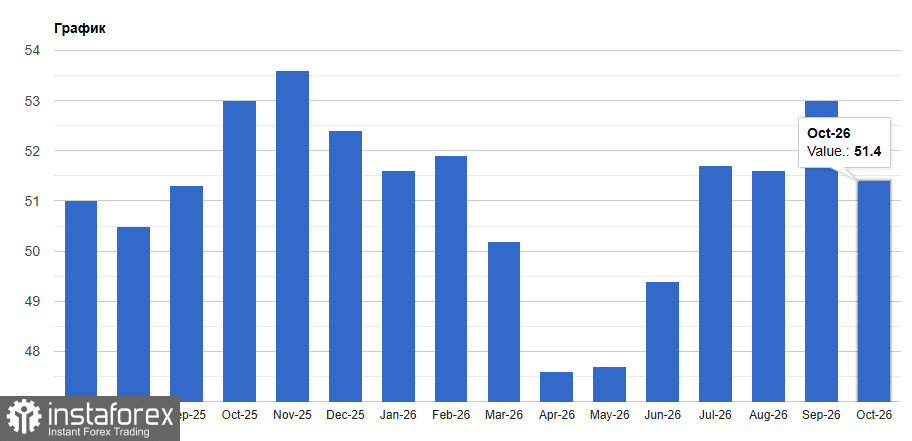
Commençons par la zone euro. L’indice PMI composite final pour octobre s’est établi à 51,7, contre une estimation flash et une prévision de 51,9, et 53,1 en septembre. Il s’agit d’un plus bas de quatre mois et de la première baisse mensuelle depuis mai. L’indice PMI des services est tombé à 51,4, contre une prévision de 51,7 et 53,0 un mois plus tôt. L’expansion se poursuit pour le quatrième mois consécutif, mais à son rythme le plus faible sur cette période. La situation est la plus préoccupante en France : l’activité y a de nouveau reculé, tandis que l’Allemagne, l’Italie, l’Espagne et l’Irlande ont continué de croître, mais plus lentement.
La composition des données est préoccupante. L’afflux de nouvelles commandes a quasiment stagné après trois mois de forte croissance, la demande de services s’est légèrement tassée et l’emploi a reculé pour la première fois depuis mai. Les anticipations des entreprises pour l’année à venir ont chuté à leur plus bas niveau depuis mai et restent inférieures à la moyenne de long terme. Les coûts augmentent plus rapidement qu’en septembre en raison de la cherté de l’énergie, et l’accélération de l’inflation des coûts a atteint un plus haut de cinq mois. « Les données indiquent que l’économie de la zone euro progresse à un rythme respectable, mais non impressionnant, de 0,3 % au début du quatrième trimestre, mais il y a des signes inquiétants de perte de vitesse », a déclaré Chris Williamson, chef économiste d’entreprise chez S&P Global Market Intelligence. Il a cité trois facteurs de pression : l’inflation, l’incertitude géopolitique et la hausse des coûts d’emprunt.
L’inflation en zone euro s’est accélérée. L’indice des prix à la consommation pour le mois d’octobre s’est établi à 4,0 % contre 3,8 % en septembre, conformément aux prévisions. Le taux reste à peu près deux fois supérieur à l’objectif de la BCE, et la hausse de 3,2 % en août à 3,8 % en septembre était déjà la plus marquée depuis septembre 2023. C’est pourquoi le marché anticipe un dernier relèvement du taux de dépôt à 2,75 % en décembre. Le problème est que l’économie ralentit alors que les prix accélèrent. Si la croissance s’affaiblit davantage, le marché pourrait remettre en question la nécessité de nouveaux resserrements. Je pense que la BCE disposera de suffisamment d’arguments pour agir d’ici décembre, mais le recul des commandes limite déjà la marge de manœuvre pour une trajectoire plus agressive.
Au Royaume-Uni, la situation paraît nettement plus solide, même si les chiffres définitifs se sont révélés légèrement inférieurs à l’estimation flash. L’indice PMI des services pour octobre s’est établi à 52,8, contre 53,1 pour l’estimation flash et 52,1 en septembre. Il s’agit de son plus haut niveau depuis février ; l’expansion se poursuit pour le quatrième mois consécutif, même si l’indice reste inférieur à sa moyenne de long terme de 54,2. Les nouvelles commandes ont augmenté à leur rythme le plus rapide depuis janvier, principalement portées par la demande intérieure. Les ventes à l’exportation ont légèrement reculé, mais il s’agit de la plus faible contraction depuis le début du ralentissement en mars.
Les nouvelles en provenance du marché du travail sont positives : pour la première fois depuis un peu plus de deux ans, l’emploi dans les services a augmenté, même modestement. Certaines entreprises continuent de geler les embauches en raison des pressions sur les coûts, tandis que d’autres ne remplacent pas les départs liés au déploiement de l’IA. Les anticipations des entreprises sont revenues à leur plus haut niveau depuis février. Les coûts, toutefois, augmentent rapidement : le rythme de l’inflation des coûts a atteint un plus haut de cinq mois ; environ 38 % des entreprises ont signalé des hausses de prix, et seulement 1 % des baisses, principalement sous l’effet de l’énergie, du carburant, du transport et des salaires. Pour la Bank of England, cette combinaison d’une demande résiliente et de coûts en hausse plaide en faveur d’un resserrement.
La décision sur les taux tombe demain, et une hausse de 3,75 % à 4,00 % est presque entièrement intégrée dans les cours. Les données PMI confirment donc principalement les attentes plutôt que de les modifier et, à elles seules, ne donnent pas une impulsion majeure à la livre.
Tout cela suggère que les récents gains de l’euro et de la livre ne reposent pas sur les données européennes, mais sur la faiblesse du dollar et la baisse des rendements. La livre semble plus résistante : elle est soutenue par un secteur des services solide et une hausse de taux attendue, tandis que l’euro est freiné par le ralentissement de la croissance et la faiblesse de la France. Tant que la situation reste calme au Moyen-Orient, je considère comme possible de nouvelles progressions pour les deux devises, mais toute nouvelle flambée de tensions entre les États-Unis, l’Iran et Israël rétablirait rapidement la demande de dollar et placerait l’euro sous la première pression.
Configuration technique de l’EUR/USD
Les acheteurs doivent réfléchir à la manière de franchir 1,1255. Ce n’est qu’alors qu’un test de 1,1300 deviendrait envisageable. À partir de là, un mouvement vers 1,1335 est possible, mais y parvenir sans le soutien des grands acteurs sera difficile. En cas de repli, je m’attends à une action significative de la part des gros acheteurs seulement autour de 1,1225. Si personne ne se manifeste à ce niveau, il serait prudent d’attendre un nouveau plus bas à 1,1200 ou d’ouvrir des positions longues à partir de 1,1170.
Configuration technique de la paire GBP/USD
Les acheteurs de livre doivent s’emparer de la première résistance à 1,3490. Ce n’est qu’alors qu’un mouvement vers 1,3515 deviendrait possible ; au-dessus, il sera difficile de poursuivre la hausse. L’objectif le plus éloigné se situe autour de 1,3535. En cas de repli, les vendeurs tenteront de reprendre la main à 1,3470. S’ils y parviennent, une sortie du range infligerait de sérieux dommages aux haussiers et pousserait le GBP/USD vers 1,3450, avec une perspective d’extension à 1,3425.


