


L’euro et la livre sterling ont terminé la séance de jeudi en baisse, même si les deux devises ont nettement progressé lors de la session asiatique. L’EUR/USD est tombé à 1,1197 après un plus haut dans la matinée proche de 1,1270, et la paire GBP/USD se traite autour de 1,3425 après un pic proche de 1,3500. Le contexte s’est retourné contre les acheteurs d’actifs risqués, principalement en raison d’une forte vague de ventes sur les marchés d’actions américains.
Le Nasdaq a perdu plus de 6 % sur fond de regain d’inquiétudes autour du secteur de l’intelligence artificielle, tandis que les investisseurs privilégiaient les Treasuries. Il est frappant de voir à quelle vitesse la logique de marché s’est inversée : mercredi, les géants technologiques avaient gagné près de 1 000 milliards de dollars de capitalisation boursière sur l’anticipation que les Démocrates ralentiraient la construction de data centers, ce qui allégerait les flux de trésorerie des entreprises, mais les craintes liées à l’IA ont rapidement repris le dessus. Les rendements des Treasuries américains ont chuté, les cours ont monté et le dollar s’est renforcé. Rappelons que mercredi, le rendement des Treasuries à 10 ans évoluait autour de 4,84 %—un plus bas depuis le 10 septembre—et que cette baisse des rendements avait pesé sur le dollar. Aujourd’hui, le repli des rendements s’explique par un autre facteur—la recherche de valeurs refuges—ce qui bénéficie cette fois au dollar.
Les statistiques du marché du travail américain publiées hier n’ont pas véritablement fait bouger les marchés malgré leur solidité. Les nouvelles inscriptions hebdomadaires au chômage se sont élevées à 189 000 contre 197 000 attendu et 195 000 la semaine précédente, un niveau qui égalise les plus bas depuis 1969. Les demandes continues se sont révélées légèrement plus élevées que prévu, à 1 718 000 contre 1 710 000. La productivité du travail hors agriculture a progressé de 3,6 % au troisième trimestre (2,8 % attendu ; 1,4 % précédemment), tandis que les coûts unitaires de main-d’œuvre ont reculé de 0,7 %, alors qu’un gain de 0,3 % était anticipé. Il s’agit de la première baisse des coûts salariaux depuis la mi‑année dernière, ce qui constitue un signal désinflationniste pour la Fed, mais cet élément a été ignoré dans le mouvement du marché des Treasuries hier.
Le dollar a également été soutenu par les interventions de membres de la Fed, en particulier Beth Hammack. Elle a indiqué que la politique monétaire devra rester restrictive pour ramener l’inflation à 2 % et qu’elle privilégiait des ajustements plus fréquents mais de moindre ampleur. À comparer avec le 12 octobre, lorsque des remarques similaires de Hammack avaient poussé l’EUR vers ses plus bas mensuels ; le 28 octobre, elle avait voté pour une hausse lors d’un vote à 10–2. Le ton reste donc résolument restrictif, et Thomas Barkin s’est lui aussi prononcé en faveur d’un rythme graduel de relèvements. Je pense que le marché intègre désormais largement une hausse de la Fed en décembre, et l’attention se déplace vers l’année prochaine et l’ampleur du resserrement que la Fed est prête à mener.
La Bank of England s’est réunie hier et a relevé son taux directeur de 3,75 % à 4,00 %, comme prévu. La décision s’est révélée plus ferme qu’anticipé : le vote a été unanime, 9‑0‑0, contre 3‑0‑6 en septembre, alors que les analystes tablaient sur sept voix en faveur d’une hausse. Le gouverneur Andrew Bailey a déclaré qu’une deuxième hausse est plus probable que l’inverse si les prix de l’énergie reviennent à leurs niveaux antérieurs, en ajoutant que l’inflation devrait rester élevée en raison du conflit au Moyen‑Orient. Il a souligné que l’inflation ne reculera sans doute pas aussi vite qu’escompté initialement compte tenu du mécanisme de plafonnement des prix de l’énergie au Royaume‑Uni. Pourtant, la livre n’a pas réussi à prolonger le mouvement haussier entamé le 28 octobre, et le risque de liquidation de ces positions est désormais significatif. Pourquoi cette hausse n’a‑t‑elle pas soutenu la devise ? Selon moi, le mouvement était entièrement anticipé, et le marché estime à environ 50/50 la probabilité d’une nouvelle étape en décembre.
Cet épisode rappelle que les grandes banques centrales restent dans une posture restrictive et qu’un changement de cap des taux n’est pas pour demain. La BCE maintient le taux de dépôt à 2,50 % et les marchés intègrent une prochaine hausse de 25 points de base pour le 17 décembre. Robert Knoop, candidat à la présidence de la BCE, a récemment averti que la banque centrale devra répondre à de nouveaux chocs inflationnistes par une politique ferme. Un risque externe persiste : le pétrole se redresse après son récent repli, sur fond de pause mal définie dans les discussions entre les États‑Unis et l’Iran ; si la situation ne s’améliore pas, les cours du pétrole devraient continuer de monter, accentuant la pression sur l’euro et la livre sterling.
Du côté du calendrier, les publications européennes du jour comprennent la production industrielle et les commandes en Allemagne, la production industrielle en France, les ventes au détail en Italie et les prix à la production dans la zone euro. Les commandes allemandes sont particulièrement scrutées après une chute précédente de 10,6 % et un rebond attendu de près de 5 % ; la production industrielle française est attendue en retour à +0,4 % après ?0,3 %. Le PPI porte sur le mois de septembre et ne devrait pas modifier sensiblement le tableau : en variation mensuelle, il est anticipé à +2,5 % après +1,9 % en août, et en glissement annuel à +10,9 % contre +8,2 % précédemment—un niveau d’inflation à la production très élevé, auquel l’euro pourrait réagir, même si l’attention principale devrait se porter ailleurs aujourd’hui.
La plupart des regards se tourneront vers le marché du travail américain pour le mois d’octobre. Le taux de chômage est attendu à 4,2 % (il est remonté à ce niveau en septembre après 4,1 % en juillet et en août). Les créations d’emplois non agricoles sont prévues autour de 65 000 après un maigre 29 000 en septembre ; le chiffre d’août a été révisé à +133 000, de sorte que 65 000 viendrait lisser la récente série. La progression du salaire horaire moyen est attendue à +0,3 % sur un mois après +0,1 %, et à +2,9 % sur un an après +3,0 %. En cas de chiffres meilleurs qu’attendu, la demande de dollars devrait persister jusqu’à la fin de la semaine, avec à la clé un potentiel de baisse supplémentaire pour l’EUR et la GBP. L’indice préliminaire de confiance des ménages de l’Université du Michigan pour novembre est attendu autour de 48 ; il faudra surveiller les anticipations d’inflation. Les membres de la Fed Alberto Musalem et Michelle Bowman commenteront les données déjà publiées.
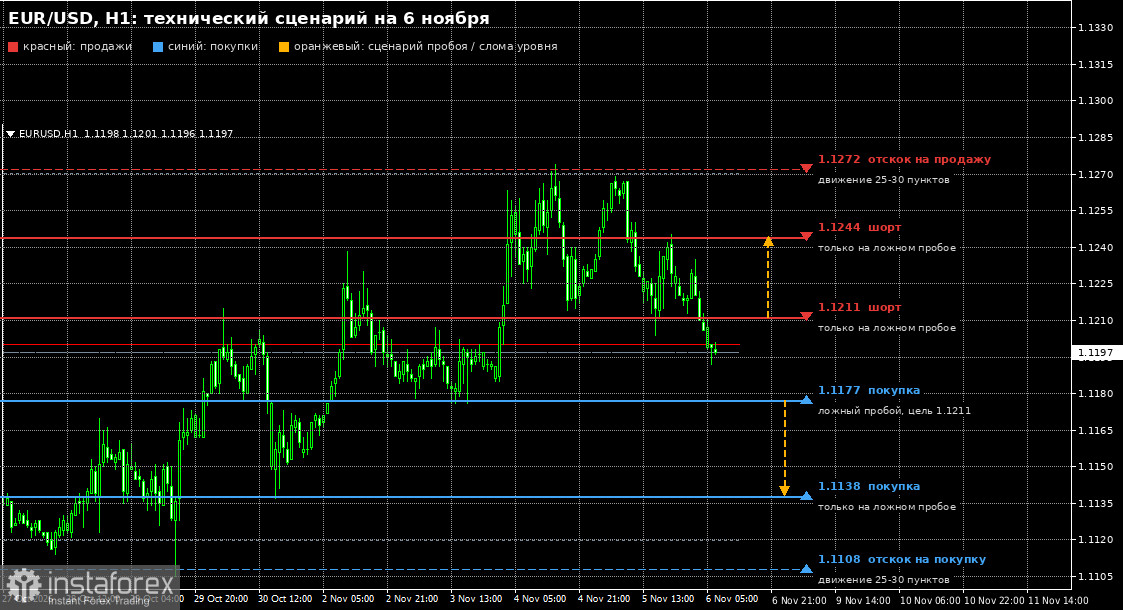
Configuration technique pour l’EUR/USD (graphique horaire)
Pour les acheteurs, je vois 1,1177 comme premier niveau : une fausse cassure à la baisse peut être utilisée comme point d’entrée en position longue vers 1,1211. Une cassure suivie d’une consolidation au-dessus de cette zone prolongerait le mouvement de reprise vers 1,1244, et le plus haut hebdomadaire proche de 1,1272 constitue la prochaine cible, où j’envisagerai de vendre les rebonds pour 25 à 30 pips. Les positions vendeuses sur rebond à partir de 1,1211 et 1,1244 ne sont envisageables qu’en cas de fausses cassures. Si les acheteurs ne se manifestent pas autour de 1,1177, la pression baissière sur l’euro devrait probablement s’intensifier, et de solides données sur l’emploi américain pourraient ouvrir la voie à 1,1138 et 1,1108, où j’envisagerais d’acheter sur rebond pour 25 à 30 pips. Les positions longues à partir de 1,1138 et 1,1177 ne sont acceptables qu’en cas de fausses cassures.
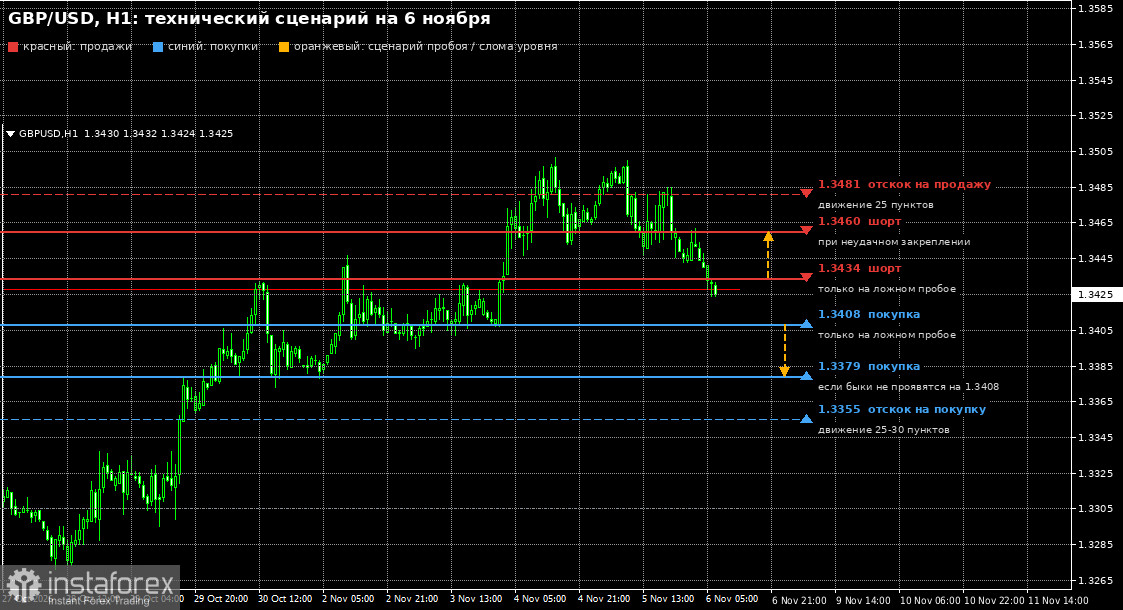
Configuration technique pour la paire GBP/USD
Le schéma est similaire. J’anticipe une première présence acheteuse autour de 1,3408 sur une fausse cassure, ou des achats à partir de 1,3379, avec des entrées sur rebond depuis 1,3355 visant 25 à 30 pips. Pour les ventes, tentez 1,3434 sur une fausse cassure ; en dehors des discours de la Bank of England, aucune autre statistique majeure au Royaume-Uni n’est prévue aujourd’hui. Si les vendeurs ne se manifestent pas à 1,3434, recherchez des ventes plus agressives à 1,3460 sur des tentatives de maintien avortées, ou vendez le rebond depuis 1,3481 pour environ 25 pips.


