


Jeudi noir. Le S&P 500 a perdu 2,9 billions de dollars de capitalisation boursière, la capitalisation du Nasdaq Composite a chuté de 2,5 billions de dollars, et les Magnificent Seven ont effacé 1 billion de dollars. Ce sont là quelques‑uns des plus grands chiffres de toute l’histoire du marché boursier américain. Plus la montée est haute, plus la probabilité d’une chute brutale est grande — sinon en pourcentage, du moins en pertes absolues en dollars. Plus l’armoire est haute, plus le fracas est retentissant.
Dynamiques de l’indice boursier
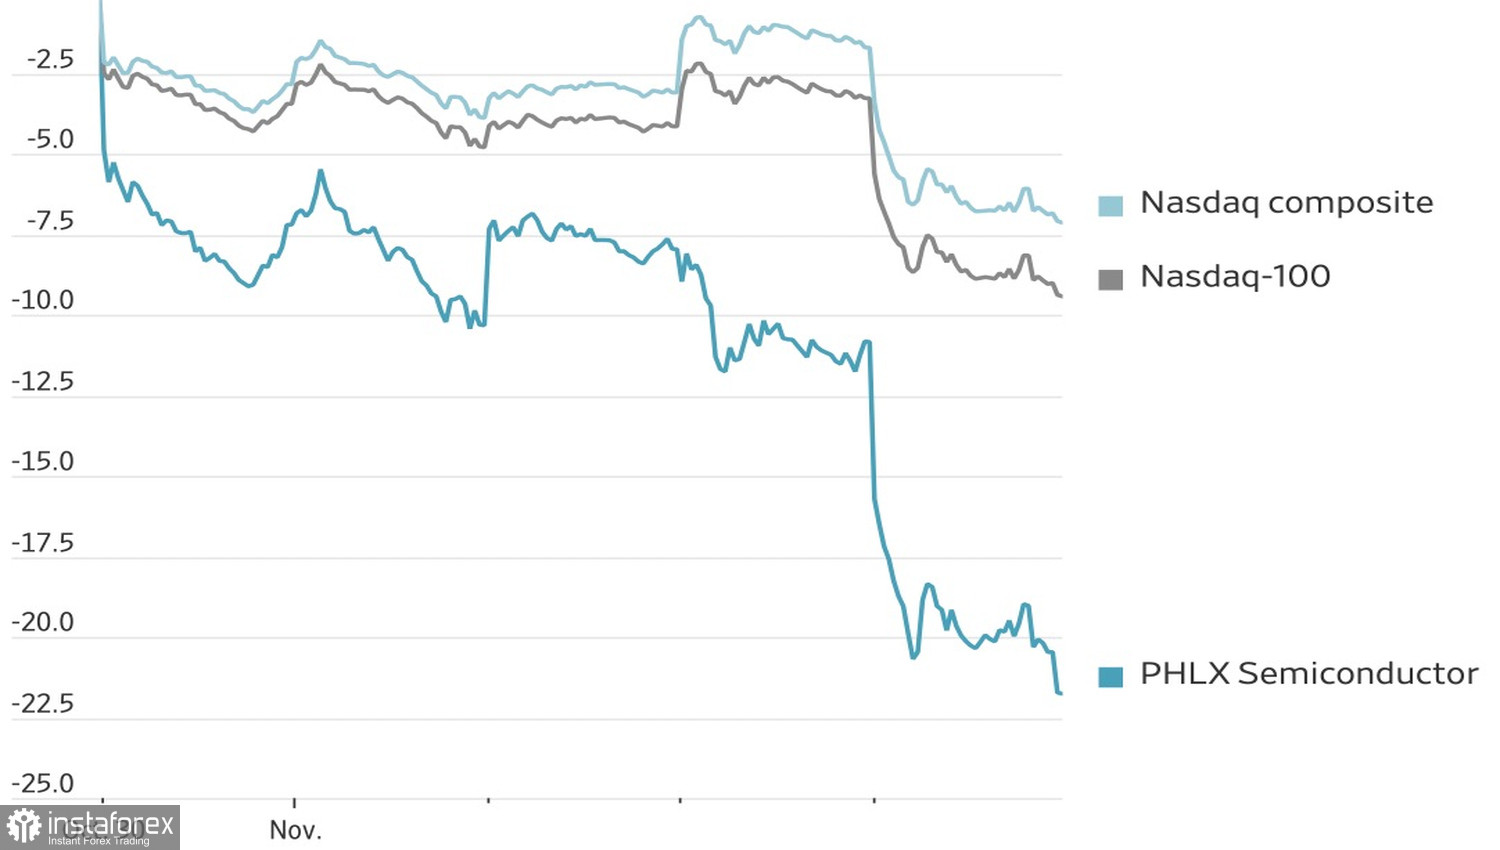
Aucun secteur du S&P 500 n’a terminé dans le vert. L’indice de volatilité VIX a enregistré sa plus forte flambée depuis avril 2025 ; la peur domine désormais le marché boursier américain sur fond de violents chocs subis par l’industrie de l’IA. Les craintes de voir les démocrates dresser des obstacles devant les entreprises technologiques s’ajoutent aux inquiétudes quant au fait que les investissements colossaux dans l’IA ne rapportent pas.
Officiellement, le déclencheur des ventes sur le S&P 500 a été la publication de résultats décevants de Qualcomm, fournisseur de puces de longue date pour Apple. En réalité, les nerfs des investisseurs étaient tellement à vif qu’une entreprise relativement petite a suffi à jouer le rôle du papillon déclenchant la tempête. L’indice Philadelphia Semiconductor a chuté de plus de 12 % — sa deuxième plus mauvaise baisse journalière de l’histoire. La plus forte baisse de NVIDIA depuis janvier 2025 a effacé l’intégralité des gains de l’émetteur depuis le début de l’année.
Dynamique du S&P 500 et performance de l’ETF équipondéré
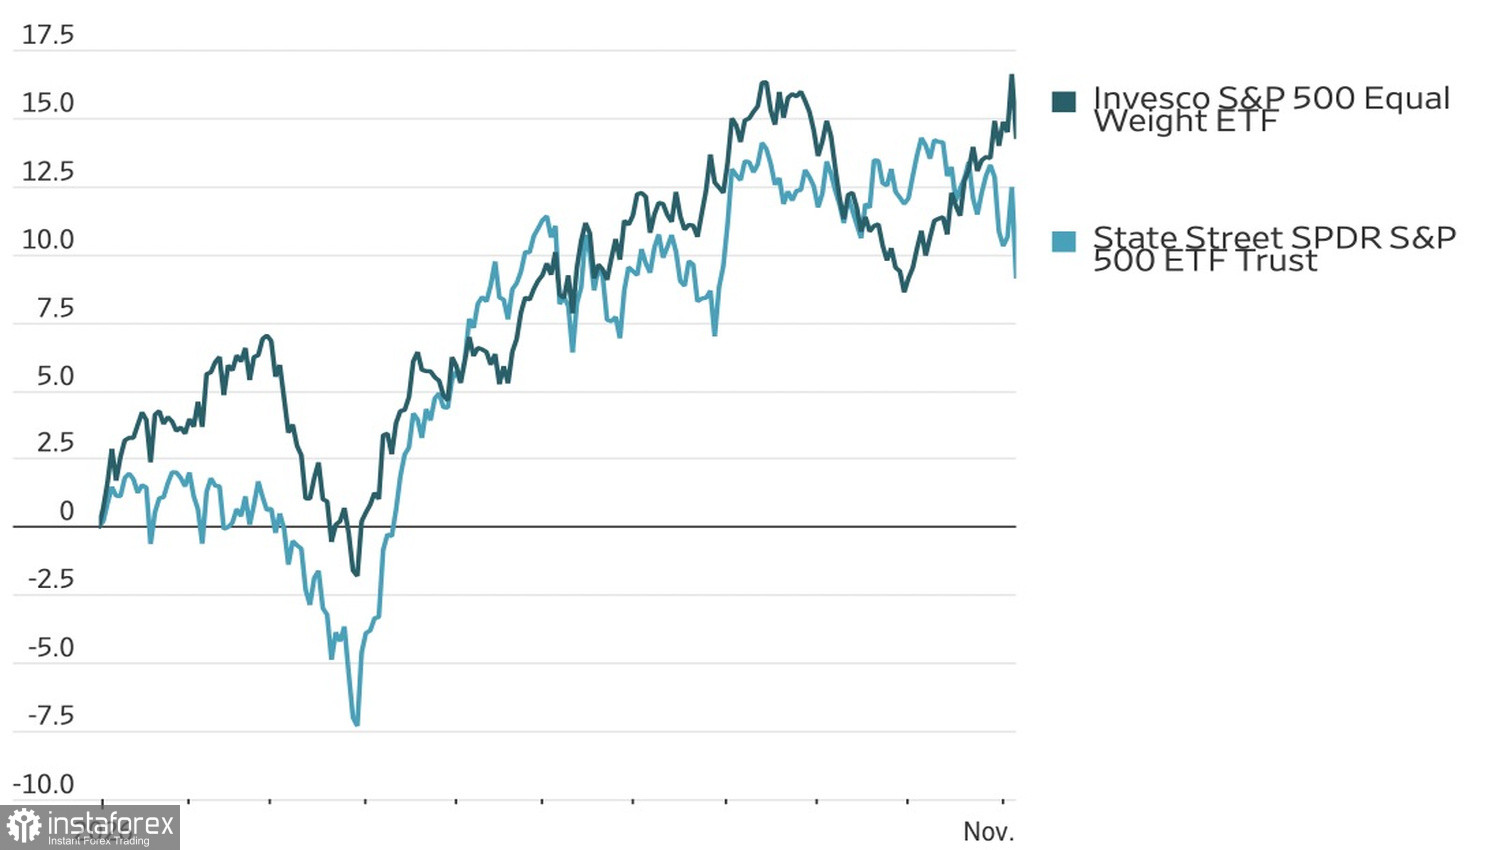
La veille, une rotation s’était opérée sur le marché boursier : un gouvernement divisé était perçu comme une aubaine pour l’économie, les investisseurs vendant des valeurs technologiques pour acheter d’autres secteurs. Jeudi, tout a changé. Il est devenu clair que les restrictions imposées à la construction et à la mise en service de centres de données ne pénaliseront pas seulement les fabricants de puces. Elles auront aussi un impact négatif sur les entreprises de construction et industrielles, sur les banques qui ont financé ces projets, ainsi que sur les géants de la tech qui utilisent ces puces.
Ce ne sont pas seulement les marchés, mais aussi l’économie réelle qui vont en pâtir. Il n’est donc pas étonnant que le Nasdaq Composite soit entré en phase de correction — la onzième au cours de la dernière décennie — et soit passé cinq fois en marché baissier sur cette période. Ici, un marché baissier correspond à une baisse de 20 % par rapport aux plus hauts historiques.
Et maintenant ? Personne ne veut attraper de couteaux qui tombent tant que le conflit au Moyen-Orient se poursuit et que la Fed continue de resserrer sa politique. D’un autre côté, la déclaration du nouveau gouverneur du Texas, selon laquelle la mise en service de centres de données en 2027–2028 n’est pas exclue, laisse penser que le scénario de fond pourrait rester valable. La peur est-elle vraiment à ce point exagérée ?
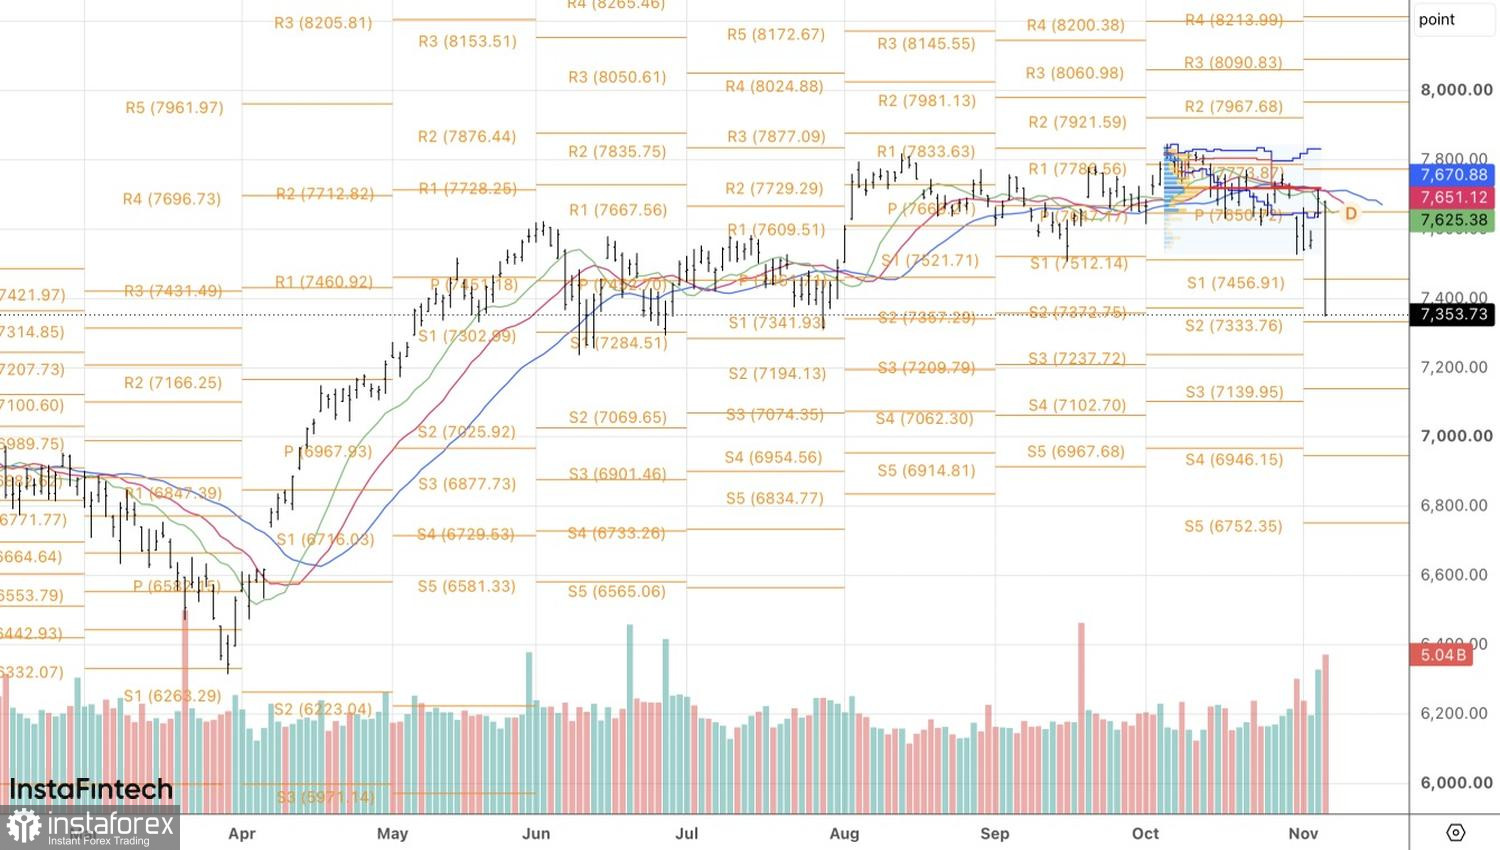
D’un point de vue technique, une stratégie de cassure a fonctionné sur le graphique quotidien du S&P 500. Une rupture sous la zone de consolidation de 7 650–7 720 a permis de prendre des positions vendeuses. Tant que l’indice large reste sous la résistance pivot à 7 460, il est logique de continuer à privilégier les ventes.


